
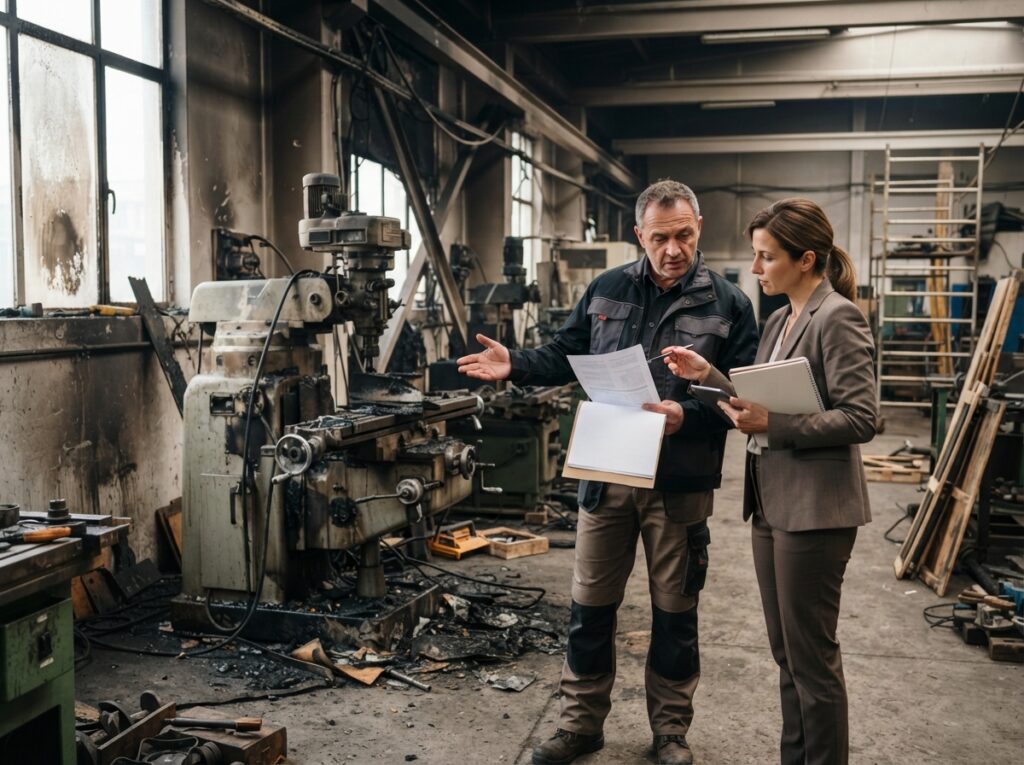
Deine Betriebsunterbrechungsversicherung zahlt dann, wenn ein unvorhergesehenes Ereignis deinen Geschäftsbetrieb lahmlegt und dir dadurch Einnahmeverluste entstehen. Sie schützt dich vor den finanziellen Folgen, wenn du deine Waren nicht produzieren, deine Dienstleistungen nicht erbringen oder deine Kunden nicht beliefern kannst.
Wann zahlt die Betriebsunterbrechungsversicherung?
Die Betriebsunterbrechungsversicherung, auch bekannt als Ertragsausfallversicherung oder Geschäftsausfallversicherung, greift, wenn die Fortführung deines Betriebs durch ein versichertes Ereignis beeinträchtigt oder gänzlich unmöglich wird. Das Kernprinzip ist die Absicherung des entgangenen Gewinns und der fortlaufenden Kosten, die auch während einer Unterbrechung weiter anfallen. Entscheidend ist, dass die Ursache für die Betriebsunterbrechung ein Ereignis sein muss, das in der Police explizit genannt und versichert ist. Ohne eine solche Deckung drohen selbst bei kurzfristigen Ausfällen erhebliche finanzielle Belastungen, die im schlimmsten Fall zur Insolvenz führen können.
Versicherte Ereignisse – Die häufigsten Auslöser
Die Bandbreite der versicherten Ereignisse kann je nach Versicherer und Tarif variieren, doch es gibt einige Standardauslöser, die nahezu in jeder Police zu finden sind. Diese Ereignisse sind oft plötzlicher Natur und führen zu einer physischen Beschädigung oder Zerstörung von Betriebsmitteln oder -räumen.
- Feuer: Ein Brand im Betrieb, der Produktionsanlagen, Lagerbestände oder Geschäftsräume beschädigt, ist ein klassischer Grund für eine Leistung der Betriebsunterbrechungsversicherung. Dies umfasst auch Schäden durch Rauch, Ruß und Löschwasser.
- Leitungswasserschäden: Ein Rohrbruch, eine defekte Heizungsanlage oder ein Wasserschaden durch Starkregen können erhebliche Schäden verursachen und den Betrieb zum Erliegen bringen.
- Sturm und Hagel: Schwere Stürme können Dächer abdecken, Fenster zerstören und Maschinen im Außenbereich beschädigen. Hagel kannSimilarly die Außenfassade und empfindliche Anlagen beeinträchtigen.
- Explosion: Eine betriebsinterne Explosion, beispielsweise durch Gas oder brennbare Stoffe, führt unweigerlich zu Betriebsunterbrechungen.
- Schäden an elektrischen Anlagen: Kurzschlüsse, Überspannung oder Blitzeinschläge, die zu Schäden an der Elektroinstallation, Maschinen oder IT-Systemen führen, können ebenfalls versichert sein.
- Einbruchdiebstahl: Während der Diebstahl von Waren primär über die Inhaltsversicherung abgedeckt ist, können die durch einen Einbruch verursachten Schäden an Gebäuden oder Maschinen eine Betriebsunterbrechung zur Folge haben, die dann durch die Betriebsunterbrechungsversicherung gedeckt ist.
- Vandalismus: Gezielte Zerstörung von Eigentum durch Vandalismus kann ebenfalls zu einer notwendigen Betriebspause führen.
Besondere Risiken und Erweiterungen
Neben den klassischen Sachschäden können moderne Verträge auch weitere Risiken abdecken, die den Geschäftsbetrieb beeinträchtigen:
- Elementargefahren: Überschwemmungen durch Hochwasser, Erdbeben, Erdrutsche oder Lawinen. Diese Risiken sind oft separat oder als Zusatzbaustein versicherbar.
- Ausfall von Zulieferern oder Abnehmern: Wenn ein wichtiger Lieferant insolvent wird oder ein Großabnehmer plötzlich wegfällt, kann dies zu einer indirekten Betriebsunterbrechung führen. Ob und unter welchen Bedingungen dies versichert ist, muss genau geprüft werden.
- Cyberangriffe: Ein Ransomware-Angriff oder ein Datenverlust durch Hacker kann den Betrieb lahmlegen. Viele Policen bieten hierfür inzwischen spezifische Deckungen.
- Ausfall von zentralen Infrastrukturen: Stromausfall oder Ausfall von Telekommunikationsnetzen, die nicht auf deinem Betriebsgelände verursacht wurden, können ebenfalls versichert sein.
- Betriebsschließung auf behördliche Anordnung: Dies kann beispielsweise bei einer behördlich angeordneten Quarantäne aufgrund einer Seuche oder bei behördlichen Auflagen nach einem Unfall der Fall sein.
Was ist versichert? Die Kernleistungen
Die Betriebsunterbrechungsversicherung leistet nicht einfach eine Pauschalsumme, sondern ersetzt den konkreten finanziellen Schaden, der durch die Unterbrechung entstanden ist. Das bedeutet, sie deckt genau die Kosten und entgangenen Gewinne ab, die angefallen wären, wenn der Betrieb normal weitergelaufen wäre.
Entgangener Gewinn
Dies ist der zentrale Posten. Er umfasst den Betrag, den du während der Ausfallzeit erwirtschaftet hättest, abzüglich der Kosten, die durch den Ausfall entfallen (z.B. Materialkosten, die nicht verbraucht wurden). Der entgangene Gewinn wird in der Regel auf Basis der Vorjahresergebnisse oder basierend auf den erwarteten Umsätzen ermittelt.
Fortlaufende Kosten
Auch wenn dein Betrieb stillsteht, laufen viele Kosten weiter. Die Betriebsunterbrechungsversicherung übernimmt diese fortlaufenden Kosten, um deine finanzielle Stabilität zu gewährleisten. Dazu gehören:
- Miet- und Pachtkosten: Für deine Geschäftsräume oder Produktionsanlagen.
- Personalkosten: Gehälter und Löhne deiner Mitarbeiter, sofern diese nicht durch Kurzarbeit oder andere Maßnahmen reduziert werden können.
- Zinsen und Kreditraten: Für Darlehen und Kredite, die du für deinen Betrieb aufgenommen hast.
- Leasingraten: Für Maschinen, Fahrzeuge oder andere Betriebsausstattung.
- Versicherungsprämien: Für andere betriebliche Versicherungen.
- Energiekosten: Fixe Grundgebühren für Strom, Wasser und Gas.
- Steuern und Abgaben: Sofern diese nicht direkt umsatzabhängig sind.
Zusätzliche Kosten zur Schadensminderung
Darüber hinaus kann die Versicherung auch Kosten übernehmen, die du aufwenden musst, um den Schaden zu begrenzen oder die Wiederaufnahme des Betriebs zu beschleunigen. Dies kann beispielsweise sein:
- Kosten für provisorische Unterbringung oder Auslagerung von Maschinen oder Waren.
- Kosten für die Anmietung von Ersatzgeräten oder -räumen.
- Kosten für Mehrarbeit oder Überstunden, um Produktionsrückstände nach der Wiederaufnahme des Betriebs aufzuholen.
- Kosten für die Beauftragung externer Dienstleister zur Schadensbeseitigung oder Wiederherstellung.
Die richtige Versicherungssumme ermitteln – So vermeidest du Unterversicherung
Die Höhe der Versicherungssumme ist entscheidend dafür, wie gut du im Ernstfall abgesichert bist. Eine zu niedrige Versicherungssumme führt zur Unterversicherung, was bedeutet, dass der Versicherer im Schadensfall die Leistung entsprechend kürzt. Das Ziel ist es, die Versicherungssumme so zu wählen, dass sie alle fortlaufenden Kosten und den entgangenen Gewinn für eine bestimmte Dauer abdeckt.
Berechnung der Jahreswerte
Die Grundlage für die Versicherungssumme bilden die sogenannten Jahreswerte. Diese ergeben sich aus der Summe deiner betrieblichen Kosten und des erwarteten Gewinns im vergangenen oder laufenden Geschäftsjahr. Die Versicherer verlangen in der Regel eine Aufschlüsselung dieser Werte:
- Umsatzerlöse
- Gewinn (Betriebsergebnis vor Steuern)
- Fortlaufende Kosten: Hierzu zählen alle oben genannten Kosten, die auch während einer Betriebsunterbrechung anfallen würden.
Die Dauer der Unterbrechung – Entscheidend für die Leistung
Ein weiterer wichtiger Faktor ist die versicherte Unterbrechungsdauer. Diese gibt an, wie lange die Versicherung maximal leisten soll. Üblich sind Zeiträume von 6, 12 oder 24 Monaten. Die Wahl der Dauer hängt von der Kritikalität deiner Lieferketten, der Verfügbarkeit von Ersatzmaschinen oder -standorten und der durchschnittlichen Dauer von Reparaturen oder Wiederaufbaumaßnahmen in deiner Branche ab.
Vereinfachte Summenermittlung
Manche Versicherer bieten auch vereinfachte Verfahren zur Ermittlung der Versicherungssumme an, bei denen du beispielsweise einen prozentualen Aufschlag auf deine Kennzahlen vornimmst. Es ist jedoch immer ratsam, die genaue Berechnungsgrundlage zu verstehen und die Summe kritisch zu prüfen.
Was ist NICHT versichert? Ausschlüsse und Grenzen
Wie bei jeder Versicherung gibt es auch bei der Betriebsunterbrechungsversicherung Ausschlüsse und Grenzen. Es ist essenziell, diese zu kennen, um keine falschen Erwartungen zu haben.
- Vorsatz und grobe Fahrlässigkeit: Schäden, die du oder deine Mitarbeiter vorsätzlich oder grob fahrlässig verursacht haben, sind in der Regel ausgeschlossen.
- Krieg, innere Unruhen und terroristische Akte: Diese Risiken sind in der Regel durch spezielle Klauseln vom Versicherungsschutz ausgenommen.
- Naturkatastrophen, die nicht explizit versichert sind: Wenn du keine Elementarschadenversicherung abgeschlossen hast, sind Schäden durch Erdbeben, Überschwemmungen etc. nicht abgedeckt.
- Reputationsschäden: Die Versicherung deckt finanzielle Verluste aufgrund von negativer Presse oder schlechtem Ruf nicht ab.
- Normale Verschleißerscheinungen: Schäden, die durch normalen Gebrauch und Alterung von Maschinen entstehen, sind nicht versichert.
- Marktbedingte Veränderungen: Ein Rückgang der Nachfrage aufgrund von wirtschaftlichen Trends oder veränderten Kundenwünschen fällt nicht unter die Betriebsunterbrechungsversicherung.
- Fehlende behördliche Genehmigungen oder Lizenzen: Wenn dein Betrieb nicht genehmigt ist oder die Erlaubnis entzogen wird, ist dies kein Versicherungsfall.
Wichtige Klauseln und Bedingungen
Beim Abschluss und im Schadensfall sind verschiedene Klauseln und Bedingungen relevant:
- Karenzzeit: Eine vereinbarte Zeitspanne nach Eintritt des Schadens, während der die Versicherung noch nicht leistet. Diese dient dazu, Bagatellschäden herauszufiltern.
- Obliegenheiten: Deine Pflichten im Schadenfall, wie z.B. die unverzügliche Meldung des Schadens, die Pflicht zur Schadensminderung und die Mitwirkung bei der Schadenermittlung.
- Leistungsdauer: Die maximal vereinbarte Dauer, für die die Versicherung leistet.
- Selbstbeteiligung: Ein vereinbarter Betrag, den du im Schadensfall selbst tragen musst.
Was ist versichert und wann zahlt sie? Eine Übersicht
| Aspekt | Erläuterung | Beispiele |
|---|---|---|
| Versicherte Ereignisse | Plötzliche und unvorhergesehene Ereignisse, die zu einer Betriebsunterbrechung führen. | Feuer, Leitungswasserschäden, Sturm, Hagel, Explosion, Schäden an elektrischen Anlagen. |
| Abgedeckte Kosten | Entgangener Gewinn und fortlaufende betriebliche Kosten, die auch während der Unterbrechung weiter anfallen. | Mieten, Gehälter, Zinsen, Leasingraten, Materialkosten (sofern nicht eingespart), entgangener Gewinn. |
| Zusätzliche Leistungen | Kosten zur Schadensminderung und Beschleunigung der Wiederaufnahme des Betriebs. | Anmietung von Ersatzgeräten, provisorische Unterbringung, Mehrkosten für Überstunden. |
| Typische Ausschlüsse | Vorsatz, grobe Fahrlässigkeit, Krieg, normale Verschleißerscheinungen, marktbedingte Veränderungen. | Selbstverschuldete Brände, Schäden durch Alterung von Maschinen, Umsatzrückgang wegen neuer Konkurrenz. |
| Wichtige Einflussfaktoren | Höhe der Versicherungssumme, vereinbarte Unterbrechungsdauer, Karenzzeit, Selbstbeteiligung. | Ist die Summe hoch genug? Kann der Betrieb 12 Monate ausfallen? Wie lange ist die Wartezeit? Wie viel muss ich selbst zahlen? |
FAQ – Häufig gestellte Fragen zu Betriebsunterbrechungsversicherung: Wann zahlt sie und was ist versichert?
Muss ich die Versicherungssumme jedes Jahr neu prüfen?
Ja, es ist dringend ratsam, die Versicherungssumme Ihrer Betriebsunterbrechungsversicherung mindestens einmal jährlich oder bei wesentlichen Änderungen in Ihrem Betrieb (z.B. Wachstum, neue Maschinen, größere Projekte) zu überprüfen. Eine Unterversicherung kann im Ernstfall gravierende finanzielle Lücken reißen, während eine Überversicherung zu unnötig hohen Prämien führt.
Was passiert, wenn mein Hauptlieferant ausfällt?
Die Absicherung des Ausfalls von Zulieferern oder Abnehmern ist nicht automatisch in jeder Betriebsunterbrechungsversicherung enthalten. Oft handelt es sich um eine Zusatzklausel oder einen separaten Baustein, der explizit mit dem Versicherer vereinbart werden muss. Prüfen Sie Ihre Police genau oder sprechen Sie Ihren Berater an, ob dieses Risiko mitversichert ist.
Wie lange nach einem Schaden bekomme ich die Leistung?
Nachdem der Versicherungsfall eingetreten ist und Sie den Schaden gemeldet haben, prüft der Versicherer die Angelegenheit. Die Auszahlung der Leistung erfolgt in der Regel, sobald die Höhe des Schadens festgestellt ist und die vereinbarte Karenzzeit abgelaufen ist. Dies kann je nach Komplexität des Falls und der Schnelligkeit der Schadensmeldung einige Wochen dauern.
Kann ich meine Produktionskosten auch dann versichern, wenn ich nur einen Teil meines Betriebs aufrechterhalten kann?
Ja, das ist möglich. Viele Policen der Betriebsunterbrechungsversicherung sind flexibel gestaltet. Wenn nur ein Teil Ihres Betriebs von der Unterbrechung betroffen ist, aber die fortlaufenden Kosten für den gesamten Betrieb weiterhin anfallen, kann die Versicherung diese abdecken, solange die Einschränkung eines Teils des Betriebs die Erzielung von Erträgen verhindert.
Was ist der Unterschied zwischen Betriebsunterbrechungsversicherung und Gewinnschadenversicherung?
Diese Begriffe werden oft synonym verwendet, meinen aber in der Regel dasselbe: die Absicherung von entgangenem Gewinn und fortlaufenden Kosten im Falle einer Betriebsunterbrechung. Streng genommen könnte eine Gewinnschadenversicherung sich rein auf den entgangenen Gewinn konzentrieren, während die Betriebsunterbrechungsversicherung breiter aufgestellt ist und auch die fortlaufenden Kosten abdeckt. In der Praxis meint man mit beiden Begriffen meist die gleiche Leistung.
Bin ich auch versichert, wenn mein Computer gehackt wird und ich nicht mehr arbeiten kann?
Die Absicherung von Cyberrisiken wie Hackerangriffen oder Ransomware ist in vielen modernen Betriebsunterbrechungsversicherungen als Zusatzleistung enthalten. Es ist jedoch entscheidend, dies in Ihrer Police zu überprüfen. Nicht jede klassische Police deckt diese Art von Schäden ab, und oft gibt es spezifische Bedingungen und Leistungsgrenzen für Cybervorfälle.


