
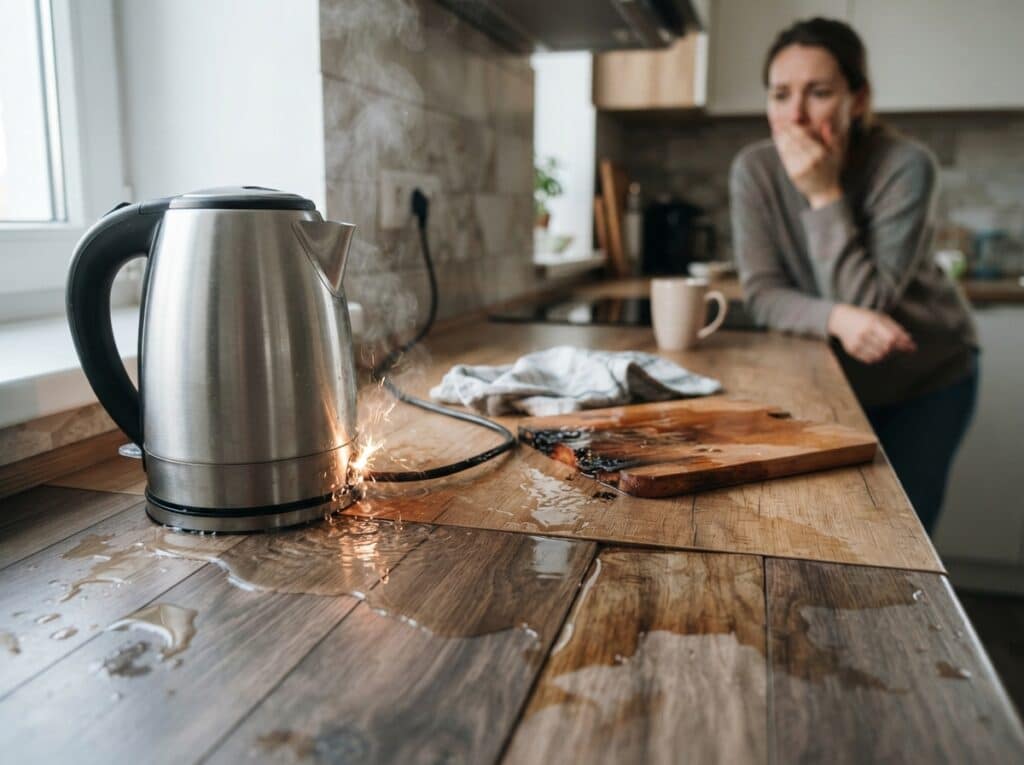
Die Produkthaftpflichtversicherung schützt dich als Hersteller, Importeur oder Händler vor den finanziellen Folgen von Schäden, die durch deine Produkte verursacht werden. Sie greift, wenn ein Produkt mangelhaft ist und dadurch Personen- oder Sachschäden entstehen oder Vermögensschäden nach sich zieht.
Umfang der Deckung: Was deckt die Produkthaftpflicht ab?
Deine Produkthaftpflichtversicherung deckt primär Schäden ab, die direkt auf einen Mangel deines Produkts zurückzuführen sind. Dies können sowohl körperliche Verletzungen bei Personen als auch Schäden an Sachen anderer sein. Der Versicherungsschutz umfasst dabei nicht nur die direkten Kosten, sondern auch indirekte Folgen und Aufwendungen, die mit der Schadensregulierung verbunden sind.
Personenschäden
Personenschäden sind die wohl gravierendsten Folgen eines fehlerhaften Produkts. Hierzu zählen:
- Körperverletzungen: Dies reicht von leichten Prellungen bis hin zu schweren Verletzungen, die zu dauerhafter Beeinträchtigung oder gar zum Tod führen können.
- Gesundheitsschäden: Beispielsweise allergische Reaktionen auf Inhaltsstoffe, Vergiftungen oder chronische Erkrankungen, die durch die Verwendung des Produkts ausgelöst werden.
- Schmerzensgeld: Wenn eine Person durch dein Produkt verletzt wird, kann diese Anspruch auf Schmerzensgeld haben. Die Versicherung übernimmt diese Kosten.
- Heilbehandlungskosten: Alle Kosten, die für medizinische Behandlungen, Medikamente und Rehabilitation entstehen.
- Verdienstausfall: Wenn die geschädigte Person aufgrund ihrer Verletzung nicht arbeiten kann, werden ihr entgehende Einkünfte erstattet.
- Pflegekosten: Kosten für notwendige Pflege, sowohl häuslich als auch stationär.
- Bestattungskosten: Im schlimmsten Fall, wenn ein Todesfall eintritt, übernimmt die Versicherung die Bestattungskosten.
Sachschäden
Sachschäden entstehen, wenn dein fehlerhaftes Produkt einen direkten Schaden an einem fremden Gegenstand verursacht. Wichtig ist hierbei, dass das beschädigte Gut nicht Teil des mangelhaften Produkts selbst ist. Beispiele hierfür sind:
- Beschädigung von Gebäuden: Wenn beispielsweise ein defektes Heizgerät einen Brand verursacht, der einen Teil des Wohnhauses zerstört.
- Zerstörung von Maschinen oder Geräten: Wenn ein defektes Ersatzteil eine teure Produktionsmaschine lahmlegt.
- Schäden an Fahrzeugen: Ein fehlerhafter Reifen, der zu einem Unfall führt und dabei andere Fahrzeuge beschädigt.
- Beschädigung von Konsumgütern: Wenn ein defektes Haushaltsgerät einen Brand auslöst, der Möbel und Einrichtungsgegenstände zerstört.
Die Versicherung erstattet hier die Wiederherstellungskosten oder den Zeitwert des beschädigten Gegenstands.
Vermögensschäden
Vermögensschäden sind finanzielle Nachteile, die nicht direkt aus Personen- oder Sachschäden resultieren, aber durch die Fehlerhaftigkeit deines Produkts verursacht werden. Sie sind oft eine Folge von Personen- oder Sachschäden, können aber auch eigenständig auftreten. Dazu gehören:
- Mietausfälle: Wenn ein beschädigtes Mietobjekt nicht vermietet werden kann.
- Produktionsstillstand: Wenn durch ein fehlerhaftes Zulieferteil die gesamte Produktion eines Unternehmens zum Erliegen kommt.
- Entgangener Gewinn: Wenn durch den Mangel des Produkts Aufträge verloren gehen oder die Geschäftstätigkeit unterbrochen wird.
- Gutachter- und Sachverständigenkosten: Kosten für die Ermittlung der Schadensursache und -höhe.
- Rechtsanwaltskosten: Wenn du dich gegen unberechtigte Ansprüche verteidigen musst.
Hier ist die Abgrenzung zu reinen Gewinnausfallschäden ohne Bezug zu einem konkreten Ereignis wichtig. Die Versicherung deckt typischerweise Folgevermögensschäden ab.
Abgrenzung: Wann greift die Produkthaftpflicht nicht?
Es gibt Situationen, in denen die Produkthaftpflichtversicherung nicht leistet. Dazu zählen:
- Eigenschäden: Schäden am eigenen Produkt oder an eigenen Sachen sind nicht versichert.
- Folgeschäden am fehlerhaften Produkt selbst: Wenn das fehlerhafte Produkt durch seinen eigenen Mangel zerstört wird, sind diese Kosten in der Regel nicht gedeckt.
- Vorsatz: Schäden, die du vorsätzlich herbeiführst, sind ausgeschlossen.
- Gewöhnliche Abnutzung und Verschleiß: Schäden, die durch normalen Gebrauch und Alterung entstehen, fallen nicht unter die Produkthaftpflicht.
- Naturkatastrophen: Schäden, die durch höhere Gewalt wie Erdbeben oder Überschwemmungen verursacht werden.
- Verstöße gegen Gesetze oder Verordnungen (sofern nicht ausdrücklich vereinbart): Beispielsweise die Nichtbeachtung von Zulassungspflichten.
Die Rolle der Produkthaftpflichtversicherung in deinem Geschäftsmodell
Als Unternehmer trägst du eine Verantwortung für die Sicherheit deiner Produkte. Die Produkthaftpflichtversicherung ist ein essenzieller Bestandteil des Risikomanagements. Sie schützt dich vor existenzbedrohenden Forderungen und ermöglicht es dir, dich auf dein Kerngeschäft zu konzentrieren, ohne ständige Sorge vor den finanziellen Auswirkungen potenzieller Produktschäden.
| Schadenskategorie | Beschreibung | Beispiele |
|---|---|---|
| Personenschäden | Körperliche Verletzungen, Gesundheitsschäden oder Tod einer Person durch dein Produkt. | Schnittwunden durch ein Küchenmesser, Vergiftung durch kontaminierte Lebensmittel, Verbrennungen durch defekten Toaster. |
| Sachschäden | Beschädigung oder Zerstörung von fremdem Eigentum durch dein Produkt. | Brand eines Hauses durch defekte Elektrogeräte, Zerstörung einer Produktionsanlage durch fehlerhafte Ersatzteile, Schäden an einem Auto durch fehlerhafte Reifen. |
| Reine Vermögensschäden | Finanzielle Verluste, die nicht unmittelbar auf Personen- oder Sachschäden zurückzuführen sind, aber durch die Produktfehlerhaftigkeit entstehen. | Entgangener Gewinn durch Produktionsstillstand, Kosten für Rückrufe, Mietausfälle durch beschädigte Objekte. |
| Abwehrkosten | Kosten für die juristische Verteidigung gegen unberechtigte Schadensersatzansprüche. | Anwaltsgebühren, Gerichtskosten, Gutachterkosten zur Entkräftung einer Forderung. |
Relevanz von Produkthaftung für verschiedene Branchen
Die Notwendigkeit einer Produkthaftpflichtversicherung ist branchenunabhängig, da jeder Hersteller, Importeur oder Händler potenziellen Risiken ausgesetzt ist. Einige Branchen sind jedoch aufgrund der Art ihrer Produkte und der damit verbundenen Risiken besonders exponiert:
- Lebensmittel- und Getränkeindustrie: Kontamination, allergene Stoffe, Verderbnis.
- Automobilindustrie und Zulieferer: Defekte Teile, die zu Unfällen führen können.
- Spielzeughersteller: Verletzungsgefahren durch Kleinteile, giftige Materialien.
- Medizintechnik: Fehlerhafte Geräte, die Patienten schaden.
- Bauwesen und Baustoffe: Mangelhafte Materialien, die zu Gebäudeschäden führen.
- Elektro- und Elektronikindustrie: Brandgefahr, Stromschläge.
- Chemische Industrie: Gefährliche Stoffe, Umweltschäden.
Zusatzbausteine und Erweiterungen der Deckung
Moderne Produkthaftpflichtversicherungen bieten oft flexible Zusatzbausteine, um deinen individuellen Bedürfnissen gerecht zu werden:
- Erweiterte Sachschäden: Versicherung von Schäden an weiterverarbeiteten oder in das Bauwerk integrierten Sachen.
- Umweltschäden: Deckung von Umweltschäden, die durch dein Produkt verursacht werden.
- Rückrufaktionen: Kosten, die dir durch einen Produktsicherheitsrückruf entstehen (z.B. Benachrichtigung von Kunden, Logistik).
- Abhandenkommen von Fremdgut: Wenn dein Produkt Schaden an fremdem Gut verursacht, das du zur Bearbeitung oder Lagerung übernommen hast.
- Auslandsrisiken: Versicherungsschutz für Produkte, die auch im Ausland vertrieben werden.
Was du konkret tun kannst, um Risiken zu minimieren
Neben dem Abschluss einer geeigneten Versicherung sind präventive Maßnahmen entscheidend:
- Qualitätsmanagement: Implementiere strenge Qualitätskontrollen in allen Produktionsphasen.
- Produktsicherheit: Achte auf die Einhaltung aller relevanten Sicherheitsstandards und -vorschriften.
- Dokumentation: Führe lückenlose Aufzeichnungen über Produktionsprozesse, Materialprüfungen und Lieferanten.
- Schulung deiner Mitarbeiter: Sorge dafür, dass alle Beteiligten die Bedeutung von Produktsicherheit verstehen.
- Regelmäßige Überprüfung: Lasse deine Produkte regelmäßig auf Sicherheit und Konformität prüfen.
FAQ – Häufig gestellte Fragen zu Produkthaftpflicht: Welche Schäden durch Produkte sind versichert?
Was ist der Unterschied zwischen Produkthaftpflicht und Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die du oder deine Mitarbeiter während deiner betrieblichen Tätigkeit verursachen, unabhängig vom Produkt selbst. Die Produkthaftpflicht konzentriert sich speziell auf Schäden, die durch die Eigenschaften oder Fehler deines hergestellten oder vertriebenen Produkts entstehen, nachdem es den Betrieb verlassen hat.
Sind Schäden am Produkt selbst versichert?
In der Regel sind reine Schäden am mangelhaften Produkt selbst nicht durch die Produkthaftpflichtversicherung gedeckt. Sie greift, wenn dein fehlerhaftes Produkt Schaden an Dritten oder deren Eigentum verursacht.
Wer ist bei einem Schaden durch ein fehlerhaftes Produkt versichert?
Der Versicherte ist in der Regel der Hersteller, Importeur oder Händler des Produkts. Je nach Police können auch nachgeschaltete Abnehmer unter bestimmten Umständen mitversichert sein.
Wie hoch sollte die Versicherungssumme sein?
Die angemessene Versicherungssumme hängt stark von deinem Geschäftsmodell, der Art deiner Produkte und den potenziellen Risiken ab. Eine pauschale Empfehlung ist schwierig; es empfiehlt sich, eine individuelle Risikoanalyse durchzuführen und dies mit deinem Versicherer zu besprechen.
Was passiert, wenn ich ein Produkt im Ausland kaufe und es dort Schaden verursacht?
Die Deckung für im Ausland verursachte Schäden hängt von den Bedingungen deiner Police ab. Viele Versicherer bieten eine Auslandsdeckung an, die jedoch spezifische Klauseln enthalten kann. Es ist ratsam, dies im Vorfeld genau zu klären.
Sind auch Schäden durch Dienstleistungen, die mit einem Produkt zusammenhängen, versichert?
Die Produkthaftpflichtversicherung bezieht sich primär auf Sach- und Personenschäden, die durch das Produkt selbst verursacht werden. Dienstleistungen wie Installation oder Wartung können unter Umständen in der Betriebshaftpflicht oder einer separaten Dienstleistungshaftpflichtversicherung abgedeckt sein. Die Abgrenzung ist hier wichtig.
Was sind „reine Vermögensschäden“ im Kontext der Produkthaftpflicht?
Reine Vermögensschäden sind finanzielle Nachteile, die nicht direkt auf einer Körperverletzung oder Sachbeschädigung beruhen, aber durch den Mangel deines Produkts entstanden sind. Beispiele sind entgangener Gewinn durch Produktionsausfälle oder Kosten für eine notwendige Rückrufaktion, wenn dadurch kein direkter Personen- oder Sachschaden entstanden ist.


