
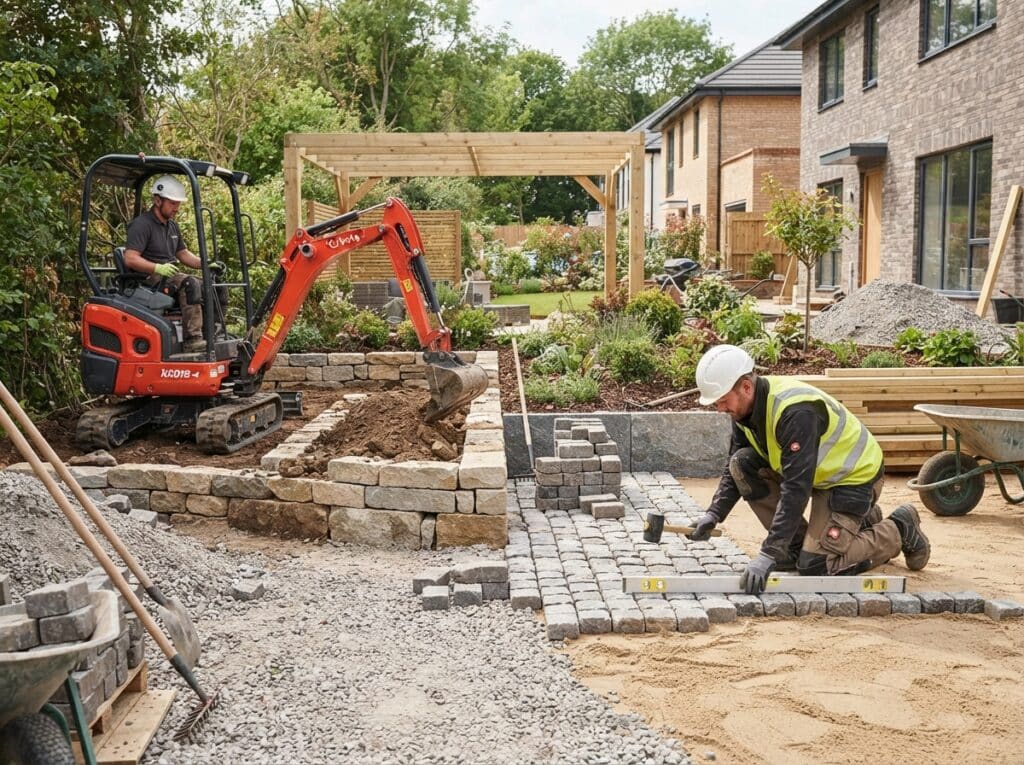
Als Betreiber eines Garten- und Landschaftsbauunternehmens bist du täglich unzähligen Risiken ausgesetzt, die schnell zu erheblichen finanziellen Verlusten führen können. Die richtige Absicherung schützt dein Unternehmen vor unvorhergesehenen Ereignissen und sichert deine Existenz.
Die wichtigsten Versicherungen für dein Garten- und Landschaftsbauunternehmen
In der dynamischen Welt des Garten- und Landschaftsbaus können Sachschäden, Personenschäden oder Vermögensverluste schnell zu existenziellen Bedrohungen werden. Eine fundierte Versicherungspolice ist daher keine Option, sondern eine Notwendigkeit, um dein Unternehmen resilient zu gestalten. Im Folgenden findest du eine Übersicht über die essenziellen Absicherungen, die du als Profi in diesem Sektor unbedingt in Betracht ziehen solltest.
Betriebshaftpflichtversicherung: Dein Fundament der Sicherheit
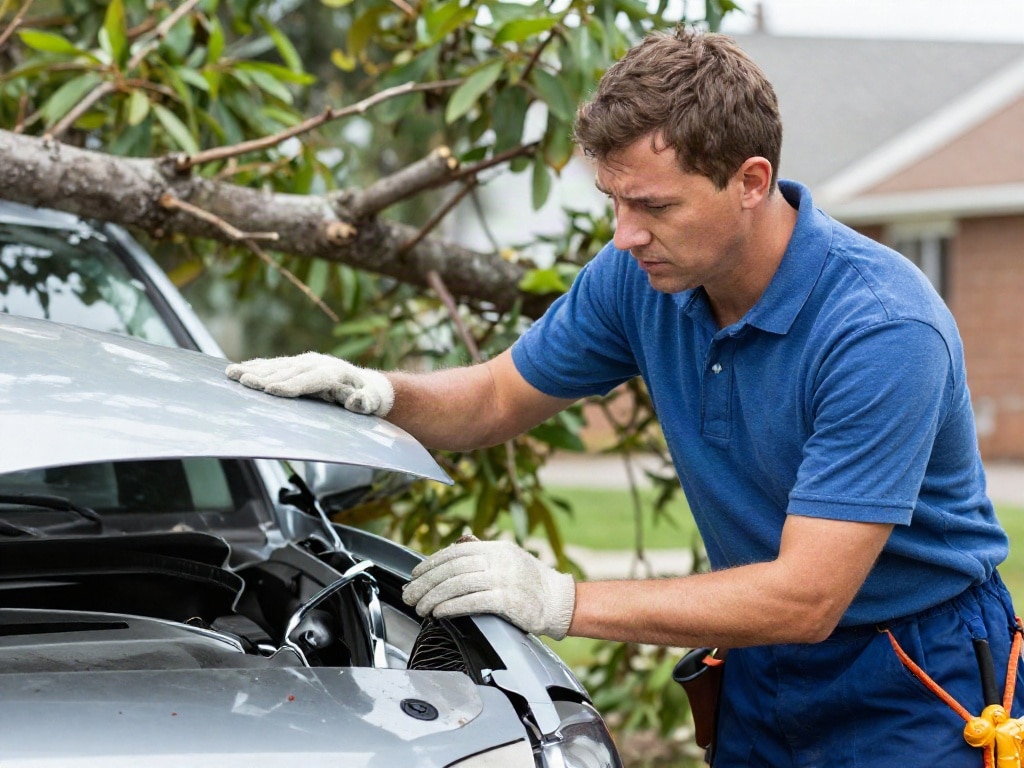
Die Betriebshaftpflichtversicherung ist zweifellos die wichtigste Police für jedes Unternehmen im Garten- und Landschaftsbau. Sie schützt dich vor den finanziellen Folgen von Schäden, die du oder deine Mitarbeiter während der Ausübung deiner Tätigkeit Dritten zufügen. Stell dir vor, du fällst bei der Baumpflege einen Ast, der auf das Auto eines Passanten stürzt und einen erheblichen Sachschaden verursacht. Oder ein Mitarbeiter hinterlässt beim Verlegen von Pflastersteinen Stolperfallen, die zu Personenschäden führen. In solchen Fällen greift die Betriebshaftpflichtversicherung und übernimmt die Kosten für Schadensersatzansprüche, Reparaturen oder medizinische Behandlungen.
Worauf solltest du bei der Betriebshaftpflichtversicherung achten:
- Deckungssummen: Achte auf ausreichend hohe Deckungssummen für Personen-, Sach- und Vermögensschäden. In deiner Branche können die Schadenssummen schnell in die Höhe schnellen. Eine Pauschaldeckung von mehreren Millionen Euro ist hier oft ratsam.
- Erweiterte Klauseln: Prüfe, ob Schäden durch Umwelteinflüsse (z.B. versehentliche Verunreinigung von Gewässern) oder Schäden an gemieteten Geräten abgedeckt sind.
- Forderungsausfallschäden: Eine Klausel, die dich absichert, falls ein Schuldner von dir nicht zahlen kann, obwohl er dir einen Schaden zugefügt hat.
Inhaltsversicherung: Schutz für dein Betriebseigentum
Deine Werkzeuge, Maschinen, dein Fuhrpark und andere Betriebsunterlagen sind das Herzstück deines Geschäfts. Ein Brand in der Werkstatt, ein Einbruchdiebstahl oder ein Sturmschaden können diese Werte vernichten. Die Inhaltsversicherung (auch Inhalts- oder Betriebsunterbrechungsversicherung genannt) deckt die Kosten für die Wiederbeschaffung oder Reparatur deiner beschädigten oder gestohlenen Betriebseinrichtung.
Wichtige Aspekte der Inhaltsversicherung:
- Neuwertentschädigung: Stelle sicher, dass deine Versicherung den Neuwert deiner beschädigten Gegenstände erstattet, damit du gleichwertige neue Sachen kaufen kannst.
- Elementarschäden: Achte auf die Mitversicherung von Schäden durch Elementarereignisse wie Überschwemmung, Starkregen, Hagel oder Lawinen – gerade in ländlichen oder hochwassergefährdeten Gebieten relevant.
- Betriebsunterbrechung: Eine Betriebsunterbrechungsversicherung springt ein, wenn dein Betrieb aufgrund eines versicherten Schadens stillsteht. Sie deckt laufende Kosten wie Miete, Gehälter und entgangenen Gewinn ab.
Fahrzeugversicherung: Absicherung für deinen Fuhrpark
Dein Fuhrpark ist essentiell für die Mobilität und die Ausführung deiner Aufträge. Vom Transporter bis zum Bagger – jedes Fahrzeug stellt ein potenzielles Risiko dar. Eine Kfz-Haftpflichtversicherung ist gesetzlich vorgeschrieben, deckt aber nur Schäden ab, die du anderen zufügst. Für dein eigenes Fahrzeug sind zusätzlich eine Teilkasko- oder Vollkaskoversicherung sinnvoll.
Was du bei der Fahrzeugversicherung beachten solltest:
- Vollkasko vs. Teilkasko: Die Vollkasko deckt auch Schäden an deinem eigenen Fahrzeug ab, die durch deine eigene Schuld entstanden sind (z.B. bei einem Unfall). Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Elementarschäden. Für neuere oder teurere Fahrzeuge ist die Vollkasko oft die bessere Wahl.
- Spezialfahrzeuge: Spezialisierte Fahrzeuge wie Bagger oder LKW können oft nur mit speziellen Policen versichert werden, die auf ihre spezifischen Risiken zugeschnitten sind.
- Fahrer: Kläre, ob alle potenziellen Fahrer deines Fuhrparks in der Police aufgeführt sind.
Maschinenbruchversicherung: Schutz vor kostspieligen Ausfällen
Der Einsatz von Spezialmaschinen wie Rasenmährobotern, Vertikutierern, Kettensägen oder auch größeren Baumaschinen birgt immer das Risiko eines technischen Defekts oder eines Bruchschadens. Die Maschinenbruchversicherung springt ein, wenn deine Maschinen durch unvorhergesehene äußere Einflüsse oder innere Mängel beschädigt werden. Dies kann beispielsweise ein plötzlicher Getriebeschaden an einem Mähdrescher sein, der dich im laufenden Betrieb lahmlegt.
Wichtige Punkte bei der Maschinenbruchversicherung:
- Umfang der Deckung: Informiere dich genau, welche Arten von Schäden abgedeckt sind. Dazu zählen oft Bedienungsfehler, Kurzschluss, Materialfehler, aber auch Frostschäden.
- Selbstbehalt: Achte auf die Höhe des Selbstbehalts. Ein höherer Selbstbehalt senkt die Prämie, bedeutet aber im Schadensfall auch höhere eigene Kosten.
- Wartung: Die Versicherung verlangt in der Regel, dass die Maschinen ordnungsgemäß gewartet werden.
Unfallversicherung: Absicherung für dich und deine Mitarbeiter
Ein Arbeitsunfall im Garten- und Landschaftsbau kann schwerwiegende Folgen haben, die über die reine Arbeitsunfähigkeit hinausgehen. Die gesetzliche Unfallversicherung für Angestellte ist zwar vorhanden, aber für dich als Selbstständigen und für eventuelle freie Mitarbeiter sind zusätzliche Sicherungsmaßnahmen entscheidend.
Überlegenswerte Aspekte der Unfallversicherung:
- Selbstständigenabsicherung: Als Selbstständiger bist du nicht automatisch durch die gesetzliche Unfallversicherung abgesichert. Eine private Unfallversicherung bietet dir finanzielle Unterstützung bei bleibenden Schäden oder im Todesfall.
- Mitarbeiterunfälle: Prüfe, ob deine Betriebshaftpflichtversicherung auch mitversichert, wenn ein von dir beauftragter Subunternehmer oder ein nicht fest angestellter Helfer einen Unfall hat.
- Leistungen: Achte auf Leistungen wie Unfallrente, Genesungsgeld, Kosmetische Operationen oder die Übernahme von Hilfsmitteln.
Bauherrenhaftpflichtversicherung: Wenn du im Auftrag handelst
Wenn du größere Projekte im Auftrag von privaten Bauherren durchführst, ist es wichtig, die Verantwortung für Schäden, die während der Bauphase entstehen, klar zu regeln. Die Bauherrenhaftpflichtversicherung schützt den Bauherrn, aber auch dich als ausführendes Unternehmen, vor den finanziellen Folgen von Schäden, die durch deine Bautätigkeit entstehen.
Was die Bauherrenhaftpflichtversicherung abdeckt:
- Schäden am Nachbargrundstück: Diese Versicherung kann Schäden abdecken, die beispielsweise durch Erschütterungen oder die Absenkung von Erdreich auf angrenzenden Grundstücken entstehen.
- Personenschäden auf der Baustelle: Wenn ein Besucher der Baustelle stürzt und sich verletzt, kann diese Versicherung greifen.
- Schäden am Bauwerk selbst: In manchen Fällen kann die Versicherung auch Schäden abdecken, die am Bauwerk selbst durch unsachgemäße Ausführung entstehen, wobei hier oft die Berufshaftpflichtversicherung eine größere Rolle spielt.
Berufshaftpflichtversicherung: Für Planer und Berater
Wenn du neben der reinen Ausführung auch Planungs- oder Beratungsleistungen anbietest, ist eine Berufshaftpflichtversicherung unerlässlich. Sie schützt dich vor finanziellen Forderungen, die sich aus Planungsfehlern, Beratungsfehlern oder der Verletzung von Aufklärungspflichten ergeben. Ein fehlerhafter Entwurf für ein Bewässerungssystem, der zu erheblichen Wasserschäden führt, kann hier schnell kostspielig werden.
Was du bei der Berufshaftpflichtversicherung beachten solltest:
- Spezifische Risiken: Stelle sicher, dass die Police die spezifischen Risiken deines Fachgebiets abdeckt, z.B. Fehler bei der Bodengutachterstellung, Pflanzenwahl oder der Konstruktion von Außenanlagen.
- Nachhaltigkeitsberatung: Wenn du Beratung zu ökologischen oder nachhaltigen Gartenbauleistungen anbietest, kläre, ob diese Risiken ebenfalls mitversichert sind.
- Vertragsprüfung: Überprüfe die Versicherungsbedingungen sorgfältig, um sicherzustellen, dass alle relevanten Tätigkeiten abgedeckt sind.
Übersicht über wichtige Versicherungen im Garten- und Landschaftsbau
| Versicherungsart | Zweck und Wichtigkeit | Typische Risiken | Besonderheiten für Garten-/Landschaftsbau |
|---|---|---|---|
| Betriebshaftpflichtversicherung | Schutz vor Ansprüchen Dritter bei Personen-, Sach- und Vermögensschäden durch deine Tätigkeit. Grundlegend für jedes Unternehmen. | Beschädigung fremder Eigentümer (z.B. durch herabfallende Äste), Verletzung von Personen (Stolperfallen, unsachgemäße Arbeiten), Vermögensschäden durch Beratungsfehler. | Abdeckung von Umweltschäden, Schäden an gemieteten Geräten, Deckung von Schäden durch Subunternehmer. |
| Inhaltsversicherung | Sichert die Wiederbeschaffung von Maschinen, Werkzeugen und Material nach Schäden wie Feuer, Einbruch oder Sturm. | Brand, Diebstahl, Wasserschaden, Sturmschäden an Betriebsgebäuden und Inventar. | Elementarschäden (Überschwemmung, Starkregen), Betriebsunterbrechung als Folge eines versicherten Schadens. |
| Fahrzeugversicherung (Kfz-Haftpflicht, Kasko) | Deckung von Schäden durch oder an deinen Fahrzeugen (Transporter, LKW, Anhänger, Spezialfahrzeuge). | Unfälle mit deinem Fuhrpark, Diebstahl, Vandalismus, Schäden durch Fremdeinwirkung. | Versicherung von Spezialfahrzeugen (Bagger, Radlader), Abdeckung von Schäden durch laden/entladen. |
| Maschinenbruchversicherung | Schutz vor unvorhergesehenen technischen Defekten oder Brüchen an Maschinen und Geräten. | Mechanische Brüche, Bedienungsfehler, Kurzschlüsse, Materialfehler, höhere Gewalt. | Abdeckung von Gartengeräten (Rasenmähroboter, Vertikutierer) bis hin zu Baumaschinen. Frostschäden. |
| Unfallversicherung | Finanzielle Absicherung für dich und deine Mitarbeiter bei Arbeitsunfällen. | Körperliche Verletzungen, bleibende Invalidität, Tod als Folge eines Arbeitsunfalls. | Besondere Risiken durch den Umgang mit schweren Geräten, Pflanzen, Höhenarbeiten. Absicherung für Selbstständige. |
Spezielle Versicherungsbedürfnisse im Garten- und Landschaftsbau
Über die genannten Grundversicherungen hinaus gibt es weitere Aspekte, die für dich als Fachmann im Garten- und Landschaftsbau von besonderer Bedeutung sein können. Die Komplexität der Projekte und die Nähe zur Natur bergen spezifische Risiken, die durch gezielte Policen abgedeckt werden sollten.
Rechtsschutzversicherung: Deine juristische Absicherung
Streitigkeiten mit Kunden, Lieferanten oder Behörden können schnell kostspielig werden. Eine Rechtsschutzversicherung kann dir helfen, die Kosten für Anwälte, Gerichtsprozesse und Gutachter zu tragen. Dies ist besonders relevant, wenn es um Vertragsstreitigkeiten oder Gewährleistungsansprüche geht.
Transportversicherung: Wenn dein Material unterwegs ist
Wenn du hochwertige Pflanzen, Bäume oder Materialien transportierst, die beim Transport beschädigt werden könnten, kann eine Transportversicherung sinnvoll sein. Diese deckt Schäden, die während des Transports entstehen, z.B. durch unsachgemäße Ladungssicherung oder Unfälle.
Cyberversicherung: Schutz vor digitalen Angriffen
Auch in der handwerklichen Branche sind digitale Daten entscheidend. Kundendaten, Planungsunterlagen, Rechnungen – ein Hackerangriff oder ein Datenverlust kann erhebliche Folgen haben. Eine Cyberversicherung schützt vor den Kosten, die durch Datenverlust, Betriebsunterbrechung durch Cyberangriffe oder Erpressung entstehen.
FAQ – Häufig gestellte Fragen zu Versicherungen für Garten- und Landschaftsbau: Welche Absicherung ist wichtig?
Was passiert, wenn ich als Garten- und Landschaftsbauer einen Fehler mache, der zu einem Schaden führt?
Wenn du oder deine Mitarbeiter während der Ausführung eurer Tätigkeit einen Fehler machen, der zu einem Personen-, Sach- oder Vermögensschaden bei Dritten führt, greift in der Regel die Betriebshaftpflichtversicherung. Diese Versicherung deckt die Schadensersatzansprüche des Geschädigten ab und schützt dich so vor finanziellen Ruin. Achte darauf, dass die Deckungssummen ausreichend hoch sind, um auch potenziell hohe Schadensersatzforderungen abzufangen.
Welche Versicherung brauche ich, wenn meine teuren Maschinen beschädigt werden?
Für die Beschädigung von Maschinen und Geräten, die du für deine Arbeit benötigst, sind primär zwei Versicherungen relevant: Die Inhaltsversicherung deckt Schäden an deinem Betriebsinventar, also auch an Werkzeugen und kleineren Maschinen, die durch Ereignisse wie Feuer, Diebstahl oder Sturm entstehen. Für größere oder spezialisierte Maschinen, bei denen technische Defekte oder plötzliche Brüche im Vordergrund stehen, ist die Maschinenbruchversicherung die richtige Wahl. Sie deckt Kosten für Reparaturen oder den Ersatz von Maschinen, die durch unvorhergesehene Ereignisse wie Bedienungsfehler, Kurzschluss oder Materialfehler beschädigt werden.
Muss ich als Einzelunternehmer oder Kleinunternehmer eine Betriebshaftpflichtversicherung abschließen?
Ja, eine Betriebshaftpflichtversicherung ist für jeden Unternehmer, unabhängig von der Größe seines Unternehmens, unerlässlich. Auch als Einzelunternehmer oder Kleinunternehmer kannst du unverschuldet Schäden verursachen. Ein kleiner Fehler bei der Baumpflege kann beispielsweise einen hohen Sachschaden an einem Gebäude verursachen. Ohne eine Betriebshaftpflichtversicherung müsstest du diese Kosten aus eigener Tasche tragen, was deine gesamte Existenz gefährden könnte.
Wie wichtig ist die Fahrzeugversicherung für meinen Transporter?
Die Fahrzeugversicherung ist für deinen Transporter, der essenziell für deine Mobilität ist, von höchster Bedeutung. Die Kfz-Haftpflichtversicherung ist gesetzlich vorgeschrieben und deckt Schäden ab, die du mit deinem Fahrzeug anderen zufügst. Für dein eigenes Fahrzeug sind jedoch zusätzlich eine Teilkasko- oder Vollkaskoversicherung ratsam. Die Teilkasko deckt Schäden wie Diebstahl, Brand oder Glasbruch ab, während die Vollkasko auch Schäden an deinem eigenen Fahrzeug einschließt, die durch deine eigene Schuld entstanden sind. Dies ist besonders wichtig, um Reparaturkosten im Falle eines Unfalls zu minimieren.
Was ist, wenn ein Mitarbeiter auf der Baustelle einen Unfall hat?
Wenn du Mitarbeiter beschäftigst, sind diese über die gesetzliche Unfallversicherung abgesichert, die du als Arbeitgeber finanzierst. Diese Versicherung deckt die Kosten für medizinische Behandlung, Rehabilitation und gegebenenfalls Rentenzahlungen im Falle eines Arbeitsunfalls. Es ist dennoch ratsam, deine Betriebshaftpflichtversicherung auf die Mitversicherung von Schäden zu prüfen, die durch deine Mitarbeiter verursacht werden, und sicherzustellen, dass diese Schäden ausreichend abgedeckt sind. Für dich als Selbstständigen ohne Angestellte ist eine private Unfallversicherung zur Absicherung deiner eigenen Person empfehlenswert.
Welche Versicherung hilft mir, wenn mein Gartenbauprojekt zu Verzögerungen führt, die mir Kosten verursachen?
Wenn dein Gartenbauprojekt aufgrund von Problemen, die du zu verantworten hast, zu Verzögerungen führt und dir dadurch Kosten entstehen, kann eine entsprechende Klausel in der Betriebshaftpflichtversicherung oder eine spezifische Betriebsunterbrechungsversicherung (oft an die Inhaltsversicherung gekoppelt) helfen. Die Betriebsunterbrechungsversicherung deckt in der Regel laufende Kosten wie Miete und Gehälter sowie entgangenen Gewinn ab, wenn dein Betrieb aufgrund eines versicherten Schadens nicht arbeiten kann. Bei konkreten Projektverzögerungen, die nicht durch typische Schadensereignisse ausgelöst werden, sondern z.B. durch mangelhafte Planung oder Organisation, könnte die Berufshaftpflichtversicherung, falls du Beratungs- oder Planungsleistungen anbietest, greifen, um eventuelle Vermögensschäden des Kunden abzudecken. Es ist jedoch wichtig, die genauen Bedingungen und Ausschlüsse deiner Policen zu prüfen.
Bin ich als Einzelunternehmer auch versichert, wenn ich kurzfristig helfe?
Als Einzelunternehmer ohne Angestellte bist du primär für deine eigene Absicherung verantwortlich. Wenn du kurzfristig hilfst, ist es entscheidend, dass du deine eigene Betriebshaftpflichtversicherung und ggf. eine private Unfallversicherung hast. Falls du im Rahmen deiner Hilfeleistung einen Schaden verursachst, deckt deine Betriebshaftpflichtversicherung diesen ab. Wenn du selbst zu Schaden kommst, greift deine private Unfallversicherung. Es ist ratsam, die Bedingungen deiner Policen genau zu prüfen und im Zweifel mit deinem Versicherer Rücksprache zu halten, ob deine Tätigkeit als Helfer mitversichert ist.


