
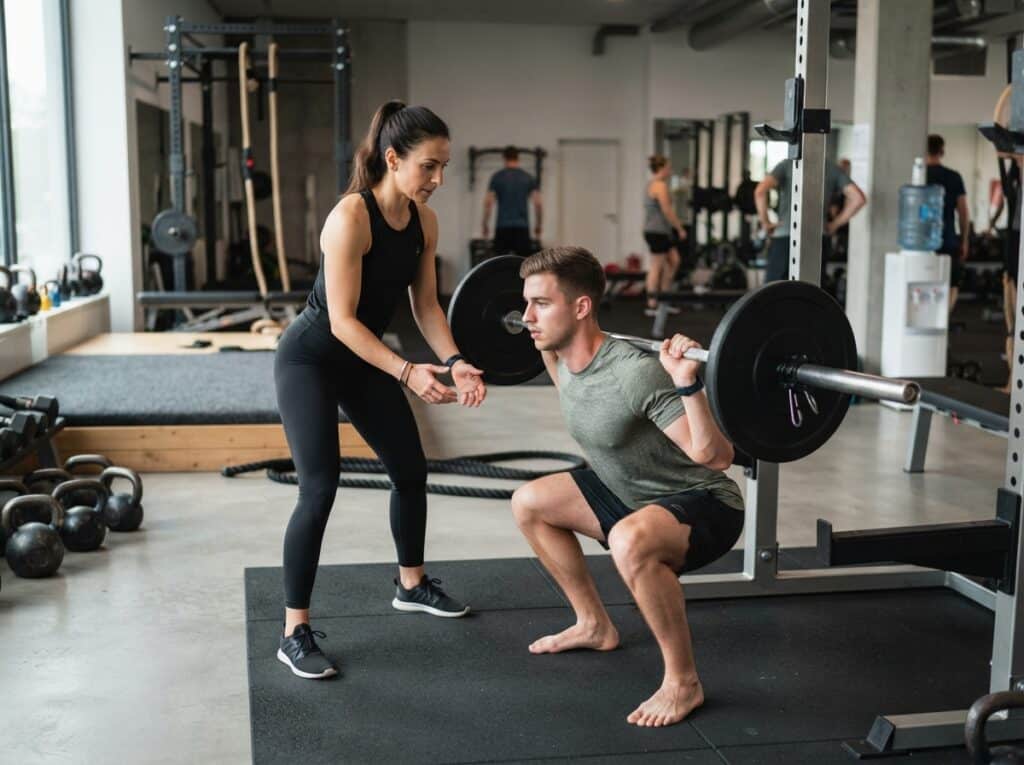
Als Personal Trainer trägst du eine immense Verantwortung, sowohl für die Gesundheit und Sicherheit deiner Klienten als auch für deine eigene berufliche Absicherung. Die Frage, welche Versicherungen du unbedingt benötigst, um dich und deine Kunden umfassend zu schützen, ist daher von existenzieller Bedeutung für deinen Erfolg.
Berufshaftpflichtversicherung: Das Fundament deiner Absicherung
Die Berufshaftpflichtversicherung, oft auch als Betriebshaftpflichtversicherung bezeichnet, ist die wichtigste Police, die du als Personal Trainer abschließen solltest. Sie schützt dich vor den finanziellen Folgen von Schäden, die du im Rahmen deiner beruflichen Tätigkeit versehentlich verursachst.
- Schutz vor Personen-, Sach- und Vermögensschäden: Die Berufshaftpflichtversicherung deckt Schadenersatzansprüche ab, die Klienten oder Dritte gegen dich geltend machen. Dies kann beispielsweise passieren, wenn ein Klient während deines Trainings eine Verletzung erleidet, die auf unsachgemäße Anweisungen oder eine fehlerhafte Übungsausführung zurückzuführen ist. Auch Sachschäden, wie die Beschädigung von Eigentum des Klienten, sind in der Regel mitversichert.
- Abwehr unberechtifter Ansprüche: Ein wichtiger Aspekt der Berufshaftpflicht ist die passive Rechtsschutzfunktion. Das bedeutet, dass die Versicherung unberechtigte Ansprüche in deinem Namen abwehrt und gegebenenfalls die Kosten für Rechtsstreitigkeiten übernimmt.
- Umfang der Deckung: Achte darauf, dass deine Police eine ausreichend hohe Deckungssumme vorsieht. Gerade bei Personenschäden können die finanziellen Forderungen schnell in die Höhe schnellen. Viele Trainer wählen eine Deckungssumme von mindestens 3 Millionen Euro. Überlege auch, ob du eine Zusatzdeckung für „erweiterte Produkthaftung“ benötigst, falls du Nahrungsergänzungsmittel oder Trainingspläne verkaufst.
- Worauf du achten solltest: Prüfe genau, welche Tätigkeiten deine Versicherung abdeckt. Sind alle von dir angebotenen Trainingsformen (z.B. Krafttraining, Ausdauertraining, funktionelles Training, Outdoor-Training) inkludiert? Sind auch eventuelle Gruppentrainings oder spezielle Klienten (z.B. Schwangere, Senioren) abgedeckt, wenn du diese betreust?
Unfallversicherung: Sicherheit bei persönlichen Risiken
Während die Berufshaftpflicht deine Klienten schützt, deckt eine private Unfallversicherung deine eigenen Risiken ab. Wenn du dich bei der Ausübung deines Berufs oder auch im privaten Bereich verletzt, greift diese Versicherung.
- Leistungen im Ernstfall: Eine gute Unfallversicherung bietet Leistungen wie eine einmalige Kapitalzahlung bei dauerhafter Invalidität, Kosmetische Operationen nach einem Unfall oder Übergangsleistungen, wenn du aufgrund des Unfalls vorübergehend arbeitsunfähig bist. Auch Todesfallleistungen können inkludiert sein.
- Tagesgeld bei Arbeitsunfähigkeit: Als Personal Trainer ist deine körperliche Verfassung entscheidend für deine Einnahmen. Eine Zusatzleistung wie ein Krankenhaustagegeld oder eine Leistung bei längerer Arbeitsunfähigkeit kann dir helfen, finanzielle Engpässe zu überbrücken, wenn du aufgrund eines Unfalls nicht arbeiten kannst.
- Berufsunfähigkeitsversicherung als Ergänzung: Eine Berufsunfähigkeitsversicherung (BU) ist eine noch umfassendere Absicherung, die dich finanziell unterstützt, wenn du deinen Beruf aus gesundheitlichen Gründen dauerhaft nicht mehr ausüben kannst. Dies ist besonders für dich als physisch arbeitenden Trainer essenziell.
Praxisausfallversicherung: Wenn das Training ruhen muss
Ob Krankheit, Unfall oder ein anderer unvorhergesehener Grund – wenn du als Personal Trainer nicht arbeiten kannst, fallen deine Einnahmen aus. Eine Praxisausfallversicherung kann diese Lücke schließen.
- Fortzahlung deiner Fixkosten: Diese Versicherung hilft dir, deine laufenden Betriebskosten wie Miete für dein Studio, Leasingraten für Geräte oder Gehälter für eventuelle Mitarbeiter zu decken, wenn du deinen Betrieb vorübergehend nicht fortführen kannst.
- Individuelle Bedürfnisse berücksichtigen: Die genauen Leistungen und die Höhe der Absicherung sollten auf deine individuelle Situation zugeschnitten sein. Überlege, welche Fixkosten du hast und wie lange du dich im Ernstfall finanziell absichern möchtest.
Gesundheitsversicherung: Deine Gesundheit ist dein Kapital
Die Krankenversicherung ist für jeden Selbstständigen unerlässlich. Als Personal Trainer, der stark auf seine körperliche Fitness angewiesen ist, ist eine umfassende Gesundheitsabsicherung besonders wichtig.
- Umfassender Schutz bei Krankheit: Die gesetzliche oder private Krankenversicherung deckt deine medizinischen Kosten, wenn du krank wirst oder einen Unfall hast. Dies beinhaltet Arztbesuche, Krankenhausaufenthalte und Medikamente.
- Zusatzversicherungen für spezifische Bedürfnisse: Überlege, ob Zusatzversicherungen sinnvoll sind, beispielsweise für alternative Heilmethoden, Zahnersatz oder Sehhilfen. Diese können deine Gesundheit optimal unterstützen.
Produktübersicht: Welche Policen sind relevant?
| Policenart | Hauptschutz | Für wen? | Wichtige Aspekte |
|---|---|---|---|
| Berufshaftpflichtversicherung | Schutz vor Schadenersatzansprüchen Dritter (Klienten, etc.) bei versehentlichen Schäden während der beruflichen Tätigkeit. | Jeden Personal Trainer, der mit Klienten arbeitet. | Hohe Deckungssumme, Abdeckung aller Trainingsformen, passive Rechtsschutzfunktion. |
| Unfallversicherung | Absicherung bei Invalidität, Arbeitsunfähigkeit oder Tod infolge eines Unfalls. | Jeden Personal Trainer, der sich vor den finanziellen Folgen eines eigenen Unfalls schützen möchte. | Kapitalleistung bei Invalidität, Krankenhaustagegeld, Übergangsleistungen. |
| Berufsunfähigkeitsversicherung (BU) | Finanzielle Absicherung bei dauerhafter Unfähigkeit, den Beruf aus gesundheitlichen Gründen auszuüben. | Jeden Personal Trainer, dessen Einkommen stark von der eigenen körperlichen Leistungsfähigkeit abhängt. | Regelmäßige Rentenzahlung, individuelle Leistungshöhe, Laufzeit. |
| Praxisausfallversicherung | Übernahme von Fixkosten und/oder laufenden Betriebsausgaben bei vorübergehender Schließung oder Nicht-Arbeitsfähigkeit. | Personal Trainer mit eigenen Räumlichkeiten oder signifikanten Fixkosten. | Deckung der relevanten Betriebskosten, Dauer der Absicherung. |
| Krankenversicherung | Umfassende medizinische Versorgung im Krankheitsfall oder bei Verletzungen. | Jeden Selbstständigen, inklusive Personal Trainer. | Gesetzliche vs. Private Krankenversicherung, Zusatzleistungen. |
Schutz für deine Klienten: Die Rolle des Trainers
Als Personal Trainer bist du nicht nur für deine eigene Absicherung verantwortlich, sondern auch dafür, dass deine Klienten sicher trainieren können. Die richtigen Versicherungen tragen maßgeblich dazu bei, dass Vertrauen und Sicherheit im Trainingsprozess herrschen.
- Vermeidung von Haftungsrisiken: Durch eine solide Berufshaftpflichtversicherung stellst du sicher, dass deine Klienten im Falle eines versehentlichen Schadens fair entschädigt werden. Dies schafft nicht nur Vertrauen, sondern schützt dich auch vor existenzbedrohenden Forderungen.
- Klare Kommunikation von Grenzen: Es ist wichtig, dass du deine Klienten über die Risiken aufklärst und nur Übungen anleitest, die ihren Fähigkeiten und ihrem Gesundheitszustand entsprechen. Dies reduziert das Verletzungsrisiko und somit auch potenzielle Haftungsfälle.
- Aufklärung über eigene Absicherung: Während du die Verantwortung für deine eigene Absicherung trägst, ist es ratsam, deine Klienten wissen zu lassen, dass du entsprechend versichert bist. Dies kann ihre Sorge mindern und ihren Glauben an deine Professionalität stärken.
Worauf du bei der Auswahl von Versicherungen achten solltest
Die Auswahl der richtigen Versicherungen erfordert Sorgfalt und eine genaue Prüfung der Angebote. Vergleiche nicht nur die Prämien, sondern vor allem die Leistungen und Bedingungen.
- Angebote vergleichen: Hole dir Angebote von verschiedenen Versicherern ein und vergleiche sie gründlich. Achte auf die Details in den Versicherungsbedingungen.
- Bedürfnisse analysieren: Ermittle deinen individuellen Bedarf. Wie hoch sind deine Risiken? Welche Einkommensverluste könntest du verkraften? Welche Fixkosten hast du?
- Unabhängige Beratung: Ziehe in Erwägung, dich von einem unabhängigen Versicherungsexperten beraten zu lassen. Dieser kann dir helfen, die für dich passenden Policen zu finden und versteckte Klauseln zu erkennen.
- Regelmäßige Überprüfung: Deine berufliche und private Situation kann sich ändern. Überprüfe deine Versicherungen regelmäßig (mindestens einmal im Jahr), um sicherzustellen, dass sie noch deinen Bedürfnissen entsprechen.
FAQ – Häufig gestellte Fragen zu Versicherungen für Personal Trainer: Welche Policen schützen Trainer und Kunden?
Muss ich als Personal Trainer eine Berufshaftpflichtversicherung abschließen?
Ja, eine Berufshaftpflichtversicherung ist für Personal Trainer dringend empfohlen und in den meisten Fällen unerlässlich. Sie schützt dich vor Schadenersatzansprüchen, die entstehen können, wenn ein Klient durch deine berufliche Tätigkeit verletzt wird oder ein Schaden entsteht. Ohne diese Versicherung trägst du das volle finanzielle Risiko.
Was passiert, wenn ein Klient sich während des Trainings verletzt und ich keine Berufshaftpflicht habe?
Wenn ein Klient sich verletzt und die Verletzung auf deine Handlungen oder Unterlassungen zurückzuführen ist, kann der Klient von dir Schadenersatz und Schmerzensgeld verlangen. Ohne eine Berufshaftpflichtversicherung müsstest du diese Kosten aus eigener Tasche bezahlen, was sehr schnell existenzbedrohend werden kann.
Welche Art von Verletzungen deckt die Berufshaftpflichtversicherung ab?
Die Berufshaftpflichtversicherung deckt in der Regel Personen-, Sach- und Vermögensschäden ab, die du versehentlich verursachst. Das bedeutet, wenn ein Klient sich beispielsweise eine Zerrung, einen Bänderriss oder sogar einen Knochenbruch zuzieht, weil du eine Übung falsch erklärt oder angeleitet hast, kann die Versicherung die damit verbundenen Kosten übernehmen.
Bin ich als Personal Trainer auch für Schäden versichert, die ich im Home-Office oder bei Outdoor-Trainings verursache?
Das hängt von den spezifischen Bedingungen deiner Police ab. Viele moderne Berufshaftpflichtversicherungen für Personal Trainer decken auch Tätigkeiten im Home-Office, bei Klienten zu Hause oder bei Outdoor-Trainings ab. Es ist jedoch wichtig, dies explizit im Versicherungsvertrag zu prüfen und gegebenenfalls abzusichern.
Brauche ich zusätzlich zur Berufshaftpflicht noch eine Unfallversicherung?
Ja, eine Unfallversicherung ist eine sinnvolle Ergänzung zur Berufshaftpflicht. Während die Berufshaftpflicht Schäden abdeckt, die du anderen zufügst, schützt die Unfallversicherung dich selbst vor den finanziellen Folgen eines Unfalls, sei es beruflich oder privat. Sie leistet beispielsweise bei Invalidität, auch wenn keine Schuldfrage geklärt werden muss.
Was ist der Unterschied zwischen einer Berufsunfähigkeitsversicherung und einer Unfallversicherung?
Eine Unfallversicherung leistet eine einmalige Kapitalzahlung oder ein Tagegeld bei den Folgen eines Unfalls. Eine Berufsunfähigkeitsversicherung (BU) leistet eine monatliche Rente, wenn du deinen Beruf aus gesundheitlichen Gründen dauerhaft nicht mehr ausüben kannst, unabhängig davon, ob die Ursache ein Unfall, eine Krankheit oder eine andere gesundheitliche Einschränkung ist. Die BU ist daher oft die umfassendere Absicherung für deine Arbeitskraft.
Sind meine Einnahmen abgesichert, wenn ich krank werde und nicht trainieren kann?
Ja, hierfür gibt es verschiedene Absicherungsmöglichkeiten. Eine Krankenversicherung deckt deine medizinischen Kosten. Wenn du jedoch deine Einnahmen absichern möchtest, weil du krankheitsbedingt nicht arbeiten kannst, sind eine Krankentagegeldversicherung oder eine Berufsunfähigkeitsversicherung entscheidend. Eine Praxisausfallversicherung kann zudem helfen, laufende Betriebskosten zu decken, wenn du vorübergehend deinen Betrieb schließen musst.


