
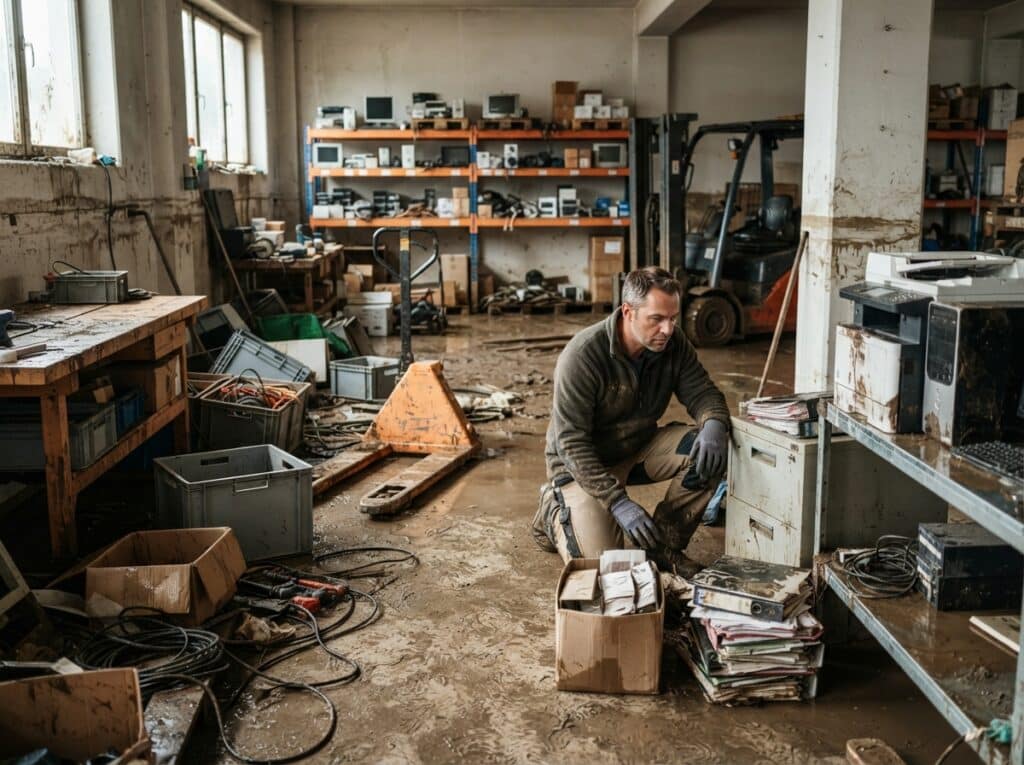
Elementarschäden können dein Unternehmen existentiell bedrohen. Ob Hochwasser, Sturmschäden oder Erdbeben – eine unzureichende Absicherung gefährdet deine Betriebsfähigkeit und damit deine Existenz. Du musst wissen, welche Risiken auf dich zukommen und wie du dein Unternehmen mit der richtigen Versicherungspolice optimal schützt.
Elementarschäden verstehen: Was dich und dein Unternehmen bedroht
Elementarschäden sind Naturereignisse, die zu erheblichen finanziellen Verlusten führen können. Für dein Unternehmen sind diese Risiken umso kritischer, da sie oft nicht nur Sachwerte beschädigen, sondern auch den Betriebsablauf zum Erliegen bringen können. Stelle dir vor, deine Produktionshalle wird überflutet, dein Lagerbestand vernichtet oder deine IT-Infrastruktur durch einen Blitzschlag lahmgelegt. Die Folgen reichen von Produktionsausfällen und Umsatzeinbußen bis hin zu den Kosten für Reparaturen und Wiederaufbau. Ohne die passende Absicherung kann ein solches Ereignis das Ende für dein Unternehmen bedeuten.
Das Spektrum elementarer Bedrohungen für Unternehmen
- Überschwemmung und Rückstau: Starkregen, Hochwasser von Flüssen und Seen, aber auch Rückstau aus der Kanalisation können erhebliche Schäden an Gebäuden, Maschinen und Waren verursachen. Besonders kritisch ist dies für Unternehmen, die in hochwassergefährdeten Gebieten ansässig sind.
- Sturm und Hagel: Heftige Stürme können Dächer abdecken, Fensterscheiben zertrümmern und Fassaden beschädigen. Hagelkörner können wiederum Fahrzeuge, maschinelle Anlagen und empfindliche Ausrüstung stark beschädigen.
- Erdbeben und Erdrutsche: Obwohl in Deutschland seltener, können Erdbeben und daraus resultierende Erdrutsche zu katastrophalen Zerstörungen führen. Gebäudestrukturen können einstürzen, Maschinen beschädigt werden und der Betrieb unterbrochen sein.
- Schneedruck und Lawinen: In schneereichen Regionen kann die Last von Schnee auf Dächern zu Einstürzen führen. Lawinen stellen eine extreme Gefahr in Bergregionen dar, die auch gewerblich genutzte Flächen betreffen kann.
- Vulkanausbrüche und Tsunamis: Diese Ereignisse sind in Deutschland zwar sehr unwahrscheinlich, können aber durch globale Ereignisse indirekte Auswirkungen haben, beispielsweise auf Lieferketten oder Energiepreise.
- Blitzschlag: Direkter Blitzschlag kann nicht nur Brände auslösen, sondern auch empfindliche elektronische Geräte und Maschinen zerstören, was zu erheblichen Ausfallzeiten führt.
Die Lücke schließen: Welche Absicherung ist unerlässlich?
Die Basis jeder soliden Risikovorsorge für dein Unternehmen bildet die Betriebsunterbrechungsversicherung, kombiniert mit einer umfassenden Gebäude- und Inhaltsversicherung. Doch diese greifen bei Elementarschäden nur bedingt. Eine gezielte Elementarschadenversicherung ist daher unerlässlich, um die finanziellen Folgen von Naturkatastrophen abzufedern.
Elementarschadenversicherung: Mehr als nur ein Zusatzmodul
Die Elementarschadenversicherung ist kein Standardbestandteil der meisten Sachversicherungen. Sie muss explizit als Zusatzbaustein – oft als Elementar-Zusatzversicherung – abgeschlossen werden. Diese erweitert die Deckung deiner bestehenden Sachversicherungspolicen um die Risiken aus Naturereignissen. Der Umfang und die Prämien variieren stark je nach individueller Risikobewertung deines Standortes und der Art deiner Geschäftstätigkeit.
Gebäudeversicherung mit Elementardeckung
Deine Betriebsgebäude sind wertvolle Assets. Eine Gebäudeversicherung, die explizit Elementarschäden abdeckt, schützt dich vor den Kosten für:
- Reparaturen oder Wiederaufbau beschädigter Gebäude durch Hochwasser, Sturm, Hagel, Erdbeben oder Schneedruck.
- Aufräum- und Entsorgungskosten nach einem Schadenereignis.
- Kosten für provisorische Sicherungsmaßnahmen, um weitere Schäden zu verhindern.
Inhaltsversicherung für dein Betriebsvermögen
Neben den Gebäuden sind deine betrieblichen Inhalte – Maschinen, Geräte, Waren, Büromaterial – ebenfalls elementaren Risiken ausgesetzt. Eine Inhaltsversicherung mit Elementardeckung übernimmt:
- Die Kosten für die Wiederbeschaffung oder Reparatur von beschädigtem Inventar.
- Den Wertverlust von Waren, die durch Wasser, Schlamm oder Zerstörung unbrauchbar werden.
- Die Kosten für die Sicherung und den Transport von beschädigtem Inhalt, um weitere Verluste zu vermeiden.
Betriebsunterbrechungsversicherung: Die Existenz sichern
Selbst wenn Sachschäden behoben werden können, kann ein Elementarschaden dazu führen, dass dein Unternehmen vorübergehend oder sogar längerfristig nicht arbeiten kann. Hier setzt die Betriebsunterbrechungsversicherung (BU) an:
- Sie deckt die entgehenden Gewinne und die fortlaufenden Betriebskosten (Miete, Personalkosten, Zinsen etc.) während der Wiederaufbauphase.
- Eine wichtige Komponente ist die Mehrkostenversicherung, die zusätzliche Kosten abdeckt, die entstehen, um den Betrieb schneller wieder aufnehmen zu können (z.B. Anmietung von Ersatzräumlichkeiten oder Überstunden).
Maschinenversicherung mit Elementarergänzung
Für Unternehmen mit teuren und spezialisierten Maschinen ist eine eigene Maschinenbruchversicherung mit Elementarergänzung ratsam. Diese deckt Schäden an Maschinen ab, die durch Elementarereignisse entstanden sind, oft mit spezifischeren Klauseln als eine allgemeine Inhaltsversicherung.
Risikoanalyse und Standortbewertung: Deine Grundlage für die richtige Absicherung
Bevor du Verträge abschließt, ist eine sorgfältige Risikoanalyse deines Unternehmens unerlässlich. Dein Standort ist hierbei der entscheidende Faktor. Die Wahrscheinlichkeit von Hochwasserereignissen oder Stürmen unterscheidet sich regional erheblich. Nutze dafür öffentlich zugängliche Kartenwerke und Informationen von Versicherern.
Gefahrenzonen- und Risikokarten
Viele Bundesländer und Kommunen stellen Gefahrenzonenkarten zur Verfügung, die das Risiko von Hochwasser, Starkregen oder anderen Naturgefahren aufzeigen. Dein Versicherer wird diese Informationen ebenfalls zur Risikobewertung heranziehen. Sei dir bewusst, dass die Einstufung in eine Risikozone direkte Auswirkungen auf die Prämiengestaltung hat.
Historische Ereignisse und Klimawandel
Betrachte die Historie deines Standortes. Gab es in der Vergangenheit bereits relevante Elementarschäden? Berücksichtige auch die Auswirkungen des Klimawandels, der die Häufigkeit und Intensität von Extremwetterereignissen tendenziell erhöht. Dies kann bedeuten, dass Risiken, die früher als gering eingestuft wurden, heute relevanter sind.
Branchenspezifische Risiken
Deine Branche birgt eigene spezifische Risiken. Ein Unternehmen, das mit wassergefährdenden Stoffen arbeitet, hat bei einem Hochwasser ein höheres Umweltrisiko. Ein IT-Dienstleister ist besonders anfällig für Schäden an Serverinfrastruktur durch Blitzschlag.
Die richtige Police auswählen: Worauf du achten musst
Die Auswahl der richtigen Versicherungspolicen erfordert Sorgfalt und ein tiefes Verständnis der Vertragsbedingungen. Nur so stellst du sicher, dass du im Ernstfall umfassend abgesichert bist und keine bösen Überraschungen erlebst.
Vertragsbedingungen genau prüfen
- Versicherungssumme: Ist die Versicherungssumme für Gebäude und Inhalt ausreichend, um einen Totalverlust abzudecken (Neuwertentschädigung)?
- Selbstbehalt: Wie hoch ist dein Selbstbehalt im Schadensfall? Ein hoher Selbstbehalt senkt die Prämie, erhöht aber dein Eigenrisiko.
- Ausschlüsse: Welche Risiken sind explizit ausgeschlossen? Achte genau auf Klauseln, die bestimmte Elementarereignisse oder Schadensursachen ausklammern.
- Mitversicherte Gefahren: Sind alle relevanten Elementargefahren abgedeckt?
- Wiederaufbaurichtlinien: Was passiert, wenn ein Wiederaufbau aufgrund geänderter Bauvorschriften teurer wird?
Deckungslücken vermeiden
Eine der größten Gefahren ist die Unterschätzung des eigenen Risikos. Vermeide Lücken, indem du:
- Deine Police regelmäßig auf Aktualität prüfst und an neue betriebliche Gegebenheiten anpasst.
- Eine professionelle Beratung durch einen Versicherungsmakler in Anspruch nimmst, der auf Gewerbeversicherungen spezialisiert ist.
- Deine Immobilie und dein Inventar realistisch bewertest.
Die Bedeutung von Rückstauschäden
Rückstauschäden, die durch überlastete Kanalsysteme bei starkem Regen entstehen, sind eine häufig unterschätzte Gefahr. Stelle sicher, dass deine Versicherung diese Schäden explizit einschließt, da sie oft nicht von der allgemeinen Überschwemmungsdeckung umfasst sind. Eine Rückstausicherung an deinem Gebäude kann zusätzlich sinnvoll sein.
Blitzschäden und Überspannung
Blitzschäden, insbesondere an elektronischen Geräten, sind ein ernstzunehmendes Risiko. Eine gute Sachversicherung sollte Blitzschäden und die daraus resultierenden Überspannungsschäden abdecken. Prüfe hierbei die Grenzen und Ausschlüsse.
Die Tischübersicht: Kernaspekte der Elementarschadenabsicherung
| Absicherungsbereich | Typische Risiken | Schutzinhalt | Wichtigkeit für Unternehmen |
|---|---|---|---|
| Gebäudeversicherung | Hochwasser, Sturm, Hagel, Erdbeben, Schneedruck | Wiederaufbau oder Reparatur von Gebäuden, Aufräumkosten | Sehr hoch, schützt das Kernasset des Unternehmens. |
| Inhaltsversicherung | Hochwasser, Sturm, Hagel, Blitzschlag | Ersatz von Maschinen, Inventar, Waren, Büromaterial | Sehr hoch, sichert die operative Grundlage. |
| Betriebsunterbrechungsversicherung | Alle Elementarschäden, die zum Stillstand führen | Entgangene Gewinne, fortlaufende Kosten, Mehrkosten | Existenzsichernd, verhindert finanzielle Schieflage bei Ausfall. |
| Maschinenversicherung | Elementarschäden an kritischen Anlagen | Reparatur oder Ersatz von spezialisierten Maschinen | Hoch, insbesondere bei hohem Investitionsvolumen in Maschinen. |
| Rück- und Drainageschäden | Rückstau aus Kanalisation, überlaufende Gullys | Schäden durch eindringendes Abwasser oder Oberflächenwasser | Mittel bis hoch, abhängig von Standort und Infrastruktur. |
FAQ – Häufig gestellte Fragen zu Elementarschäden im Betrieb: Welche Absicherung benötigen Unternehmen?
Was genau sind Elementarschäden im betrieblichen Kontext?
Elementarschäden umfassen Schäden an deinem Betriebsvermögen (Gebäude, Inventar, Maschinen) oder daraus resultierende Betriebsunterbrechungen, die durch Naturereignisse verursacht werden. Dazu zählen insbesondere Hochwasser, Überschwemmung, Rückstau, Erdbeben, Erdrutsche, Schneedruck, Lawinen, Sturm und Hagel. Diese Ereignisse sind oft unvorhersehbar und können erhebliche finanzielle Folgen haben.
Ist eine Elementarschadenversicherung in jeder Sachversicherungspolice enthalten?
Nein, eine Elementarschadenversicherung ist in der Regel kein automatischer Bestandteil von Standard-Sachversicherungen wie der Gebäude- oder Inhaltsversicherung. Sie muss explizit als Zusatzbaustein oder separate Police abgeschlossen werden. Es ist essenziell, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass diese Risiken mitversichert sind.
Welche Art von Elementarschäden sind für mein Unternehmen am wahrscheinlichsten?
Die Wahrscheinlichkeit hängt stark von deinem geografischen Standort, der umgebenden Infrastruktur und dem Klima ab. In Flussnähe ist Hochwasser ein primäres Risiko, während Unternehmen in stürmischen Regionen eher von Sturmschäden betroffen sind. Auch die Bodenbeschaffenheit kann das Risiko von Erdrutschen beeinflussen. Eine Standortanalyse und die Konsultation von Risikokarten sind hierfür aufschlussreich.
Wie ermittle ich die richtige Versicherungssumme für meine Elementarschadenversicherung?
Die Versicherungssumme sollte den vollen Neuwert deines Gebäudes und deines Betriebscontents (Inventar, Maschinen, Waren) abdecken. Dies bedeutet, dass die Kosten für eine Wiederbeschaffung oder den Wiederaufbau im aktuellen Marktumfeld gedeckt sein müssen. Eine Unterschätzung führt zu Unterversicherung und damit zu Kürzungen im Schadensfall. Eine professionelle Bewertung oder eine Rücksprache mit deinem Versicherer sind ratsam.
Was ist der Unterschied zwischen einer Überschwemmungs- und einer Rückstauversicherung?
Eine Überschwemmungsversicherung deckt Schäden ab, die durch auf das Grundstück eindringendes Oberflächenwasser oder durch ausgetretene Gewässer wie Flüsse und Seen verursacht werden. Eine Rückstauversicherung ist spezifisch für Schäden, die entstehen, wenn Wasser durch die Kanalisation in dein Gebäude zurückgedrückt wird. Dies kann auch bei Regenereignissen auftreten, wenn das Kanalsystem überlastet ist. Beide Absicherungen sind wichtig und sollten getrennt geprüft werden, da sie oft unterschiedliche Klauseln und Ausschlüsse haben.
Muss ich für die Elementarschadenversicherung höhere Prämien zahlen?
Ja, die Prämien für eine Elementarschadenversicherung sind in der Regel höher als für Standard-Sachversicherungen. Dies liegt daran, dass die Risiken aus Naturereignissen oft höher sind und von der allgemeinen Risikobewertung des Standortes und der Art des Betriebs abhängen. Unternehmen in ausgewiesenen Gefahrenzonen zahlen höhere Prämien. Eine gute Risikoanalyse und die Wahl der richtigen Selbstbehaltsoptionen können helfen, die Kosten zu optimieren.
Was passiert, wenn ich trotz Versicherung einen Elementarschaden erleide?
Im Schadensfall ist es wichtig, ruhig zu bleiben und gemäß den Anweisungen in deiner Police vorzugehen. Dokumentiere den Schaden so detailliert wie möglich (Fotos, Videos). Informiere umgehend deinen Versicherer. Der Versicherer wird dann einen Gutachter beauftragen, um die Höhe des Schadens zu ermitteln und die weiteren Schritte für die Regulierung einzuleiten. Eine gute Vorbereitung und die klare Dokumentation aller relevanten Informationen erleichtern den Prozess erheblich.


