
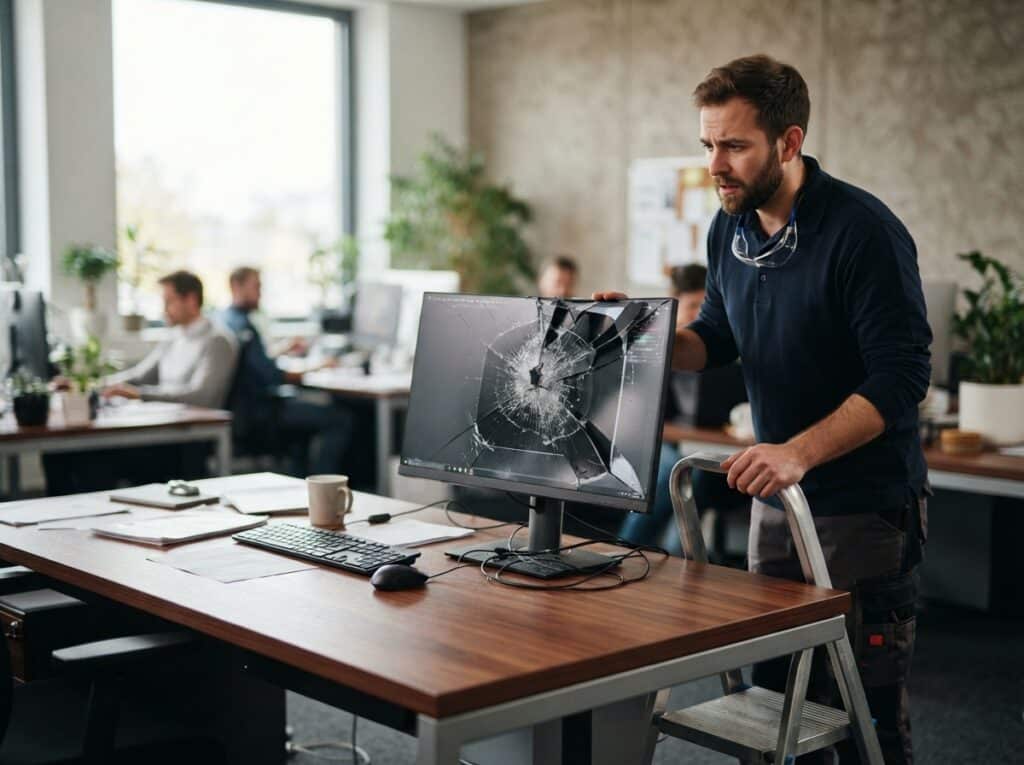
Als Unternehmer trägst du das Risiko, dass deine Tätigkeit unbeabsichtigt Personen-, Sach- oder Vermögensschäden bei Dritten verursacht. In solchen Fällen ist die Betriebshaftpflichtversicherung dein essenzieller Schutz, denn sie greift, wenn du für diese Schäden haftbar gemacht wirst. Die entscheidende Frage ist dabei oft, ob ein Schaden als Tätigkeitsschaden eingestuft wird und wann genau deine Betriebshaftpflichtversicherung dafür aufkommt.
Was sind Tätigkeitsschäden und wann greift die Betriebshaftpflicht?
Tätigkeitsschäden sind Schäden, die direkt durch die Ausübung deiner beruflichen Tätigkeit entstehen. Sie sind ein Kernbereich, den die Betriebshaftpflichtversicherung abdeckt. Damit deine Versicherung leistet, müssen bestimmte Voraussetzungen erfüllt sein:
- Haftpflichtbegründender Tatbestand: Es muss ein Tatbestand vorliegen, der dich rechtlich haftbar macht. Das bedeutet, du hast eine Sorgfaltspflicht verletzt und dadurch einen Schaden verursacht.
- Kausalität: Der Schaden muss ursächlich durch deine Tätigkeit entstanden sein. Ein reiner Zufallsschaden, der nicht auf dein Handeln zurückzuführen ist, wird in der Regel nicht abgedeckt.
- Versichertes Risiko: Der Schaden muss in den Geltungsbereich deiner Betriebshaftpflichtversicherung fallen. Dies schließt typischerweise Personen-, Sach- und daraus resultierende Vermögensschäden ein.
- Keine Ausschlüsse: Der Schaden darf nicht unter einen Ausschluss in deinem Versicherungsvertrag fallen. Dies können beispielsweise vorsätzlich herbeigeführte Schäden sein.
Die Betriebshaftpflichtversicherung prüft im Schadenfall, ob diese Kriterien erfüllt sind. Sie übernimmt dabei nicht nur die Zahlung von Schadensersatz, sondern auch die Abwehr unberechtifter Ansprüche, was dich vor langwierigen und kostspieligen Rechtsstreitigkeiten bewahrt.
Abgrenzung: Tätigkeitsschäden vs. andere Schadensarten
Um die Tragweite der Betriebshaftpflichtversicherung vollständig zu verstehen, ist es wichtig, Tätigkeitsschäden von anderen Schadensarten zu differenzieren:
Personenschäden
Dies sind Schäden an Leben, Körper oder Gesundheit von Personen. Ein klassisches Beispiel wäre ein Handwerker, der bei der Arbeit versehentlich eine Leiter umstößt und dabei einen Passanten verletzt. Die Betriebshaftpflichtversicherung übernimmt hier Kosten für Heilbehandlung, Schmerzensgeld und eventuell Verdienstausfall des Geschädigten.
Sachschäden
Sachschäden beziehen sich auf die Beschädigung, Zerstörung oder den Verlust von Eigentum Dritter. Wenn du beispielsweise als Dienstleister beim Kunden arbeitest und dabei versehentlich dessen teure Maschine beschädigst, fällt dies unter einen Sachschaden. Die Versicherung deckt die Reparaturkosten oder den Wiederbeschaffungswert des beschädigten Gegenstandes.
Vermögensschäden
Vermögensschäden sind finanzielle Nachteile, die einem Dritten entstehen, die nicht direkt aus einem Personen- oder Sachschaden resultieren. Hier wird es oft komplex. Bei den sogenannten unechten Vermögensschäden sind dies die finanziellen Folgen eines Personen- oder Sachschadens (z.B. Verdienstausfall nach einer Verletzung). Bei den echten Vermögensschäden liegt der Schaden rein im Vermögen, ohne direkten Personen- oder Sachbezug. Ein Beispiel hierfür könnte eine fehlerhafte Beratung sein, die einem Kunden zu einer schlechten Investitionsentscheidung veranlasst und somit zu einem finanziellen Verlust führt. Nicht jede Betriebshaftpflicht deckt echte Vermögensschäden ab; hierfür ist oft eine separate Vermögensschadenhaftpflichtversicherung notwendig.
Wichtige Aspekte bei der Deckung von Tätigkeitsschäden durch die Betriebshaftpflicht
Die Betriebshaftpflichtversicherung bietet dir Schutz, aber es gibt wichtige Details zu beachten:
Meldepflicht und Obliegenheiten
Sobald du von einem potenziellen Schaden erfährst, bist du verpflichtet, diesen unverzüglich deinem Versicherer zu melden. Versäumst du diese Pflicht, kann die Versicherung im schlimmsten Fall die Leistung verweigern. Zu deinen Obliegenheiten gehört auch, bei der Schadensabwicklung mitzuwirken und keine voreiligen Schuldanerkenntnisse abzugeben.
Schadenhöhe und Selbstbehalt
Die meisten Policen der Betriebshaftpflichtversicherung sehen eine Versicherungssumme vor, bis zu deren Höhe Schäden reguliert werden. Achte darauf, dass diese Summe für dein Unternehmen ausreichend hoch ist, um auch größere Schäden abdecken zu können. Viele Verträge beinhalten auch einen Selbstbehalt, also den Betrag, den du im Schadenfall selbst tragen musst.
Betriebsart und spezifische Risiken
Die Art deiner Tätigkeit hat maßgeblichen Einfluss auf die Risiken, die mit deiner Arbeit verbunden sind. Ein Gastronomiebetrieb hat andere Risiken als ein IT-Dienstleister oder ein Bauunternehmen. Die Police deiner Betriebshaftpflichtversicherung sollte exakt auf die Gefahren zugeschnitten sein, denen du und dein Betrieb ausgesetzt sind.
Tätigkeitsschäden im Überblick – Wann zahlt die Betriebshaftpflicht?
| Schadensart | Definition | Beispiele für Tätigkeitsschäden | Deckung durch Betriebshaftpflicht? | Besonderheiten/Anmerkungen |
|---|---|---|---|---|
| Personenschaden | Schäden an Leben, Körper oder Gesundheit einer Person. | Versehentliche Verletzung eines Kunden durch rutschigen Boden in deinem Geschäft. Stolpern eines Passanten über Werkzeug, das du auf dem Gehweg liegen gelassen hast. | Ja, in der Regel. | Umfasst Heilkosten, Schmerzensgeld, Verdienstausfall. |
| Sachschaden | Beschädigung, Zerstörung oder Verlust von Eigentum Dritter. | Beschädigung eines gemieteten Büroraums durch Wasserrohrbruch aufgrund von Installationsarbeiten. Versehentliche Beschädigung des Laptops eines Kunden während einer Reparatur. | Ja, in der Regel. | Umfasst Reparaturkosten, Wiederbeschaffungswert. |
| Unechter Vermögensschaden | Finanzielle Verluste, die Folge eines Personen- oder Sachschadens sind. | Umsatzeinbußen eines Nachbargeschäfts, weil dein Betrieb aufgrund eines von dir verursachten Stromausfalls für mehrere Tage schließen musste. Kosten für Ersatzmaterial, das wegen eines von dir verursachten Sachschadens neu beschafft werden muss. | Ja, da er an einen Personen- oder Sachschaden geknüpft ist. | Die primäre Ursache muss ein Personen- oder Sachschaden sein. |
| Echter Vermögensschaden | Rein finanzielle Verluste ohne direkten Personen- oder Sachbezug. | Fehlerhafte steuerliche Beratung, die zu Nachzahlungen führt. Falsche Produktspezifikation, die zu Produktionsfehlern beim Kunden führt (wenn kein direkter Sachschaden am Produkt selbst vorliegt). | Nur bei expliziter Deckung in der Police (oft durch separate Vermögensschadenhaftpflicht). | Hier ist besondere Vorsicht geboten; Standard-Betriebshaftpflicht deckt dies oft nicht. |
Spezifische Beispiele für Tätigkeitsschäden und deren Deckung
Die Bandbreite möglicher Tätigkeitsschäden ist enorm. Hier einige konkrete Szenarien, bei denen die Betriebshaftpflichtversicherung greifen kann:
Im Handwerk
Ein Installateur vergisst, ein Absperrventil richtig zu schließen, was zu einem Wasserschaden in der Wohnung des Kunden führt. Die Betriebshaftpflicht deckt die Kosten für die Reparatur des beschädigten Inventars und gegebenenfalls für entstandene Mietausfälle.
Im Gastgewerbe
Ein Gast zieht sich in deinem Restaurant eine Lebensmittelvergiftung zu, weil die Hygienevorschriften nicht ausreichend eingehalten wurden. Die Versicherung übernimmt hier die Kosten für medizinische Behandlung und Schmerzensgeld des betroffenen Gastes.
Im Dienstleistungssektor (Beratung, IT)
Ein IT-Berater installiert fehlerhaft eine Software beim Kunden, was zu Datenverlust führt. Wenn dies nicht durch eine grobe Fahrlässigkeit verursacht wurde, kann die Betriebshaftpflicht (oder besser noch die Vermögensschadenhaftpflicht) für den entstandenen Datenwiederherstellungsaufwand und den damit verbundenen Betriebsunterbrechungsschaden aufkommen.
Im Einzelhandel
Ein Kunde rutscht in deinem Geschäft auf einem nassen Boden aus und verletzt sich. Die Betriebshaftpflicht deckt die Behandlungskosten und weitere Ansprüche des Kunden ab.
Wann die Betriebshaftpflicht nicht zahlt – Ausschlüsse und Grenzen
Es ist wichtig zu wissen, dass die Betriebshaftpflichtversicherung nicht unbegrenzt leistet. Bestimmte Umstände führen zum Leistungsausschluss:
- Vorsätzlich verursachte Schäden: Schäden, die du absichtlich herbeiführst, sind generell nicht versichert.
- Eigenschäden: Schäden an deinem eigenen Eigentum oder deiner eigenen Gesundheit sind nicht abgedeckt.
- Umweltschäden (teilweise): Große Umweltschäden sind oft durch spezielle Umweltversicherungen abgedeckt. Kleinere Umweltschäden können aber Teil der Betriebshaftpflicht sein. Prüfe hierzu deine Police genau.
- Fahrlässige Körperverletzung oder Tötung: Während Fahrlässigkeit in der Regel abgedeckt ist, kann es bei grober Fahrlässigkeit oder vorsätzlicher Tötung zu Leistungseinschränkungen oder -ausschlüssen kommen.
- Schäden durch illegale oder nicht genehmigte Tätigkeiten: Wenn du gegen Gesetze verstößt, riskierst du, dass die Versicherung nicht zahlt.
Die genauen Ausschlüsse sind immer im individuellen Versicherungsvertrag festgelegt. Eine sorgfältige Prüfung der Versicherungsbedingungen ist daher unerlässlich.
FAQ – Häufig gestellte Fragen zu Tätigkeitsschäden: Wann zahlt die Betriebshaftpflicht?
Was genau ist ein Tätigkeitsschaden im Sinne der Betriebshaftpflicht?
Ein Tätigkeitsschaden ist ein Schaden, der direkt und kausal durch die Ausübung deiner beruflichen Tätigkeit entsteht. Dies kann ein Personen-, Sach- oder ein daraus abgeleiteter Vermögensschaden sein, für den du rechtlich haftbar gemacht wirst.
Muss ich jeden noch so kleinen Vorfall meiner Betriebshaftpflicht melden?
Ja, du bist grundsätzlich verpflichtet, jeden potenziellen Schadenfall umgehend deinem Versicherer zu melden. Selbst kleine Vorfälle können sich zu größeren Problemen entwickeln oder unerwartete Ansprüche nach sich ziehen. Eine frühzeitige Meldung bewahrt dich vor Nachteilen.
Welche Arten von Schäden deckt die Betriebshaftpflichtversicherung typischerweise ab?
Die Betriebshaftpflichtversicherung deckt in der Regel Personen-, Sach- und unechte Vermögensschäden ab, die durch deine Tätigkeit verursacht werden und für die du haftbar bist. Echte Vermögensschäden sind oft nicht inkludiert und erfordern eine separate Vermögensschadenhaftpflichtversicherung.
Was ist der Unterschied zwischen unechten und echten Vermögensschäden?
Unechte Vermögensschäden sind die finanziellen Folgen eines Personen- oder Sachschadens. Echte Vermögensschäden sind rein finanzielle Verluste, die nicht direkt aus einem Personen- oder Sachschaden resultieren, sondern beispielsweise aus einer falschen Beratung oder fehlerhaften Information.
Wann zahlt meine Betriebshaftpflicht nicht, auch wenn es ein Schaden im Zusammenhang mit meiner Tätigkeit war?
Die Versicherung zahlt nicht bei vorsätzlich verursachten Schäden, Eigenschäden, Schäden, die durch illegale Aktivitäten entstehen, oder wenn der Schaden unter spezifische vertragliche Ausschlüsse fällt. Auch bei grober Fahrlässigkeit oder der Verletzung von Obliegenheitspflichten kann die Leistung verweigert werden.
Wie hoch muss die Versicherungssumme meiner Betriebshaftpflicht sein?
Die angemessene Versicherungssumme hängt von deiner Branche, der Größe deines Unternehmens und den potenziellen Risiken ab. Eine pauschale Empfehlung ist schwierig; es ist ratsam, das Risiko genau zu analysieren und dies mit deinem Versicherer zu besprechen, um eine Unterversicherung zu vermeiden.
Ist eine Vermögensschadenhaftpflichtversicherung immer notwendig?
Eine Vermögensschadenhaftpflichtversicherung ist besonders dann notwendig, wenn deine Tätigkeit ein hohes Risiko für echte Vermögensschäden bei deinen Kunden birgt. Dies ist häufig bei beratenden Berufen, IT-Dienstleistern oder Architekten der Fall. Für reine Handwerksbetriebe mit primärem Sachschadenrisiko ist sie oft weniger kritisch, aber dennoch empfehlenswert, wenn Beratungsleistungen erbracht werden.


