
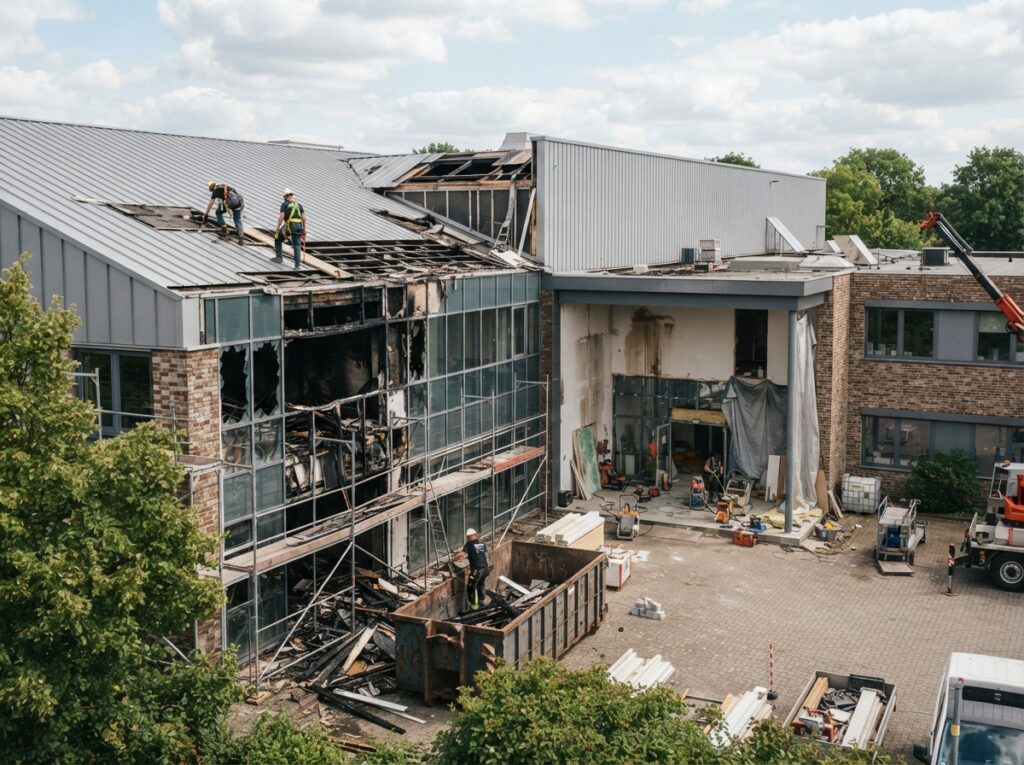
Schützt deine Gewerbeimmobilie vor unerwarteten Ereignissen, die deinen Betrieb lahmlegen könnten? Eine Gewerbliche Gebäudeversicherung ist essenziell, um die finanziellen Folgen von Schäden an deinem Betriebsgebäude abzufedern und deine Geschäftskontinuität zu sichern.
Grundlagen der Gewerblichen Gebäudeversicherung
Die Gewerbliche Gebäudeversicherung ist ein wichtiger Baustein für jedes Unternehmen, das über eigene Geschäftsräume verfügt. Sie schützt dich vor den finanziellen Risiken, die durch Schäden am Gebäude entstehen können. Stell dir vor, ein Sturm deckt dein Dach ab oder ein Rohrbruch verursacht Wasserschäden – ohne eine entsprechende Versicherung müsstest du diese Kosten komplett selbst tragen, was schnell existenzbedrohend werden kann.
Im Kern ersetzt diese Versicherung die Kosten für die Reparatur oder den Wiederaufbau deines beschädigten Betriebsgebäudes. Dabei geht es nicht nur um den reinen Bauwert, sondern auch um die Wiederherstellung der ursprünglichen Funktion und Nutzbarkeit. Die genauen Leistungen und versicherten Gefahren hängen vom gewählten Tarif und den individuellen Vereinbarungen mit dem Versicherer ab.
Welche Schäden sind typischerweise versichert?
Die Gewerbliche Gebäudeversicherung deckt eine Reihe von Schadensereignissen ab, die das Bauwerk selbst betreffen. Die häufigsten Risiken, die du absichern solltest, sind:
- Feuer: Brand, Blitzschlag, Explosionen. Dies ist oft der Kernbestandteil der Versicherung und deckt Schäden ab, die durch offenes Feuer, Kurzschlüsse oder Explosionen entstehen.
- Leitungswasser: Bruch von Wasserrohren, frostbedingte Schäden an Wasserleitungen, ausgetretenes Leitungswasser. Hier sind Schäden gemeint, die durch unerwarteten Austritt von Leitungswasser aus dem Rohrsystem entstehen.
- Sturm und Hagel: Schäden durch Windbruch, abgedeckte Dachteile oder Hagelschlag. Die Versicherung greift ab einer bestimmten Windstärke, die im Schadenfall nachgewiesen werden muss.
- Elementarschäden: Schäden durch Naturereignisse wie Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen. Diese Schäden sind oft optional und müssen gesondert vereinbart werden, sind aber angesichts der zunehmenden Wetterextreme von großer Bedeutung.
Darüber hinaus können oft auch weitere Schäden, wie beispielsweise durch Innere Unruhen (Vandalismus) oder das Eindringen von Rauch, Ruß oder Dämpfen, in den Versicherungsschutz eingeschlossen werden.
Umfassende Übersicht der versicherten Schadensursachen
| Schadensursache | Beschreibung | Typische Beispiele |
|---|---|---|
| Feuer | Umfasst Schäden durch Brand, Blitzschlag und Explosionen. | Gebäudebrand durch defekte Elektrik, Schäden durch Blitzschlag ins Dach, Explosion einer Gasleitung im Keller. |
| Leitungswasser | Deckt Schäden durch Austritt von Leitungswasser aus gebäudefesten Installationen. | Geplatztes Wasserrohr im Heizsystem, undichte Spülmaschine, Frostschäden an Wasserleitungen. |
| Sturm/Hagel | Schäden verursacht durch Windbewegungen ab einer bestimmten Stärke oder Hagelschlag. | Abgedecktes Dach durch Sturm, zerbrochene Fenster durch Hagelkörner, umgestürzte Bäume auf das Gebäude. |
| Elementargefahren (oft Zusatzversicherung) | Umfasst Schäden durch höhere Gewalt wie Überschwemmungen, Erdbeben, Erdrutsche etc. | Hochwasserschäden nach Starkregen, Schäden durch Erdbeben, Lawinenabgang auf das Gebäude, Schneedruck auf das Dach. |
| Glasbruch (oft Zusatzversicherung) | Bruch von Gebäude- und Mobiliarverglasungen. | Zerbrochene Fensterscheiben, Glasfassaden, beleuchtete Werbeschilder. |
Welche Schäden sind NICHT versichert?
Es ist wichtig zu verstehen, dass keine Versicherung alle Eventualitäten abdeckt. Bestimmte Schäden sind in der Regel von der Gewerblichen Gebäudeversicherung ausgeschlossen. Dazu gehören typischerweise:
- Vorsätzliche Beschädigung: Schäden, die du oder deine Mitarbeiter selbst verursacht haben.
- Krieg und Innere Unruhen: Schäden, die durch Krieg, Rebellion oder terroristische Akte entstehen. (Kleine Einsätze bei „Innere Unruhen“ können oft versichert werden, dies muss aber genau geprüft werden.)
- Kernenergie: Schäden, die durch Kernenergie oder radioaktive Strahlung verursacht werden.
- Allmähliche oder schleichende Schäden: Schäden, die über einen längeren Zeitraum entstehen und nicht auf ein plötzliches Ereignis zurückzuführen sind. Dazu zählen zum Beispiel Abnutzung, Korrosion, Erosion oder Schimmelbildung durch mangelnde Lüftung.
- Einfache Abnutzung und Verschleiß: Normale Alterungsprozesse von Materialien oder Bauteilen.
- Bauartbedingte Mängel: Schäden, die auf Konstruktionsfehler oder minderwertige Baumaterialien zurückzuführen sind, sofern diese nicht durch ein versichertes Ereignis ausgelöst wurden.
- Unterlassene Instandhaltung: Wenn Schäden auftreten, weil notwendige Wartungsarbeiten oder Reparaturen bewusst unterlassen wurden.
Die genauen Ausschlüsse sind immer in den Versicherungsbedingungen (AVB) des jeweiligen Anbieters aufgeführt. Es ist unerlässlich, diese sorgfältig zu prüfen.
Erweiterte Deckungsmöglichkeiten
Neben den Grundrisiken bieten viele Versicherer Zusatzbausteine an, um den Versicherungsschutz zu erweitern und an die spezifischen Bedürfnisse deines Betriebs anzupassen. Diese können umfassen:
- Elementarschadenversicherung: Wie bereits erwähnt, ein oft unverzichtbarer Zusatzschutz gegen die Folgen von Naturkatastrophen.
- Gebäudeverglasung: Deckt den Bruch von Fenstern, Fassadenelementen oder auch Innentüren aus Glas ab. Dies ist besonders relevant für Geschäfte mit großen Schaufenstern.
- Kosten für Mehrkosten der Wiederherstellung: Diese Deckung übernimmt zusätzliche Kosten, die durch gesetzliche Auflagen, erhöhte Materialpreise nach einem Großschadenereignis oder notwendige Umweltschutzmaßnahmen entstehen.
- Gebäudebeschädigung durch unbefugte Dritte: Deckt Schäden ab, die durch Vandalismus oder Sabotage von außen verursacht werden.
- Schutz gegen Grundwasser und Hochwasser: Spezielle Absicherung für Bereiche, die besonders gefährdet sind.
- Schäden an Außenanlagen: Manche Policen können auch Schäden an Wegen, Zäunen oder Grünflächen auf deinem Betriebsgelände einschließen.
Wichtige Aspekte bei der Wahl der richtigen Versicherung
Bei der Auswahl einer Gewerblichen Gebäudeversicherung solltest du nicht nur auf den Preis achten, sondern vor allem auf den Leistungsumfang und die Bedingungen. folgende Punkte sind entscheidend:
- Versicherungssumme: Achte darauf, dass die Versicherungssumme dem tatsächlichen Neuwert deines Gebäudes entspricht. Eine Unterversicherung kann im Schadenfall zu erheblichen Kürzungen der Entschädigungsleistung führen. Die Versicherungssumme sollte regelmäßig überprüft und angepasst werden.
- Selbstbehalt: Ein Selbstbehalt ist der Betrag, den du im Schadenfall selbst tragen musst. Ein höherer Selbstbehalt kann die Versicherungsprämie senken, birgt aber auch ein höheres finanzielles Risiko für dich.
- Ausschlüsse: Lies die Versicherungsbedingungen (AVB) genau durch, um zu verstehen, welche Risiken nicht abgedeckt sind.
- Leistungsdauer: Informiere dich, wie lange der Versicherer für Reparaturen oder den Wiederaufbau Zeit hat.
- Regulierung von Schäden: Recherchiere die Erfahrungen anderer Kunden mit der Schadenabwicklung des Versicherers. Eine schnelle und unkomplizierte Schadenregulierung ist im Ernstfall Gold wert.
- Individuelle Risiken: Berücksichtige die spezifischen Risiken, die mit deinem Standort und deiner Branche verbunden sind. Ein Betrieb in einem Überschwemmungsgebiet benötigt beispielsweise eine andere Absicherung als einer auf einem Hügel.
FAQ – Häufig gestellte Fragen zu Gewerbliche Gebäudeversicherung: Welche Schäden am Betriebsgebäude sind versichert?
Was ist der Unterschied zwischen einer Wohngebäude- und einer Gewerblichen Gebäudeversicherung?
Die Gewerbliche Gebäudeversicherung ist speziell auf die Bedürfnisse von Unternehmen zugeschnitten. Sie berücksichtigt Risiken wie eine höhere Beanspruchung der Bausubstanz, mögliche Mietausfälle bei Beschädigung und oft auch höhere Entschädigungsgrenzen. Eine Wohngebäudeversicherung deckt hingegen primär Schäden an privat genutzten Wohnhäusern ab.
Wie hoch sollte die Versicherungssumme für mein Betriebsgebäude sein?
Die Versicherungssumme sollte dem Neuwert des Gebäudes entsprechen. Das bedeutet, die Kosten, die entstehen würden, um das Gebäude heute nach den aktuellen Standards neu zu errichten. Viele Versicherer bieten hierfür eine Wertermittlung oder eine Versicherung zum gleitenden Neuwert an, um eine Unterversicherung zu vermeiden.
Sind Schäden durch einfache Abnutzung oder Verschleiß abgedeckt?
Nein, in der Regel sind Schäden, die durch normale Abnutzung, Verschleiß oder Alterungsprozesse entstehen, nicht durch die Gewerbliche Gebäudeversicherung abgedeckt. Die Versicherung greift bei plötzlich und unvorhergesehenen Ereignissen.
Was passiert, wenn mein Gebäude durch ein Erdbeben beschädigt wird?
Schäden durch Erdbeben sind in der Regel nicht in der Grundpolice der Gewerblichen Gebäudeversicherung enthalten. Du benötigst hierfür eine separate Elementarschadenversicherung, die du als Zusatzbaustein abschließen kannst. Prüfe die Bedingungen deines Vertrages genau.
Muss ich Schäden sofort melden?
Ja, du bist verpflichtet, jeden Schaden unverzüglich, das heißt ohne schuldhaftes Zögern, deinem Versicherer zu melden. Versäumst du dies, kann der Versicherer unter Umständen die Leistung verweigern oder kürzen.
Kann ich auch Mietausfälle versichern, wenn mein Betriebsgebäude beschädigt ist?
Ja, viele Versicherer bieten eine Klausel für Betriebsunterbrechung oder Mietausfall an. Diese greift, wenn dein Gebäude durch ein versichertes Ereignis unbewohnbar wird und du dadurch keine Mieteinnahmen erzielen kannst oder dein eigener Betrieb stillsteht. Dies ist oft ein wichtiger Zusatzbaustein.
Was ist der Unterschied zwischen Reparaturkosten und Wiederaufbaukosten?
Reparaturkosten umfassen die Kosten für die Instandsetzung des beschädigten Teils des Gebäudes. Wiederaufbaukosten beziehen sich auf die Kosten für die vollständige Neuerrichtung des Gebäudes nach einem Totalschaden, unter Berücksichtigung der heutigen Baukosten und Standards.


