
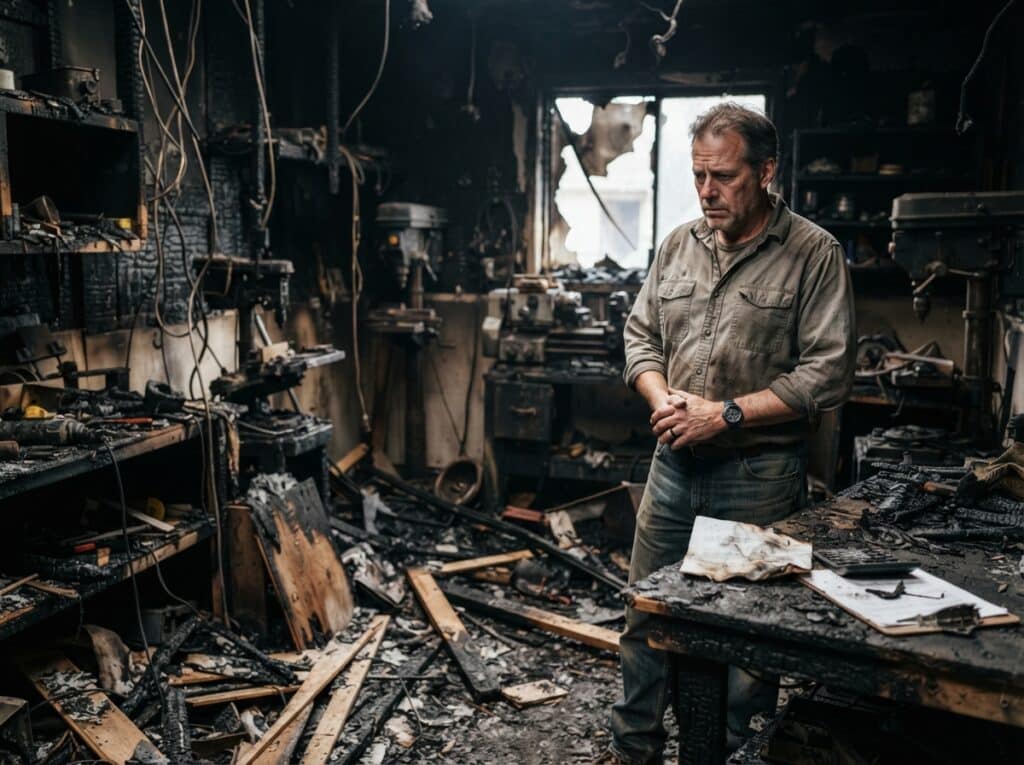
Hast du dich jemals gefragt, was passiert, wenn der Wert deines Hausrats den versicherten Betrag deiner Inhaltsversicherung unterschreitet und im Schadensfall nicht alles abgedeckt wird? Dies ist die Kernproblematik der Unterversicherung, und ihre Folgen können weitreichend sein und dich finanziell empfindlich treffen.
Was versteht man unter Unterversicherung bei der Inhaltsversicherung?
Unterversicherung tritt ein, wenn der tatsächliche Neuwert deines gesamten Hausrats, also aller beweglichen Gegenstände in deinem Haushalt, den im Versicherungsvertrag vereinbarten Versicherungswert übersteigt. Stell dir vor, deine Inhaltsversicherung ist für 50.000 Euro abgeschlossen, doch der Wert deiner Möbel, Elektronikgeräte, Kleidung und aller anderen Besitztümer beträgt tatsächlich 80.000 Euro. In diesem Fall bist du mit 30.000 Euro unterversichert. Das bedeutet, dass die Versicherung im Falle eines Totalschadens nicht den vollen Wiederbeschaffungswert deines Hausrats ersetzen wird, sondern nur anteilig nach dem Verhältnis des versicherten Betrags zum tatsächlichen Wert.
Welche Folgen drohen durch Unterversicherung?
Die Konsequenzen einer Unterversicherung können gravierend sein und dich im Ernstfall vor erhebliche finanzielle Herausforderungen stellen. Die primäre und direkteste Folge ist die sogenannte **Leistungskürzung**. Dies bedeutet, dass die Versicherung im Schadensfall nicht den gesamten entstandenen Schaden ersetzt, sondern nur einen Teil davon. Die Höhe der Kürzung richtet sich nach dem Grad der Unterversicherung.
Die Leistungskürzung im Detail
Um das Prinzip der Leistungskürzung zu verdeutlichen, betrachten wir ein Beispiel: Dein Hausrat hat einen tatsächlichen Wert von 80.000 Euro, deine Inhaltsversicherung deckt jedoch nur 50.000 Euro ab. Du bist also zu 50.000 / 80.000 = 62,5 % des tatsächlichen Wertes versichert. Tritt nun ein Schaden ein, beispielsweise durch einen Brand, bei dem dein gesamter Hausrat zerstört wird, erstattet dir die Versicherung nicht die vollen 80.000 Euro, sondern nur 62,5 % davon. Das wären in diesem Fall 50.000 Euro. Die Differenz von 30.000 Euro müsstest du aus eigener Tasche tragen, um deinen Hausrat neu zu beschaffen.
Das Problem bei Teil- und Bagatellschäden
Selbst bei kleineren Schäden kann die Unterversicherung bereits spürbare Auswirkungen haben. Stell dir vor, es entsteht ein Schaden von 5.000 Euro, und du bist, wie im obigen Beispiel, zu 62,5 % unterversichert. Die Versicherung zahlt dann lediglich 62,5 % von 5.000 Euro, also 3.125 Euro. Die restlichen 1.875 Euro musst du selbst aufbringen. Bei einer korrekt kalkulierten Versicherungssumme, die den tatsächlichen Wert deines Hausrats widerspiegelt, würdest du die vollen 5.000 Euro erhalten.
Die Bedeutung der Entschädigungsgrenze
Viele Inhaltsversicherungen sehen eine sogenannte Entschädigungsgrenze vor. Diese besagt, dass die Versicherung maximal den im Vertrag vereinbarten Höchstbetrag erstattet. Auch wenn der tatsächliche Schaden unterhalb der unterversicherten Summe liegt, aber den versicherten Betrag übersteigt, greift diese Grenze. Bei einer Unterversicherung wird der Ersatzbetrag also immer durch das Verhältnis von versicherter Summe zu tatsächlichem Wert limitiert.
Folgen bei Diebstahl
Auch bei einem Einbruchdiebstahl macht sich die Unterversicherung bemerkbar. Wenn Wertgegenstände entwendet werden, die über den versicherten Betrag hinausgehen, erhältst du nur den anteiligen Wert ersetzt, der sich aus der Unterversicherung ergibt. Dies kann besonders schmerzlich sein, wenn es sich um teure Elektronik, Schmuck oder Antiquitäten handelt.
Keine Deckung für besondere Gefahren
Manche Versicherungsverträge bieten Zusatzleistungen für bestimmte Gefahren wie Überspannungsschäden durch Blitzeinschlag oder die Deckung von Elementarschäden (z.B. Hochwasser, Erdbeben). Liegt eine Unterversicherung vor, kann es sein, dass auch diese zusätzlichen Leistungen nur anteilig erbracht werden oder im schlimmsten Fall sogar gar nicht greifen, da die Grundversicherung nicht ausreichend war, um die Basis zu schaffen.
Wie vermeidet man Unterversicherung?
Die Vermeidung von Unterversicherung ist essenziell, um im Schadensfall finanziell abgesichert zu sein. Dies erreichst du primär durch eine korrekte Ermittlung und Anpassung deiner Versicherungssumme. Es gibt verschiedene Wege, wie du sicherstellen kannst, dass deine Inhaltsversicherung den tatsächlichen Wert deines Hausrats abbildet.
Der Unterversicherungsverzicht
Die einfachste und gängigste Methode zur Vermeidung von Unterversicherung ist der sogenannte **Unterversicherungsverzicht**. Dieser wird in der Regel von den Versicherern standardmäßig in den Vertrag aufgenommen, sofern du deine Versicherungssumme auf Basis eines Richtwerts (oftmals 650 Euro pro Quadratmeter Wohnfläche für Privathaushalte) berechnest. Bei einem solchen Verzicht verzichtet die Versicherung darauf, im Schadensfall zu prüfen, ob eine Unterversicherung vorliegt. Sie ersetzt dann den Schaden bis zur vereinbarten Versicherungssumme, selbst wenn der tatsächliche Wert deines Hausrats höher sein sollte. Achte unbedingt darauf, dass dieser Verzicht in deinem Vertrag explizit erwähnt ist.
Die Ermittlung der Versicherungssumme
Um eine Unterversicherung von vornherein zu vermeiden, ist es ratsam, den tatsächlichen Wert deines Hausrats genau zu ermitteln. Dies kannst du auf verschiedene Arten tun:
- Erfassung aller Gegenstände: Gehe systematisch durch alle Räume deines Hauses oder deiner Wohnung und liste alle beweglichen Gegenstände auf. Berücksichtige dabei Möbel, Elektrogeräte, Haushaltswaren, Kleidung, Bücher, Schmuck, Kunstwerke und alles andere, was du bei einem Umzug mitnehmen würdest.
- Ermittlung der Neuwerte: Recherchiere die aktuellen Neupreise der erfassten Gegenstände. Bei älteren Gegenständen solltest du den Wiederbeschaffungswert ansetzen, also den Preis, den du zahlen müsstest, um einen vergleichbaren neuen Gegenstand zu erwerben.
- Nutzung von Online-Rechnern: Viele Versicherer und Vergleichsportale bieten Online-Rechner an, die dir helfen, deine Versicherungssumme zu ermitteln. Diese Rechner basieren oft auf Richtwerten pro Quadratmeter Wohnfläche, erfordern aber dennoch eine individuelle Überprüfung.
- Professionelle Hilfe: Bei sehr umfangreichem Hausrat oder besonders wertvollen Gegenständen kann es sinnvoll sein, einen Experten hinzuzuziehen, der eine genaue Wertermittlung vornimmt.
Regelmäßige Überprüfung und Anpassung
Dein Hausrat verändert sich im Laufe der Zeit. Du kaufst neue Möbel, ersetzt alte Elektrogeräte oder erwirbst wertvolle Sammlerstücke. Aus diesem Grund ist es unerlässlich, deine Versicherungssumme regelmäßig, mindestens aber alle zwei bis drei Jahre, zu überprüfen und gegebenenfalls anzupassen. Auch größere Anschaffungen, wie zum Beispiel eine neue Küche oder teure Unterhaltungselektronik, sollten umgehend der Versicherung gemeldet und die Versicherungssumme entsprechend erhöht werden.
Der Einwand des Versicherers bei grober Fahrlässigkeit
Auch wenn du einen Unterversicherungsverzicht vereinbart hast, kann der Versicherer unter Umständen die Leistung kürzen, wenn du deine Obliegenheiten verletzt hast und dies zur Unterversicherung geführt hat. Dies kann beispielsweise der Fall sein, wenn du bewusst falsche Angaben zur Wohnfläche gemacht hast oder die Versicherungssumme über einen langen Zeitraum trotz offensichtlicher Wertsteigerung deines Hausrats nicht angepasst hast.
Übersicht der Folgen von Unterversicherung
| Kategorie | Beschreibung der Folgen | Auswirkung im Schadensfall |
|---|---|---|
| Leistungskürzung | Die Versicherung ersetzt nur einen anteiligen Betrag des Schadens, basierend auf dem Verhältnis von versicherter Summe zu tatsächlichem Wert. | Du musst die Differenz zwischen dem tatsächlichen Schaden und der ausgezahlten Entschädigung selbst tragen. |
| Teil- und Bagatellschäden | Auch bei kleineren Schäden wird nur der unterversicherte Anteil erstattet. | Die tatsächliche Kostenübernahme durch die Versicherung ist geringer als erwartet, was zu unerwarteten Zuzahlungen führt. |
| Entschädigungsgrenze | Die Versicherung zahlt maximal bis zur vereinbarten Versicherungssumme, auch wenn der tatsächliche Schaden höher ist. | Bei hoher Unterversicherung kann die Entschädigungsgrenze schnell erreicht werden, und du bleibst auf einem großen Teil des Schadens sitzen. |
| Diebstahl und Raub | Gestohlene Gegenstände werden nur anteilig ersetzt, entsprechend dem Grad der Unterversicherung. | Der finanzielle Verlust durch Diebstahl ist höher, da die Wiederbeschaffung nicht vollständig durch die Versicherung abgedeckt ist. |
| Verlust von Zusatzleistungen | Spezielle Deckungen wie Elementarschäden oder Überspannungsschäden können bei Unterversicherung ebenfalls gekürzt werden. | Unerwartete Kosten für Schäden, die eigentlich mitversichert sein sollten, müssen vom Versicherten getragen werden. |
FAQ – Häufig gestellte Fragen zu Unterversicherung bei der Inhaltsversicherung: Welche Folgen drohen?
Was ist der Unterschied zwischen Unterversicherung und einem zu geringen Versicherungsschutz?
Unterversicherung beschreibt die Situation, in der der tatsächliche Wert deines Hausrats den im Versicherungsvertrag vereinbarten Versicherungswert übersteigt. Ein zu geringer Versicherungsschutz kann zwar eine Folge der Unterversicherung sein, meint aber auch generell, dass die gewählte Versicherungssumme von vornherein zu niedrig angesetzt wurde, ohne dass dies zwingend auf eine schrittweise Wertsteigerung des Hausrats zurückzuführen ist.
Wie hoch ist die Wahrscheinlichkeit, dass meine Versicherung eine Unterversicherung prüft?
Die Wahrscheinlichkeit, dass eine Versicherung eine Unterversicherung prüft, ist dann gegeben, wenn kein Unterversicherungsverzicht im Vertrag vereinbart ist oder wenn Anhaltspunkte für eine grobe Fahrlässigkeit bei der Angabe der Versicherungssumme bestehen. Bei einem standardmäßig vereinbarten Unterversicherungsverzicht wird die Prüfung durch den Versicherer in der Regel nicht stattfinden.
Was kann ich tun, wenn ich bereits unterversichert bin?
Wenn du feststellst, dass du unterversichert bist, solltest du umgehend deine Versicherung kontaktieren und die Versicherungssumme an den tatsächlichen Wert deines Hausrats anpassen lassen. Dies sollte idealerweise mit einem Unterversicherungsverzicht verbunden sein, um zukünftige Probleme zu vermeiden.
Wie ermittle ich den Wert meines Hausrats korrekt?
Du ermittelst den Wert deines Hausrats, indem du alle beweglichen Gegenstände in deiner Wohnung inventarisierst und deren aktuelle Neupreise oder Wiederbeschaffungswerte recherchierst. Berücksichtige dabei alles von Möbeln über Elektronik bis hin zu Kleidung und persönlichen Gegenständen.
Welche Rolle spielt die Wohnfläche bei der Berechnung der Versicherungssumme?
Die Wohnfläche dient oft als Richtwert für die Ermittlung der Versicherungssumme, insbesondere wenn ein Unterversicherungsverzicht vereinbart wird. Viele Versicherer verwenden pauschale Beträge pro Quadratmeter (z.B. 650 Euro). Dies ist jedoch nur ein Anhaltspunkt und ersetzt nicht die individuelle Wertermittlung deines tatsächlichen Hausrats.
Kann ich auch bei einer Hausratversicherung mit Unterversicherungsverzicht nachträglich belangt werden?
Ein Unterversicherungsverzicht schützt dich in der Regel vor Kürzungen aufgrund von Unterversicherung. Jedoch kann die Versicherung die Leistung kürzen, wenn grobe Fahrlässigkeit oder Vorsatz bei der Angabe von Informationen vorliegt, die zur Unterversicherung geführt haben, oder wenn du deine Obliegenheiten verletzt hast.


