
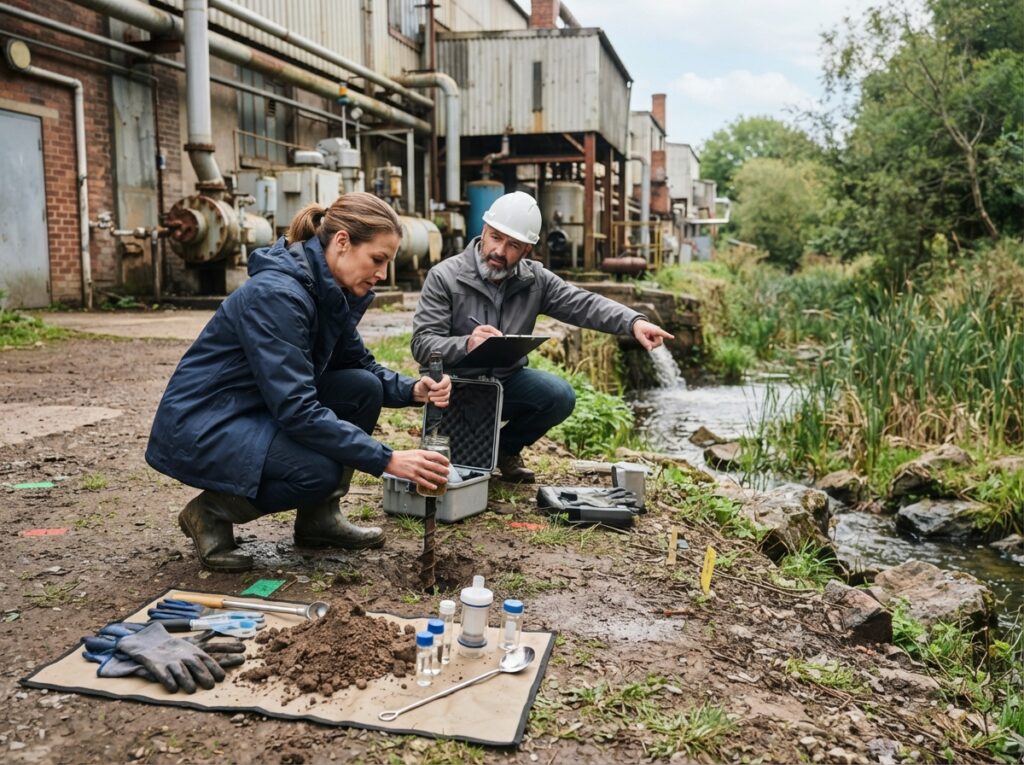
Du fragst dich, ob Umwelthaftpflichtversicherung und Umweltschadenversicherung dasselbe sind oder ob es feine, aber entscheidende Unterschiede gibt, die deine Absicherung beeinflussen können. Diese Unterscheidung ist für Unternehmen und Privatpersonen gleichermaßen relevant, um im Schadensfall optimal geschützt zu sein.
Grundlagen: Was ist eine Umweltschadenversicherung?
Eine Umweltschadenversicherung, oft auch als Umwelthaftpflichtversicherung bezeichnet, schützt dich vor den finanziellen Folgen, die durch Umweltschäden verursacht werden, für die du rechtlich haftbar gemacht werden kannst. Dies umfasst Schäden an Boden, Wasser und Luft sowie Schäden an der Flora und Fauna. Der Kerngedanke ist die Deckung von potenziellen Schadensersatzansprüchen Dritter, aber auch die Deckung von Kosten für die Gefahrenabwehr und Sanierung.
Im Wesentlichen greift diese Versicherung, wenn durch deine betriebliche Tätigkeit oder durch ein Ereignis, das mit deinem Eigentum oder deiner Tätigkeit zusammenhängt, eine schädliche Umwelteinwirkung entsteht. Die Bandbreite möglicher Umweltschäden ist groß und reicht von kleinen Leckagen aus Lagertanks bis hin zu größeren Verunreinigungen durch Industrieanlagen.
Der Kern der Umwelthaftpflichtversicherung
Die Umwelthaftpflichtversicherung konzentriert sich primär auf die finanzielle Absicherung von Haftungsrisiken. Wenn du versehentlich Boden, Grundwasser oder Oberflächenwasser verunreinigst und dafür haftbar gemacht wirst, deckt die Versicherung die Kosten für:
- Schadensersatzforderungen von geschädigten Dritten (z.B. Nachbarn, Anwohner).
- Kosten für die Erkundung und Bewertung des Umweltschadens.
- Kosten für notwendige Sanierungs- und Wiederherstellungsmaßnahmen.
- Aufwendungen zur Abwehr unberechtigten Haftpflichtansprüchen.
- Entschädigungen für Personen-, Sach- und Vermögensschäden, die durch die Umwelteinwirkung entstanden sind.
Der entscheidende Punkt ist hier die gesetzliche Haftung. Du bist verantwortlich, wenn du fahrlässig oder vorsätzlich einen Umweltschaden verursachst. Die Versicherung springt ein, um dich vor den oft immensen finanziellen Belastungen zu bewahren, die mit solchen Schäden verbunden sind.
Umweltschadenversicherung vs. Umwelthaftpflichtversicherung: Die feinen, aber wichtigen Unterschiede
Obwohl die Begriffe oft synonym verwendet werden, gibt es tatsächlich Unterschiede im Fokus und im Leistungsumfang. Während die Umwelthaftpflichtversicherung primär die Haftung gegenüber Dritten absichert, kann der Begriff Umweltschadenversicherung breiter gefasst sein und auch weitere Aspekte der Umweltschadensbehebung abdecken, die nicht zwangsläufig mit einer Haftung gegenüber Dritten verbunden sind.
Einige Versicherer nutzen die Begriffe austauschbar, andere differenzieren stärker. Es ist daher unerlässlich, die genauen Bedingungen deines Versicherungsvertrags zu prüfen.
Fokus der Umwelthaftpflichtversicherung
Der Hauptfokus liegt auf der Absicherung von gesetzlichen Haftpflichtansprüchen, die aus Umweltschäden resultieren. Das bedeutet, dass die Versicherung für Schäden aufkommt, für die du rechtlich zur Verantwortung gezogen wirst. Dies schließt typischerweise Sach-, Personen- und Vermögensschäden ein, die durch Verunreinigungen von Boden, Wasser oder Luft verursacht wurden.
Erweiterte Deckung durch Umweltschadenversicherung (manchmal)
Manchmal bezieht sich „Umweltschadenversicherung“ auf eine Police, die über die reine Haftpflicht hinausgeht. Sie könnte auch Kosten decken, die entstehen, um einer Verpflichtung zur Sanierung nachzukommen, selbst wenn keine unmittelbare Haftung gegenüber Dritten besteht, sondern eine behördliche Anordnung vorliegt. Dies kann auch präventive Maßnahmen umfassen oder Schäden, die durch dein eigenes Betriebsgelände verursacht werden und behoben werden müssen, auch wenn niemand direkt geschädigt wurde.
Schlüsselkomponenten einer Umwelthaftpflichtversicherung
Die Kernleistungen einer Umwelthaftpflichtversicherung lassen sich in verschiedene Bereiche unterteilen, die den Schutz bei Umweltschäden definieren:
- Betriebshaftpflichtversicherung mit Umweltschadenkomponente: Viele Unternehmen sind bereits über ihre allgemeine Betriebshaftpflichtversicherung abgesichert. Innerhalb dieser Police kann eine Umweltschadenklausel enthalten sein, die einen gewissen Schutz bietet. Diese ist jedoch oft begrenzt und nicht ausreichend für Unternehmen mit erhöhtem Umweltrisiko.
- Spezielle Umwelthaftpflichtversicherung: Für Unternehmen, die mit umweltgefährdenden Stoffen arbeiten, in besonders sensiblen Umgebungen tätig sind oder gesetzliche Auflagen erfüllen müssen, ist eine separate, spezialisierte Umwelthaftpflichtversicherung unerlässlich. Diese deckt in der Regel ein breiteres Spektrum an Risiken und höhere Schadenssummen ab.
- Schutz vor Sanierungskosten: Ein wesentlicher Teil der Deckung sind die Kosten für die Beseitigung von Umweltschäden. Dies kann die Bodensanierung, die Grundwasserreinigung oder die Dekontamination von Oberflächen umfassen. Diese Kosten können schnell in die Millionen gehen und sind ohne Versicherung kaum tragbar.
- Abwehr von Ansprüchen: Die Versicherung hilft dir auch bei der Abwehr von ungerechtfertigten Ansprüchen. Sie übernimmt die Kosten für die juristische Prüfung und Vertretung, um dich vor überzogenen Forderungen zu schützen.
- Schäden an Drittvermögen: Neben direkten Schäden an Personen oder der Umwelt können auch Vermögensschäden bei Dritten entstehen, beispielsweise durch die Wertminderung von Grundstücken aufgrund von Kontamination.
Wer benötigt eine Umwelthaftpflichtversicherung?
Grundsätzlich kann jedes Unternehmen, das potenziell Umweltschäden verursachen könnte, von einer Umwelthaftpflichtversicherung profitieren. Bestimmte Branchen haben jedoch ein deutlich höheres Risiko und sind daher besonders darauf angewiesen:
- Unternehmen der chemischen Industrie
- Tankstellen und Betriebe mit Lagerung von Mineralölprodukten
- Betriebe mit ober- und unterirdischen Lagertanks für wassergefährdende Stoffe
- Landwirtschaftliche Betriebe (Düngemittel, Pestizide)
- Galvanikbetriebe und metallverarbeitende Industrie
- Entsorgungs- und Recyclingunternehmen
- Baubranche (speziell bei Aushubarbeiten und Beseitigung von Altlasten)
- Energieversorger
- Transportunternehmen, die Gefahrstoffe befördern
Auch kleine und mittelständische Unternehmen (KMU), die nicht direkt als umweltintensiv gelten, können durch kleinere Havarien wie Leckagen aus Heizöltanks oder defekte Maschinen erhebliche Umweltschäden verursachen. Eine pauschale Aussage, wer eine solche Versicherung benötigt, ist schwierig, aber die Risikobewertung des eigenen Betriebs ist entscheidend.
Was deckt die Umwelthaftpflichtversicherung ab?
Die Deckungsumfänge können je nach Versicherer und gewähltem Tarif variieren, aber typischerweise sind folgende Aspekte abgedeckt:
- Flächenschäden: Kontamination von Boden durch auslaufende Chemikalien, Öle oder andere Schadstoffe.
- Gewässerschäden: Verunreinigung von Grundwasser, Flüssen, Seen oder Meeren. Dies kann durch undichte Rohre, Leckagen aus Tanks oder Unfälle beim Umschlag von Flüssigkeiten geschehen.
- Luftreinhaltung: Freisetzung von schädlichen Gasen oder Stäuben, die die Luftqualität beeinträchtigen.
- Schäden an Flora und Fauna: Beeinträchtigung von Ökosystemen, Verlust von Pflanzen und Tieren durch Umweltverschmutzung.
- Personenschäden: Gesundheitliche Beeinträchtigungen von Personen durch Exposition gegenüber Schadstoffen (z.B. Einatmen von Dämpfen, Kontakt mit kontaminiertem Wasser).
- Sachschäden: Beschädigung von Eigentum Dritter durch die Umwelteinwirkung (z.B. Korrosion an Gebäuden durch sauren Regen, Kontamination von landwirtschaftlichen Flächen).
- Aufwendungen zur Gefahrenabwehr: Kosten für Sofortmaßnahmen zur Eindämmung des Schadens, auch wenn noch keine Haftung feststeht.
- Sanierungskosten: Kosten für die fachgerechte Beseitigung der Umweltschäden.
- Kosten für Sachverständige und Gutachten: Finanzielle Unterstützung bei der Ermittlung der Schadensursache und des Ausmaßes.
Was ist in der Regel nicht versichert?
Wie bei den meisten Versicherungen gibt es auch bei der Umwelthaftpflichtversicherung Ausschlüsse, die du kennen solltest:
- Vorsätzlich herbeigeführte Umweltschäden.
- Umweltschäden, die vor Versicherungsbeginn eingetreten sind.
- Strafen und Bußgelder, die nicht direkt mit der Sanierung oder dem Schadensersatz zusammenhängen.
- Kriegerische Ereignisse, innere Unruhen und Terrorismus.
- Nukleare Risiken.
- Umweltschäden, die durch die Nichteinhaltung von Gesetzen und Vorschriften entstanden sind (es sei denn, dies wird explizit mitversichert).
- Schäden, die aus der normalen Abnutzung oder dem Verschleiß resultieren.
- Kosten für die Beseitigung von Altlasten, die bereits vor Vertragsabschluss bekannt waren.
Es ist immer ratsam, die Versicherungsbedingungen genau zu lesen, um alle Ausschlüsse zu verstehen.
Die Rolle von Vorschriften und Gesetzen
Gesetzliche Vorgaben spielen eine entscheidende Rolle für die Notwendigkeit und den Umfang einer Umwelthaftpflichtversicherung. In vielen Ländern gibt es spezifische Gesetze, die Unternehmen verpflichten, sich gegen Umweltschäden abzusichern. Dazu gehören:
- Umwelt haftungsgesetze: Diese Gesetze regeln die Haftung für Umweltschäden und legen fest, wer für die Kosten der Sanierung aufkommen muss.
- Gefahrstoffverordnungen: Vorschriften zur Lagerung und Handhabung von gefährlichen Stoffen erhöhen das Risiko von Umweltschäden und damit die Notwendigkeit einer entsprechenden Versicherung.
- Bodenschutzgesetze: Diese Gesetze dienen dem Schutz des Bodens vor Verunreinigung und können Unternehmen zur Sanierung verpflichten.
- Wasserhaushaltsgesetze: Regelungen zum Schutz von Oberflächengewässern und Grundwasser, die bei Verstößen hohe Kosten verursachen können.
Die Einhaltung dieser Vorschriften ist nicht nur eine rechtliche Verpflichtung, sondern auch ein wichtiger Faktor bei der Risikobewertung für Versicherer. Unternehmen, die nachweislich strenge Umweltstandards einhalten, können oft von günstigeren Prämien profitieren.
Zusammenfassung der Unterschiede in einer Übersicht
Um die Unterschiede und Gemeinsamkeiten klar darzustellen, hier eine Übersicht:
| Merkmal | Umwelthaftpflichtversicherung | Umweltschadenversicherung (erweiterter Begriff) |
|---|---|---|
| Primärer Fokus | Absicherung gesetzlicher Haftpflichtansprüche Dritter. | Kann über die reine Haftpflicht hinausgehen und auch behördlich angeordnete Sanierungen abdecken, auch ohne unmittelbare Haftung. |
| Grundlage der Deckung | Festgestellte rechtliche Haftung für verursachte Umweltschäden. | Kann sowohl Haftung als auch behördliche Verpflichtungen umfassen. |
| Umfang der Schadensbehebung | Schadensersatz für Personen-, Sach- und Vermögensschäden, Kosten für Ermittlung und Sanierung, Abwehr von Ansprüchen. | Ähnlich der Haftpflicht, aber potenziell breiter, inklusive eigener Sanierungskosten aufgrund behördlicher Anordnung. |
| Anwendungsbereich | Deckung von Schäden, für die du rechtlich belangt wirst. | Kann auch Schäden abdecken, die du beheben musst, auch wenn Dritte nicht direkt geschädigt wurden, aber z.B. eine Behörde dies anordnet. |
| Typische Nutzung | Für Unternehmen, die Umweltrisiken bergen und sich vor Haftungsansprüchen schützen wollen. | Kann für Unternehmen relevant sein, die strengen Umweltauflagen unterliegen oder ein breiteres Risikoprofil absichern möchten. |
Die Bedeutung der Risikobewertung
Für jedes Unternehmen ist eine sorgfältige Risikobewertung unerlässlich, um den passenden Versicherungsschutz zu finden. Dabei solltest du folgende Fragen berücksichtigen:
- Welche Arten von umweltgefährdenden Stoffen lagere oder verarbeite ich?
- Wie hoch ist die Wahrscheinlichkeit einer unbeabsichtigten Freisetzung dieser Stoffe?
- Welche potenziellen Folgen hätte eine solche Freisetzung für die Umwelt und Dritte?
- Welche gesetzlichen Auflagen muss ich erfüllen?
- Welche Sanierungskosten wären im schlimmsten Fall zu erwarten?
Basierend auf dieser Einschätzung kannst du gemeinsam mit einem Versicherungsexperten die richtige Police und die passende Deckungssumme ermitteln.
Faktoren, die die Versicherungsprämie beeinflussen
Mehrere Faktoren beeinflussen die Kosten einer Umwelthaftpflichtversicherung:
- Branche und Tätigkeit: Unternehmen mit höherem Umweltrisiko zahlen in der Regel höhere Prämien.
- Umsatz und Betriebsgröße: Größere Unternehmen haben oft ein höheres Risiko.
- Art und Menge der gelagerten Gefahrstoffe: Die Gefährlichkeit und Menge der Stoffe ist ein wesentlicher Faktor.
- Standort: Die Nähe zu Gewässern, Wohngebieten oder anderen schützenswerten Bereichen kann die Prämie beeinflussen.
- Vorhandene Sicherheitsmaßnahmen: Moderne Sicherheitseinrichtungen und ein etabliertes Umweltmanagementsystem können sich positiv auf die Prämie auswirken.
- Schadenfreiheitsquote: Wie bei anderen Versicherungen kann eine schadenfreie Vergangenheit zu Rabatten führen.
- Gewählte Deckungssumme und Selbstbehalt: Höhere Deckungssummen und niedrigere Selbstbehalte erhöhen die Prämie.
Die Wahl des richtigen Versicherungspartners
Die Auswahl des richtigen Versicherers ist entscheidend. Achte auf:
- Spezialisierung: Versicherer, die sich auf Umweltversicherungen spezialisiert haben, bieten oft fundierteres Know-how.
- Flexibilität der Police: Die Versicherung sollte an deine spezifischen Bedürfnisse anpassbar sein.
- Service und Schadenmanagement: Eine schnelle und kompetente Abwicklung im Schadenfall ist Gold wert.
- Finanzielle Stärke des Versicherers: Stelle sicher, dass der Versicherer auch im Falle hoher Schadenssummen zahlungsfähig ist.
FAQ – Häufig gestellte Fragen zu Umwelthaftpflicht oder Umweltschadenversicherung: Was ist der Unterschied?
Was ist der Hauptunterschied zwischen Umwelthaftpflicht- und Umweltschadenversicherung?
Der Hauptunterschied liegt im Fokus: Die Umwelthaftpflichtversicherung deckt primär die finanziellen Folgen von Haftungsansprüchen Dritter ab, die durch Umweltschäden entstehen. Der Begriff Umweltschadenversicherung kann breiter gefasst sein und auch Kosten für Sanierungsmaßnahmen abdecken, die nicht direkt aus einer Haftung gegenüber Dritten resultieren, sondern beispielsweise aus behördlichen Anordnungen.
Bin ich als Kleinunternehmer wirklich von Umweltrisiken betroffen?
Ja, auch Kleinunternehmen können von Umweltrisiken betroffen sein. Ein Leck aus einem Heizöltank, ein defektes Lager für Chemikalien oder ein Unfall beim Transport von Materialien können auch kleinere Betriebe in finanzielle Schwierigkeiten bringen, wenn sie für die entstandenen Umweltschäden haften müssen.
Was sind typische Beispiele für Umweltschäden, die versichert werden?
Typische Beispiele sind die Verunreinigung von Boden und Grundwasser durch auslaufende Chemikalien oder Öl, die Verschmutzung von Flüssen oder Seen, oder die Freisetzung von schädlichen Gasen, die zu Personen- oder Sachschäden bei Dritten führen.
Muss ich eine Umwelthaftpflichtversicherung abschließen?
In vielen Branchen und für bestimmte Tätigkeiten ist eine Umwelthaftpflichtversicherung gesetzlich vorgeschrieben. Unabhängig von einer gesetzlichen Verpflichtung ist sie für jedes Unternehmen ratsam, das potenziell Umweltschäden verursachen könnte, um sich vor existenzbedrohenden finanziellen Folgen zu schützen.
Wie hoch sollte die Deckungssumme meiner Umwelthaftpflichtversicherung sein?
Die angemessene Deckungssumme hängt stark vom individuellen Risiko des Unternehmens ab. Sie sollte so hoch angesetzt sein, dass auch sehr hohe Sanierungs- und Schadensersatzforderungen abgedeckt werden können. Eine pauschale Empfehlung ist schwierig; eine genaue Risikobewertung und Beratung durch einen Versicherungsexperten sind hier unerlässlich.
Gilt der Versicherungsschutz auch für Schäden im Ausland?
Ob der Versicherungsschutz auch für Schäden im Ausland gilt, hängt von den spezifischen Bedingungen des Versicherungsvertrags ab. Viele Policen bieten eine weltweite Deckung, oft jedoch mit Einschränkungen für bestimmte Länder oder Regionen. Dies sollte unbedingt vorab geklärt werden.


