
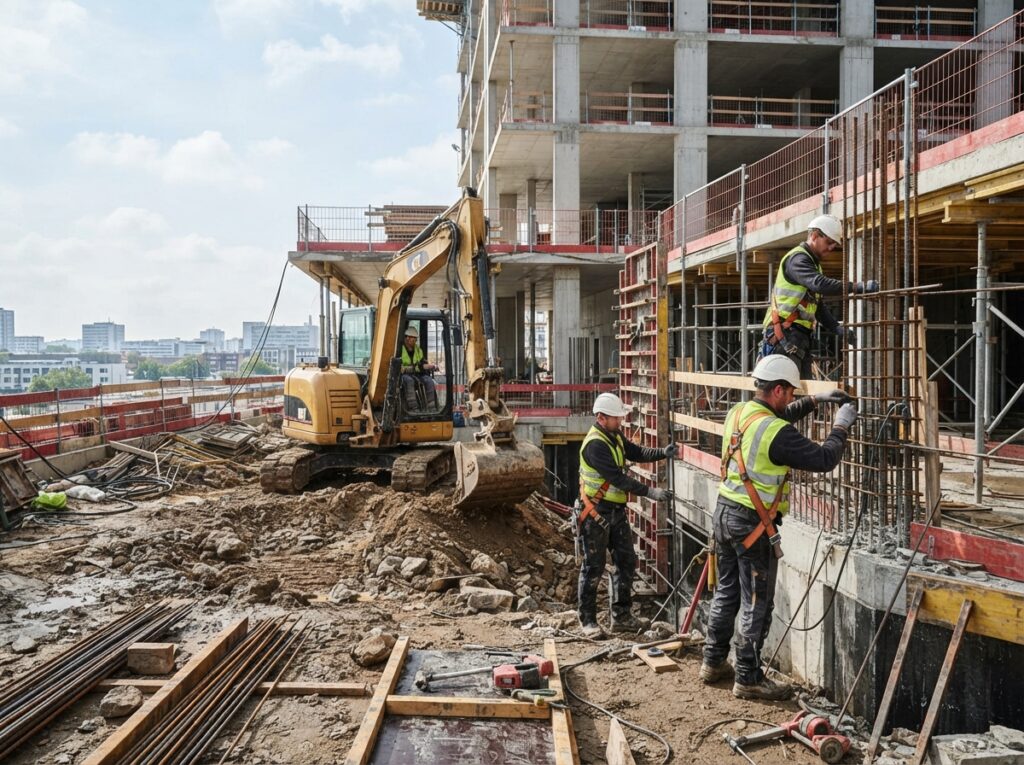
Als Bauunternehmer bist du tagtäglich einer Vielzahl von Risiken ausgesetzt, die deinen Betrieb existenziell gefährden können. Die richtige Absicherung betrieblicher Risiken durch passende Versicherungen ist daher keine Option, sondern eine absolute Notwendigkeit, um dein Unternehmen vor unerwarteten finanziellen Belastungen zu schützen.
Grundlegende Versicherungen für jedes Bauunternehmen
Jedes Bauunternehmen, unabhängig von seiner Größe oder Spezialisierung, benötigt ein Fundament an Versicherungen, um sich gegen die häufigsten und gravierendsten Risiken abzusichern. Diese Grundversicherungen bilden die Basis deiner Risikomanagementstrategie und sollten stets aktuell gehalten werden.
Betriebshaftpflichtversicherung
Die Betriebshaftpflichtversicherung ist wohl die wichtigste Absicherung für dein Bauunternehmen. Sie schützt dich vor den finanziellen Folgen von Schäden, die du oder deine Mitarbeiter unbeabsichtigt Dritten zufügen. Dies können Sachschäden, Personenschäden oder Vermögensschäden sein. Ohne eine ausreichende Betriebshaftpflichtversicherung können bereits kleinere Missgeschicke auf der Baustelle zu ruinösen Forderungen führen.
- Sachschäden: Wenn du oder deine Mitarbeiter versehentlich das Eigentum eines Dritten beschädigen, z.B. durch ein herunterfallendes Werkzeug ein Auto beschädigen.
- Personenschäden: Wenn durch deine Tätigkeit oder die deiner Mitarbeiter jemand verletzt wird, sei es ein Passant, ein Nachbar oder ein beauftragter Dritter. Die Kosten für medizinische Behandlung, Verdienstausfall und Schmerzensgeld können immens sein.
- Vermögensschäden: Dies sind indirekte finanzielle Nachteile, die einem Dritten entstehen, weil du deine vertraglichen Pflichten nicht oder nicht ordnungsgemäß erfüllt hast und dadurch ein finanzieller Schaden entstanden ist.
Berufshaftpflichtversicherung (für Planer und Architekten)
Obwohl dies primär für Architekten, Ingenieure und Planungsbüros relevant ist, solltest du als Bauunternehmer wissen, dass auch diese Berufsgruppen versichert sein müssen. Fehler in der Planung oder fehlerhafte Bauleitung können erhebliche Mehrkosten und Verzögerungen auf der Baustelle verursachen. Stelle sicher, dass deine Projektpartner über eine adäquate Berufshaftpflichtversicherung verfügen.
Inhaltsversicherung (Gebäude- und/oder Warenversicherung)
Deine Betriebsgebäude, Werkstätten, Lagerhallen und darin befindliche Maschinen, Werkzeuge und Materialien sind wertvolle Vermögenswerte. Eine Inhaltsversicherung schützt diese vor Schäden durch Brand, Leitungswasser, Sturm, Hagel und Einbruchdiebstahl. Ohne diesen Schutz könnten die Wiederbeschaffungskosten für deine Betriebsausstattung erdrückend sein.
Spezifische Versicherungen für die Baupraxis
Der Baualltag birgt spezifische Risiken, die über die allgemeinen Betriebsrisiken hinausgehen. Hier sind einige der wichtigsten Versicherungen, die du als Bauunternehmer in Betracht ziehen solltest:
Bauleistungsversicherung (Bauwesenversicherung)
Diese Versicherung ist unerlässlich für jedes Bauvorhaben. Sie deckt Schäden an der versicherten Bauleistung selbst, die durch unvorhergesehene Ereignisse während der Bauzeit entstehen. Dazu gehören:
- Unwetter: Schäden durch extreme Witterungsbedingungen wie Starkregen, Sturm oder Hagel.
- Materialfehler: Unerwartete Mängel an gelieferten Baumaterialien, die zu Schäden führen.
- Vandalismus: Mutwillige Beschädigung der Baustelle und der errichteten Bauleistungen.
- Menschliches Versagen: Fehler bei der Ausführung, die nicht unter grobe Fahrlässigkeit fallen, aber dennoch zu Schäden führen.
Die Bauleistungsversicherung schützt nicht nur den Bauherrn, sondern auch das Bauunternehmen vor den Kosten für die Reparatur oder Wiederherstellung beschädigter Bauleistungen.
Maschinenversicherung
Baumaschinen sind oft eine enorme Kapitalbindung. Eine Maschinenversicherung schützt deine teuren Geräte wie Bagger, Kräne, Betonmischer und andere Baumaschinen vor Schäden durch:
- Betriebsschäden: Plötzliche und unvorhergesehene Beschädigungen durch Bedienfehler, Kurzschluss oder Überlastung.
- Transportrisiken: Schäden während des Transports der Maschinen zur oder von der Baustelle.
- Diebstahl: Schutz vor dem Verlust von Maschinen durch Diebstahl.
Gerüstversicherung
Wenn du selbst Gerüste stellst oder verwaltest, ist eine Gerüstversicherung essentiell. Sie deckt Schäden am Gerüst selbst sowie Haftpflichtansprüche ab, die aus dem Betrieb von Gerüsten entstehen könnten, z.B. wenn ein Passant durch herabfallende Teile verletzt wird.
Transportversicherung
Der Transport von Materialien, Werkzeugen und Maschinen zur und von der Baustelle ist ein häufig unterschätztes Risiko. Eine Transportversicherung sichert dich gegen Schäden oder den Verlust während des Transports ab.
Absicherung von besonderen Risiken im Baugewerbe
Das Baugewerbe ist komplex und birgt Risiken, die weit über die alltäglichen Gefahren hinausgehen. Eine umfassende Absicherung erfordert die Berücksichtigung dieser spezifischen Szenarien.
Gerüstbau- und Montageversicherung
Wenn du auf die Errichtung von Gerüsten oder die Montage von Bauteilen spezialisiert bist, benötigst du spezielle Versicherungen, die die besonderen Risiken dieser Tätigkeiten abdecken. Dazu gehören oft Haftpflichtansprüche, die aus Absturzunfällen oder der Beschädigung von Nachbargebäuden resultieren.
Montageversicherung
Bei der Montage von Industrieanlagen, Maschinen oder vorgefertigten Bauteilen sind oft spezielle Risiken zu berücksichtigen. Die Montageversicherung deckt Schäden an der montierten Sache selbst sowie Haftpflichtansprüche, die aus Fehlern bei der Montage entstehen.
Beweislastumkehr-Versicherung (bei Bauabnahme)
In Deutschland gilt bei der Abnahme von Bauleistungen eine Beweislastumkehr. Das bedeutet, dass nach der Abnahme der Unternehmer beweisen muss, dass er keine Mängel zu verantworten hat. Eine spezielle Versicherung kann hier Schutz bieten, falls unerwartet Mängel auftreten, für die du nicht verantwortlich bist, aber deren Beseitigungskosten auf dich abgewälzt werden könnten.
Umwelthaftpflichtversicherung
Baustellen können potenziell Umweltschäden verursachen, z.B. durch austretende Betriebsstoffe, unsachgemäße Entsorgung oder Verschmutzung von Gewässern. Eine Umwelthaftpflichtversicherung schützt dich vor den immensen Kosten, die durch solche Vorfälle entstehen können.
Bauherrenhaftpflichtversicherung (für Bauunternehmer als Auftraggeber)
Wenn du selbst als Bauherr agierst und Bauleistungen in Auftrag gibst, benötigst du eine Bauherrenhaftpflichtversicherung. Diese greift, wenn auf deiner Baustelle Dritte geschädigt werden.
Finanzielle Risiken und deren Absicherung
Neben den direkten Risiken auf der Baustelle gibt es auch finanzielle Risiken, die deinen Geschäftsbetrieb beeinträchtigen können.
Betriebsunterbrechungsversicherung
Wenn dein Betrieb aufgrund eines versicherten Schadens (z.B. Brand in deiner Werkstatt, Ausfall einer wichtigen Maschine) für eine gewisse Zeit nicht arbeiten kann, entstehen erhebliche Kosten. Die Betriebsunterbrechungsversicherung deckt den entgangenen Gewinn und die fortlaufenden Kosten (Miete, Gehälter etc.) während dieser Ausfallzeit ab.
Rechtsschutzversicherung für Unternehmen
Konflikte mit Nachunternehmern, Lieferanten, Kunden oder Behörden können schnell zu kostspieligen Rechtsstreitigkeiten führen. Eine umfassende Rechtsschutzversicherung für Unternehmen deckt Anwalts-, Gerichts- und Sachverständigenkosten ab.
Kreditversicherung / Bürgschaften
Gerade bei größeren Projekten verlangen Auftraggeber oft Sicherheiten in Form von Bürgschaften. Eine Kreditversicherung oder die Beschaffung von Bürgschaften über Banken sind hier unerlässlich, um zahlungsfähig zu bleiben und keine Aufträge zu verlieren.
Cyberversicherung
Auch im Baugewerbe werden digitale Prozesse immer wichtiger. Der Schutz deiner Daten und IT-Systeme vor Cyberangriffen ist daher zunehmend relevant. Eine Cyberversicherung deckt Kosten wie Datenwiederherstellung, Betriebsunterbrechung durch den Angriff und die Abwehr von Lösegeldforderungen ab.
Versicherungsübersicht für Bauunternehmen
| Risikokategorie | Typische Risiken | Relevante Versicherungen | Schutzumfang |
|---|---|---|---|
| Grundlegende Haftung | Schäden an Dritten (Sach-, Personen-, Vermögensschäden) | Betriebshaftpflichtversicherung | Deckung von Schadensersatzansprüchen Dritter |
| Bauprozess | Schäden an der Bauleistung selbst, Bauunfälle, Planungsfehler | Bauleistungsversicherung, Bauherrenhaftpflicht, Berufshaftpflicht (Planer) | Deckung von Schäden an der Bauleistung, Haftung für Bauunfälle, Schutz vor Planungsfehlern |
| Betriebliche Ausstattung | Schäden an Maschinen, Werkzeugen, Gebäuden, Waren | Maschinenversicherung, Inhaltsversicherung, Gerüstversicherung | Wiederbeschaffungswert, Reparaturkosten bei Schäden, Diebstahl |
| Finanzielle Stabilität | Betriebsunterbrechung, Rechtsstreitigkeiten, Zahlungsunfähigkeit | Betriebsunterbrechungsversicherung, Rechtsschutzversicherung, Kreditversicherung/Bürgschaften | Deckung entgangener Gewinne, Übernahme von Prozesskosten, Absicherung von Zahlungsansprüchen |
| Umwelt & Spezialrisiken | Umweltschäden, spezielle Montage- oder Gerüstbauaktivitäten | Umwelthaftpflichtversicherung, Montageversicherung, Gerüstbau- und Montageversicherung | Deckung von Umweltsanierungs- und Haftpflichtkosten, Schutz bei speziellen Tätigkeiten |
FAQ – Häufig gestellte Fragen zu Versicherungen für Bauunternehmen: Welche betrieblichen Risiken sollten abgesichert sein?
Muss ich als Kleinunternehmer im Baugewerbe eine Betriebshaftpflichtversicherung haben?
Ja, absolut. Unabhängig von der Größe deines Unternehmens können bereits kleine Fehler auf der Baustelle zu erheblichen finanziellen Forderungen Dritter führen. Eine Betriebshaftpflichtversicherung ist die grundlegende Absicherung, die jedes Bauunternehmen benötigt, um sich vor existenziellen Risiken zu schützen.
Wie hoch sollte die Deckungssumme meiner Betriebshaftpflichtversicherung sein?
Die optimale Deckungssumme hängt von verschiedenen Faktoren ab, wie der Art deiner Tätigkeiten, der Größe deiner Projekte und den potenziellen Schadenshöhen in deiner Region. Für Bauunternehmen werden oft sehr hohe Deckungssummen (mehrere Millionen Euro) empfohlen, um auch bei gravierenden Personen- oder Sachschäden ausreichend geschützt zu sein. Eine individuelle Beratung durch einen Versicherungsexperten ist hier ratsam.
Was deckt die Bauleistungsversicherung genau ab?
Die Bauleistungsversicherung schützt die versicherte Bauleistung selbst gegen unvorhergesehene Schäden während der Bauzeit. Das können Schäden durch Witterungseinflüsse, Vandalismus, Materialfehler oder auch menschliches Versagen sein. Sie deckt die Kosten für die Wiederherstellung oder Reparatur der beschädigten Bauleistung.
Brauche ich als Bauunternehmer eine eigene Bauherrenhaftpflichtversicherung?
Nur, wenn du selbst als Bauherr auftrittst und Bauleistungen in Auftrag gibst. Wenn du ausschließlich als ausführendes Bauunternehmen tätig bist, bist du in der Regel über deine Betriebshaftpflichtversicherung abgedeckt, wenn du oder deine Mitarbeiter auf einer Baustelle Schäden verursachen. Wenn du jedoch selbst Bauvorhaben planst und umsetzt, benötigst du eine Bauherrenhaftpflicht.
Ist die Arbeitskleidung meiner Mitarbeiter über die Betriebshaftpflichtversicherung abgesichert?
Die Arbeitskleidung deiner Mitarbeiter ist in der Regel kein direkter Teil der Betriebshaftpflichtversicherung. Schäden an der Kleidung von Dritten sind abgedeckt. Wenn jedoch die Kleidung deiner eigenen Mitarbeiter beschädigt wird oder sie sich bei der Arbeit verletzen, greifen primär die Berufsgenossenschaft und eventuell eine separate Unfallversicherung für Angestellte.
Wie kann ich mich gegen Streitigkeiten mit Nachunternehmern absichern?
Eine Rechtsschutzversicherung für Unternehmen ist hier die beste Absicherung. Sie deckt die Kosten für Gerichtsverfahren, Anwaltsgebühren und Sachverständigengutachten ab, falls es zu Konflikten mit Nachunternehmern kommt, sei es bezüglich der Vergütung, der Qualität der Leistung oder der Einhaltung von Terminen.


