
Als Betreiber eines Campingplatzes bist du vielfältigen Risiken ausgesetzt, die deine Existenz bedrohen können. Der Schutz vor finanziellen Einbußen durch unvorhergesehene Ereignisse ist daher essenziell, und hier spielen geeignete Versicherungen eine zentrale Rolle. Du musst die spezifischen Gefahren kennen, denen dein Betrieb ausgesetzt ist, um die passenden Deckungsbausteine auszuwählen.
Grundlegende Risikobereiche für Campingplätze
Campingplätze sind durch ihre Natur als Freiluftbetriebe und als Orte der Freizeitgestaltung zahlreichen spezifischen Risiken ausgesetzt. Diese reichen von wetterbedingten Schäden über Haftungsfragen bis hin zu internen Betriebsstörungen. Eine umfassende Risikobewertung ist der erste Schritt zur Auswahl der richtigen Versicherungspolicen, die dir finanzielle Sicherheit geben und die Fortführung deines Betriebs im Schadensfall gewährleisten.
Sachschäden am Betriebsgelände und Inventar
Dein Campingplatz umfasst eine Vielzahl von Sachwerten, die anfällig für Beschädigungen sind. Dazu gehören nicht nur fest installierte Einrichtungen wie Sanitärgebäude, Rezeption, Gastronomiebereiche und die Infrastruktur (Strom, Wasser), sondern auch bewegliches Inventar wie Mietunterkünfte (Zelte, Mobilheime, Blockhütten), Spielgeräte, Fahrzeuge des Betriebs und eventuell vorhandene Sportausrüstungen. Die Risiken sind vielfältig:
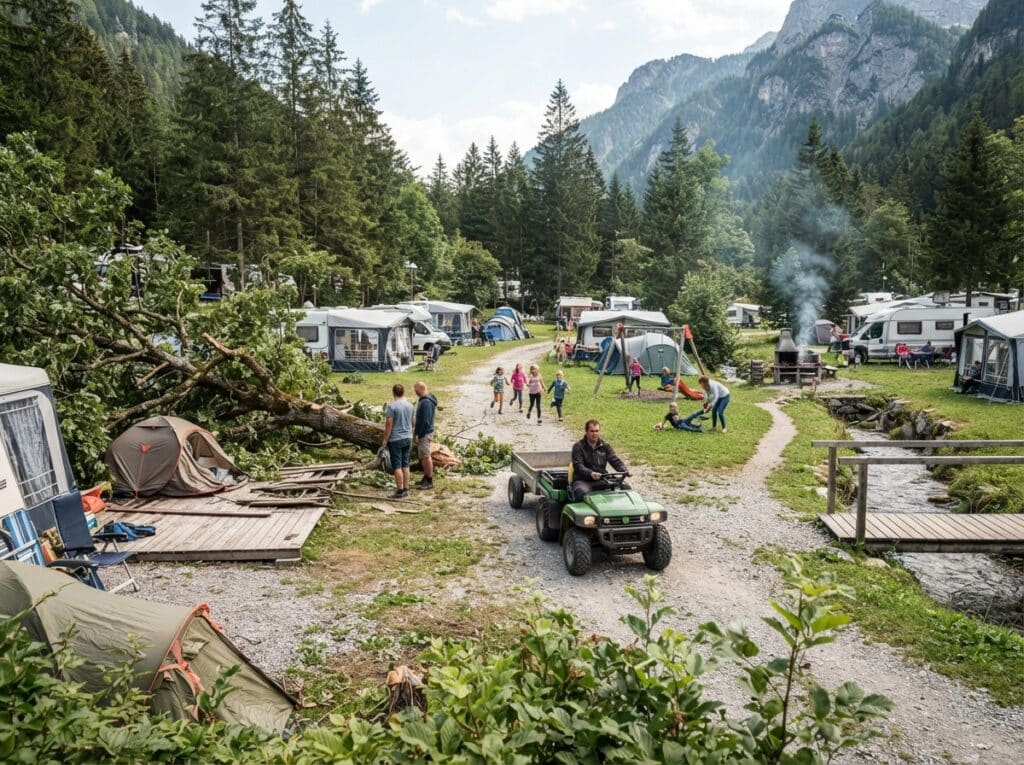
- Sturm und Hagel: Stürme können Bäume entwurzeln, die auf Gebäude oder Fahrzeuge stürzen, Dächer abdecken oder Fassaden beschädigen. Hagel kann teure Schäden an Fahrzeugen, Dachfenstern oder empfindlichen Außenbereichen verursachen.
- Blitzschlag und Brand: Ein Blitzschlag kann elektrische Anlagen und Geräte beschädigen oder einen Brand auslösen. Brände können durch verschiedene Ursachen entstehen, darunter technische Defekte, Fahrlässigkeit von Gästen oder Personal, oder auch durch äußere Einwirkungen. Die schnelle Ausbreitung von Feuer in dicht bewachsenen oder mit vielen brennbaren Materialien ausgestatteten Bereichen wie Campingplätzen ist ein erhebliches Risiko.
- Elementargefahren (Überschwemmung, Starkregen, Erdrutsch): Starkregen kann zu Überflutungen auf dem Gelände führen, insbesondere wenn die Infrastruktur nicht ausreichend darauf ausgelegt ist. Dies kann Stellplätze, Gebäude und Einrichtungen unbrauchbar machen und erhebliche Sachschäden verursachen. Je nach Lage des Campingplatzes können auch Risiken wie Erdrutsche oder Schneedruck eine Rolle spielen.
- Wasserschäden: Undichte Leitungen in Sanitärgebäuden oder Mietunterkünften können zu erheblichen Wasserschäden führen. Auch eindringendes Regenwasser durch defekte Dächer oder Fenster stellt eine Gefahr dar.
- Einbruchdiebstahl und Vandalismus: Kriminelle Handlungen können zu Diebstahl von Inventar, Beschädigung von Gebäuden oder Einrichtungsgegenständen führen. Insbesondere während der Nebensaison oder außerhalb der Betriebszeiten sind Campingplätze ein potenzielles Ziel.
Betriebsunterbrechung
Ein schwerwiegender Schaden an deinem Betriebsgelände oder den wichtigsten Einrichtungen kann dazu führen, dass du den Betrieb vorübergehend oder sogar längerfristig einstellen musst. Die Folgen einer Betriebsunterbrechung gehen weit über die reinen Reparaturkosten hinaus:
- Entgangener Gewinn: Während der Schließung kannst du keine Umsätze erzielen. Dies betrifft sowohl die Einnahmen aus Stellplätzen und Mieteinnahmen als auch aus Gastronomie, Vermietung von Ausrüstung und Nebendienstleistungen.
- Zusätzliche Kosten: Auch während der Schließung können Kosten weiterlaufen, wie z.B. Mieten für angemietete Flächen, laufende Betriebskosten für Infrastruktur oder Gehälter für Schlüsselpersonal, das zur Instandhaltung benötigt wird.
- Wiederanlaufkosten: Nach der Wiedereröffnung können zusätzliche Kosten für Marketing und Kundenrückgewinnung anfallen, um den Betrieb wieder auf das Vorjahresniveau zu bringen.
Eine Betriebsunterbrechungsversicherung ist daher unerlässlich, um diese finanziellen Lücken zu schließen und die Liquidität deines Unternehmens zu sichern.
Haftungsrisiken
Als Betreiber eines Campingplatzes trägst du eine große Verantwortung für deine Gäste und deren Sicherheit. Kommt es zu einem Schaden, für den du oder deine Mitarbeiter verantwortlich gemacht werden, können erhebliche Forderungen auf dich zukommen. Die Bandbreite der Haftungsrisiken ist groß:
- Betriebshaftpflicht: Diese Versicherung deckt Schäden, die du oder deine Mitarbeiter im Rahmen der betrieblichen Tätigkeit unabsichtlich anderen zufügen. Dies kann beispielsweise passieren, wenn ein Gast auf einer unzureichend gekennzeichneten Stolperfalle auf dem Gelände stürzt und sich verletzt. Auch Schäden an Mietfahrzeugen oder -geräten, die du an Gäste vermietest, können hierunterfallen.
- Produkthaftpflicht: Wenn du im Rahmen deines Betriebs Speisen oder Getränke anbietest (z.B. im Campingplatz-Restaurant oder Kiosk), haftest du auch für die Sicherheit dieser Produkte. Eine Lebensmittelvergiftung durch mangelhafte Ware kann zu erheblichen Schadensersatzforderungen führen.
- Umwelthaftpflicht: Unglücksfälle, die zu einer Umweltverschmutzung führen, können sehr kostspielig sein. Ein Beispiel wäre ein Leck in einer Heizungsanlage, das Öl austreten lässt und das umliegende Erdreich oder Gewässer kontaminiert.
- KFZ-Haftpflicht: Wenn du betriebseigene Fahrzeuge (z.B. für den Platzwart oder für Shuttle-Services) besitzt, sind diese nach den gesetzlichen Bestimmungen haftpflichtversichert.
- Besondere Gefahren: Die Nutzung von Freizeitanlagen wie Schwimmbädern, Spielplätzen oder Sportanlagen birgt spezifische Risiken. Unfälle, die auf mangelhafte Wartung oder unzureichende Aufsicht zurückzuführen sind, können zu hohen Haftungsansprüchen führen.
Personenschäden
Unfälle können nicht nur zu Sachschäden führen, sondern auch zu Verletzungen oder gar zum Tod von Gästen oder Mitarbeitern. Hierbei entstehen ebenfalls Haftungsansprüche:
- Gäste: Wenn ein Gast auf deinem Gelände durch Fahrlässigkeit deinerseits oder durch Mängel an deinen Einrichtungen zu Schaden kommt, haftest du für die daraus resultierenden Kosten. Dies können Behandlungskosten, Verdienstausfall, Schmerzensgeld oder auch Rentenzahlungen bei bleibenden Schäden sein.
- Mitarbeiter: Deine Mitarbeiter sind im Rahmen ihrer Tätigkeit ebenfalls Risiken ausgesetzt. Arbeitsunfälle, die auf mangelnde Sicherheit am Arbeitsplatz zurückzuführen sind, können zu Ansprüchen gegen dich führen, auch wenn die gesetzliche Unfallversicherung (Berufsgenossenschaft) hier primär greift.
Risiken im Zusammenhang mit Personal
Deine Mitarbeiter sind das Herzstück deines Betriebs, bergen aber auch spezifische Risiken:
- Arbeitsunfälle von Mitarbeitern: Wie bereits erwähnt, können Unfälle von Angestellten zu finanziellen Belastungen führen. Die Berufsgenossenschaft deckt zwar viele Kosten ab, aber es können auch Lücken entstehen, beispielsweise bei Fahrlässigkeit des Arbeitgebers.
- Betriebsräte und Mitarbeitervertretung: Bei größeren Betrieben können sich arbeitsrechtliche Auseinandersetzungen ergeben, die kostspielige Rechtsberatung oder Abfindungen nach sich ziehen.
- Datenschutzverletzungen: Mit der zunehmenden Digitalisierung fallen auch Daten von Gästen und Mitarbeitern an. Ein unzureichender Schutz dieser Daten kann bei Verstößen gegen Datenschutzgesetze zu empfindlichen Strafen und Schadensersatzforderungen führen.
Umweltrisiken und Nachhaltigkeit
Die Sensibilität für Umweltschutz und Nachhaltigkeit nimmt stetig zu. Dies eröffnet neue Risikenfelder:
- Umwelthaftung: Wie bereits unter Haftungsrisiken erwähnt, können Umweltschäden durch deinen Betrieb entstehen und hohe Kosten verursachen. Dies kann von der Verschmutzung von Grundwasser durch falsche Abfallentsorgung bis hin zu Emissionen aus betriebseigenen Anlagen reichen.
- Schäden durch extreme Wetterereignisse: Zunehmend häufigere und intensivere Wetterereignisse (Dürre, Starkregen, Stürme) können nicht nur direkte Sachschäden verursachen, sondern auch langfristige Auswirkungen auf die Nutzbarkeit des Geländes haben. Die Wiederherstellung der Natur, z.B. nach Bodenerosion, kann kostspielig sein.
- Regulatorische Änderungen: Neue Umweltauflagen oder strengere Vorschriften können Investitionen in umweltfreundlichere Technologien oder Verfahren erfordern. Ohne entsprechende Rücklagen oder Versicherungen können diese Anpassungen eine erhebliche finanzielle Belastung darstellen.
Reputationsschäden
Ein schwerer Unfall, eine gravierende Hygienemängel oder negative Schlagzeilen können deinem Ruf als Campingplatzbetreiber erheblich schaden. Dies kann zu einem Rückgang der Gästezahlen führen, der sich langfristig auf deinen Umsatz auswirkt. Obwohl es keine direkte „Reputationsschadensversicherung“ gibt, können solche Risiken indirekt durch andere Versicherungen abgedeckt werden, beispielsweise durch die Betriebsunterbrechungsversicherung, wenn die Ursache des Reputationsschadens ein versicherbares Ereignis war.
Übersicht der wichtigsten Versicherungsbausteine für Campingplätze
| Risikobereich | Empfohlene Versicherung | Schutzumfang |
|---|---|---|
| Sachschäden an Inventar und Gebäuden | Gebäude- und Inhaltsversicherung (oft als Mehrgefahrenversicherung) | Schutz gegen Brand, Leitungswasser, Sturm/Hagel, Elementargefahren. Deckt Schäden an festen Einrichtungen und beweglichem Inventar. |
| Betriebsausfall durch Schaden | Betriebsunterbrechungsversicherung | Ersetzt entgangenen Gewinn und fortlaufende Kosten bei Betriebsstillstand nach einem versicherten Sachschaden. |
| Schäden an Dritten (Gäste, Nachbarn) | Betriebshaftpflichtversicherung | Deckung von Schadensersatzansprüchen Dritter für Personen-, Sach- und Vermögensschäden, die durch deine betriebliche Tätigkeit verursacht werden. |
| Produktrisiken (Gastronomie) | Produkthaftpflichtversicherung (oft in der Betriebshaftpflicht integriert) | Schutz vor Ansprüchen aufgrund von Schäden durch fehlerhafte Lebensmittel oder Getränke. |
| Umweltverschmutzung | Umwelthaftpflichtversicherung | Deckung von Kosten und Schadensersatzansprüchen bei Umweltverschmutzungen durch den Betrieb. |
| Schäden an Fahrzeugen (Eigennutzung) | KFZ-Versicherung (Haftpflicht, Teilkasko, Vollkasko) | Gesetzliche Haftpflicht und Schutz gegen Schäden am eigenen Fahrzeug durch Diebstahl, Brand, Unfall etc. |
| Rechtliche Streitigkeiten | Rechtsschutzversicherung | Übernimmt Kosten für Rechtsberatung und Prozessführung in verschiedenen Rechtsbereichen (z.B. Arbeitsrecht, Mietrecht). |
FAQ – Häufig gestellte Fragen zu Versicherungen für Campingplätze: Welche betrieblichen Risiken gibt es?
Brauche ich eine separate Versicherung für meine Mietunterkünfte (z.B. Mobilheime, Blockhütten)?
Ja, in der Regel sind deine Mietunterkünfte als Teil des beweglichen Inventars in deiner Inhaltsversicherung mitversichert. Es ist jedoch unerlässlich, die Versicherungssumme so zu wählen, dass sie den Neuwert oder Wiederbeschaffungswert aller deiner Mietunterkünfte abdeckt. Prüfe die Police genau, ob auch Schäden durch Vandalismus von Gästen oder spezifische Schäden an den Mietobjekten abgedeckt sind.
Was ist der Unterschied zwischen Betriebshaftpflicht und erweiterter Haftpflicht für Campingplätze?
Die klassische Betriebshaftpflicht deckt Schäden, die du oder deine Mitarbeiter unabsichtlich anderen zufügen. Eine erweiterte Haftpflichtversicherung für Campingplätze beinhaltet oft zusätzliche Klauseln, die speziell auf die Gefahren eines Campingbetriebs zugeschnitten sind. Dazu können zum Beispiel die Haftung für Schäden, die durch Mieter von Ferienwohnungen oder durch die Vermietung von Fahrrädern oder Kanus entstehen, gehören.
Sind Schäden durch extreme Wetterereignisse wie Hochwasser oder Dürre immer abgedeckt?
Die Abdeckung von Elementargefahren wie Hochwasser, Überschwemmung, Starkregen, aber auch Dürre oder Lawinen, ist oft ein optionaler Zusatzbaustein zur Gebäude- und Inhaltsversicherung. Du musst explizit darauf achten, dass diese Risiken in deiner Police eingeschlossen sind. Die genauen Bedingungen und Ausschlüsse können je nach Versicherer variieren, insbesondere bei der Bewertung des Risikos bestimmter Lagen (z.B. Nähe zu Gewässern).
Wie kann ich mich gegen Schäden durch meine eigenen Gäste absichern?
Die wichtigste Versicherung hierfür ist die Betriebshaftpflichtversicherung. Sie greift, wenn ein Gast durch ein Verschulden deinerseits oder durch Mängel an deinem Gelände oder deinen Einrichtungen zu Schaden kommt. Du solltest zudem klare Nutzungsbedingungen und Hausregeln für deine Gäste kommunizieren, um deine Haftung zu minimieren. Eine gute Beschilderung von Gefahrenstellen und regelmäßige Kontrollen des Geländes sind ebenfalls präventive Maßnahmen.
Was passiert, wenn ein Gast bei mir einen Diebstahl begeht und dabei etwas beschädigt?
Wenn ein Gast andere Gäste bestiehlt und dabei Sachschäden verursacht, greift in erster Linie die Betriebshaftpflichtversicherung. Sie deckt die Ansprüche der geschädigten Gäste gegen dich. Die Versicherung wird versuchen, Regressansprüche gegen den Verursacher zu prüfen, was aber oft schwierig ist. Zusätzlich schützt deine Inhaltsversicherung deine eigenen beschädigten oder gestohlenen Gegenstände.
Benötige ich eine eigene Versicherung für meine Angestellten?
Für Arbeitsunfälle deiner Angestellten greift primär die gesetzliche Unfallversicherung über die Berufsgenossenschaft. Diese übernimmt Behandlungskosten und zahlt Verletztengeld oder Renten. Es kann jedoch sinnvoll sein, zusätzlich eine Betriebshaftpflichtversicherung abzuschließen, die dich vor Ansprüchen deiner Angestellten schützt, falls diese dir Fahrlässigkeit nachweisen können, die über die Leistungen der Berufsgenossenschaft hinausgeht.
Wie schütze ich mich vor den finanziellen Folgen einer langen Betriebsunterbrechung nach einem schweren Schaden?
Hier ist die Betriebsunterbrechungsversicherung (auch Ertragsausfallversicherung genannt) deine wichtigste Absicherung. Sie zahlt dir den entgangenen Gewinn und die fortlaufenden Kosten (wie Miete, Gehälter, Kreditzinsen) für den Zeitraum, in dem dein Betrieb aufgrund eines versicherten Schadens nicht oder nur eingeschränkt arbeiten kann. Die Höhe der Versicherungssumme und die Dauer der Entschädigungszeit sind hierbei entscheidende Faktoren.


