
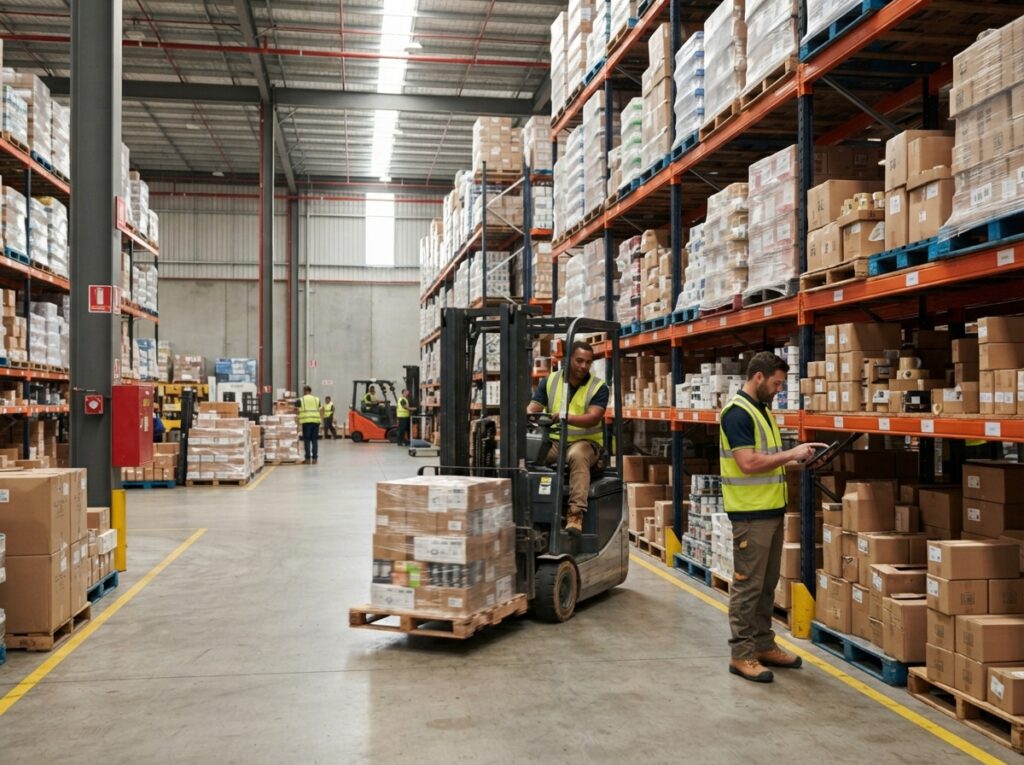
Als Großhändler stehst du täglich vor vielfältigen betrieblichen Herausforderungen, die deinen Geschäftsbetrieb und deine Existenz gefährden können. Um dein Unternehmen effektiv vor unerwarteten Ereignissen und den daraus resultierenden finanziellen Schäden zu schützen, ist eine bedarfsgerechte Absicherung durch Betriebsversicherungen unerlässlich. Dieser Text beleuchtet die zentralen Risiken, denen dein Großhandelsunternehmen ausgesetzt ist, und erklärt, welche Versicherungen du zur Risikominimierung in Betracht ziehen solltest.
Fundamentale Absicherung: Die wichtigsten Versicherungen für den Großhandel
Im Kern geht es darum, deine Geschäftsgrundlage zu sichern. Unerwartete Ereignisse können schnell zu immensen Kosten führen, die weit über den reinen Sachschaden hinausgehen. Eine sorgfältige Auswahl der richtigen Versicherungen schützt dein Kapital, deine Reputation und die Arbeitsplätze deiner Mitarbeiter.
Betriebshaftpflichtversicherung: Der unverzichtbare Schutz vor Personen- und Sachschäden
Die Betriebshaftpflichtversicherung ist für fast jedes Unternehmen, insbesondere im Großhandel, von existenzieller Bedeutung. Sie schützt dich vor den finanziellen Folgen von Schäden, die du oder deine Mitarbeiter Dritten zufügen. Dies umfasst sowohl Personen- als auch Sachschäden. Stell dir vor, ein Kunde rutscht in deinem Lager aus, weil du eine potenzielle Gefahrenquelle nicht ausreichend gesichert hast, und erleidet dabei eine Verletzung. Oder ein von dir geliefertes Produkt weist einen Fehler auf, der den Betrieb eines Kunden lahmlegt. Ohne eine adäquate Betriebshaftpflichtversicherung müsstest du diese Kosten aus eigener Tasche tragen, was schnell existenzbedrohend werden kann. Achte auf eine ausreichend hohe Deckungssumme, die den potenziellen Schaden realistisch abdeckt, und prüfe, ob spezielle Risiken deines Geschäfts (z.B. Produkthaftung bei bestimmten Waren) eingeschlossen sind.
Inhaltsversicherung: Schutz für dein Warenlager und Betriebseinrichtung
Dein Warenlager und die darin befindliche Ware stellen oft den größten Vermögenswert deines Unternehmens dar. Eine Inhaltsversicherung, oft auch als Gebäudeinventarversicherung bezeichnet, sichert diese Werte gegen eine Vielzahl von Gefahren ab. Dazu zählen typischerweise Feuer, Leitungswasser, Sturm, Hagel und Einbruchdiebstahl. Wenn dein Lager beispielsweise durch einen Brand zerstört wird und du deine Waren nicht mehr liefern kannst, drohen nicht nur der Verlust der Bestände, sondern auch entgangene Gewinne und Lieferausfallkosten. Die Inhaltsversicherung deckt die Kosten für die Wiederbeschaffung der beschädigten oder zerstörten Waren und Betriebseinrichtung. Wichtig ist hierbei die korrekte Ermittlung des Neuwerts oder Zeitwerts deiner Bestände, um Unterversicherung zu vermeiden.
Betriebsunterbrechungsversicherung: Absicherung gegen den Stillstand deines Geschäfts
Selbst wenn Sachschäden behoben sind oder Waren ersetzt werden können, ist der wirtschaftliche Schaden durch einen Betriebsunterbruch oft enorm. Die Betriebsunterbrechungsversicherung (BU) greift, wenn dein laufender Geschäftsbetrieb aufgrund eines versicherten Ereignisses (wie z.B. Feuer, Leitungswasser oder ein Streik, der die Zulieferung unterbindet) zum Erliegen kommt. Sie deckt in dieser Phase fortlaufende Kosten wie Miete, Personalkosten oder Zinsen und ersetzt dir den entgangenen Gewinn. Dies ist gerade im Großhandel, wo Lieferketten und pünktliche Warenverfügbarkeit entscheidend sind, eine kritische Absicherung. Ohne diese Versicherung könnten auch nach einem überstandenen Schaden die finanziellen Folgen des Stillstands das Unternehmen in den Ruin treiben.
Transportversicherung: Schutz für deine Waren auf dem Weg
Als Großhändler sind Waren ständig in Bewegung – entweder auf dem Weg zu dir oder auf dem Weg zu deinen Kunden. Die Transportversicherung schützt deine Ware während dieser Beförderung gegen Schäden oder Verlust. Dies gilt sowohl für eigene Lieferungen als auch für Waren, die von Dritten transportiert werden. Risiken wie Beschädigung durch unsachgemäße Handhabung, Verlust während des Transports oder Schäden durch Unfälle sind hier abgedeckt. Je nach Art und Wert der transportierten Güter sowie den vereinbarten Incoterms ist diese Versicherung besonders wichtig. Sie kann als Einzelpolice für spezifische Transporte oder als Rahmenvereinbarung für laufende Geschäfte abgeschlossen werden.
Cyberversicherung: Schutz vor digitalen Bedrohungen
In der heutigen digitalisierten Geschäftswelt sind IT-Systeme das Rückgrat eines jeden Unternehmens. Auch im Großhandel werden Bestellungen, Lagerverwaltung und Kundenkommunikation über digitale Kanäle abgewickelt. Ein Cyberangriff, sei es durch Ransomware, Datendiebstahl oder eine Denial-of-Service-Attacke, kann verheerende Folgen haben: Betriebsstillstand, Datenverlust, Reputationsschäden und hohe Wiederherstellungskosten. Die Cyberversicherung deckt diese Risiken ab. Sie kann Kosten für die IT-Forensik, die Wiederherstellung von Daten, die Benachrichtigung betroffener Kunden, Rechtsberatung und sogar Reputationsmanagement übernehmen. Die zunehmende Digitalisierung macht diese Versicherung für fast alle Unternehmen, auch im Großhandel, unverzichtbar.
Umwelthaftpflichtversicherung: Schutz vor Umweltschäden
Je nach Art der gehandelten Waren und der Art deiner Lagerung können auch Umweltrisiken relevant sein. Wenn du beispielsweise Gefahrstoffe lagerst oder mit flüssigen Gütern umgehst, besteht das Risiko einer Umweltverschmutzung. Eine Umwelthaftpflichtversicherung schützt dich vor den Kosten, die durch die Beseitigung solcher Schäden entstehen. Dies kann von der Reinigung von kontaminiertem Erdreich bis hin zu behördlichen Auflagen und Bußgeldern reichen. Für Unternehmen, die mit umweltgefährdenden Stoffen hantieren, ist diese Versicherung zwingend notwendig.
Flottenversicherung: Absicherung für deinen Fuhrpark
Wenn dein Großhandelsunternehmen über eigene Fahrzeuge verfügt, ist eine umfassende Flottenversicherung unerlässlich. Diese umfasst in der Regel die Kfz-Haftpflichtversicherung, die Schäden abdeckt, die du mit deinen Fahrzeugen anderen zufügst. Darüber hinaus kannst du Kaskoversicherungen (Teilkasko und Vollkasko) abschließen, um Schäden an deinen eigenen Fahrzeugen abzudecken, die beispielsweise durch Diebstahl, Brand, Glasbruch oder Unfälle verursacht werden. Eine gute Flottenversicherung kann helfen, die Kosten bei Schäden zu minimieren und den reibungslosen Betrieb deines Fuhrparks sicherzustellen.
Rechtsschutzversicherung für Unternehmen: Unterstützung bei rechtlichen Auseinandersetzungen
Rechtliche Auseinandersetzungen können nicht nur teuer, sondern auch sehr zeitaufwendig und nervenaufreibend sein. Eine Rechtsschutzversicherung für Unternehmen kann dir hier wertvolle Unterstützung bieten. Sie deckt die Kosten für Anwälte, Gerichtsgebühren und Sachverständigengutachten in verschiedenen Rechtsbereichen, wie z.B. im Arbeitsrecht, Mietrecht oder Vertragsrecht. Im Großhandel kann es zu Streitigkeiten mit Lieferanten, Kunden oder Mitarbeitern kommen, und eine Rechtsschutzversicherung gibt dir die Sicherheit, deine Rechte auch in komplexen Fällen durchsetzen zu können, ohne dass die Kosten dafür dein Budget sprengen.
Strukturelle Übersicht der Kernrisiken und Absicherungen
| Risikokategorie | Beschreibung des Risikos im Großhandel | Empfohlene Versicherungslösung(en) | Schutzumfang |
|---|---|---|---|
| Betriebsstörung | Unfähigkeit, Waren zu beschaffen, zu lagern oder zu liefern aufgrund von Ereignissen wie Feuer, Wasserschäden, Streiks oder Ausfall von Schlüssellieferanten. | Betriebsunterbrechungsversicherung (BU), Transportversicherung | Deckung fortlaufender Kosten, entgangener Gewinn, Kosten für Ersatzbeschaffung, Schutz der Waren während des Transports. |
| Sachschäden | Beschädigung oder Zerstörung von Lagerbeständen, Betriebseinrichtung oder Gebäuden durch Brand, Elementarereignisse oder Einbruchdiebstahl. | Inhaltsversicherung, Gebäudeversicherung (falls im Eigentum) | Wiederbeschaffungswert von Waren und Einrichtung, Reparaturkosten für Gebäude. |
| Haftungsansprüche Dritter | Schäden an Personen oder Eigentum von Dritten, verursacht durch deine Produkte, Dienstleistungen oder dein Betriebsgelände. | Betriebshaftpflichtversicherung (inkl. Produkthaftung) | Deckung von Schadenersatzforderungen, Anwalts- und Gerichtskosten. |
| Datenverlust und Cyberangriffe | Ausfall von IT-Systemen, Datendiebstahl, Erpressung durch Ransomware. | Cyberversicherung | Kosten für Wiederherstellung, Forensik, Benachrichtigung von Betroffenen, Reputationsmanagement. |
| Transportschäden | Beschädigung oder Verlust von Waren während des Transports (Zu- und Abfuhr). | Transportversicherung | Deckung des Warenwerts bei Verlust oder Beschädigung während der Beförderung. |
Ergänzende und spezialisierte Versicherungen
Neben den Kernversicherungen gibt es weitere Policen, die je nach spezifischer Ausrichtung und Risikoprofil deines Großhandelsunternehmens sinnvoll sein können.
Kreditausfallversicherung: Absicherung gegen Zahlungsausfälle von Kunden
Im Großhandel ist das Geschäft oft auf Kreditbasis aufgebaut. Deine Kunden erhalten Waren und bezahlen diese zu einem späteren Zeitpunkt. Die Kreditausfallversicherung (auch Warenkreditversicherung genannt) schützt dich vor dem Risiko, dass deine Kunden ihren Zahlungsverpflichtungen nicht nachkommen können, sei es aufgrund von Insolvenz oder Zahlungsunwilligkeit. Dies kann eine erhebliche finanzielle Absicherung sein, insbesondere wenn du mit großen Kundenvolumina arbeitest oder in wirtschaftlich unsicheren Zeiten agierst.
Betriebliche Altersvorsorge: Absicherung für deine Mitarbeiter und dich
Auch wenn dies keine klassische Sach- oder Haftpflichtversicherung ist, spielt die betriebliche Altersvorsorge (bAV) eine wichtige Rolle bei der Absicherung von Risiken, die mit deinen Mitarbeitern verbunden sind. Sie bietet finanzielle Sicherheit im Alter, bei Erwerbsunfähigkeit oder im Todesfall für deine Angestellten. Dies stärkt nicht nur die Mitarbeiterbindung und die Attraktivität deines Unternehmens als Arbeitgeber, sondern kann auch steuerliche Vorteile mit sich bringen. Für Inhaber und Geschäftsführer kann eine bAV auch als private Altersvorsorgeabsicherung dienen.
D&O-Versicherung (Organhaftpflichtversicherung): Schutz für das Management
Die Organhaftpflichtversicherung, oft als D&O-Versicherung bezeichnet, schützt die persönlichen Vermögenswerte von Geschäftsführern, Vorstandsmitgliedern und anderen leitenden Angestellten. Sie greift, wenn diesen im Rahmen ihrer Tätigkeit fahrlässige oder vorsätzliche Pflichtverletzungen vorgeworfen werden, die zu einem Schaden für das Unternehmen oder Dritte führen. Im Großhandel, wo oft komplexe Entscheidungen getroffen werden, kann diese Versicherung das Management entlasten und vor persönlichen finanziellen Risiken schützen.
FAQ – Häufig gestellte Fragen zu Versicherungen für den Großhandel: Welche betrieblichen Risiken sollten abgesichert sein?
Welche Versicherung ist die absolut wichtigste für einen Großhändler?
Die Betriebshaftpflichtversicherung ist in der Regel die absolut wichtigste Absicherung. Sie schützt dich vor den potenziell existenzbedrohenden Kosten, die aus Schäden entstehen können, die du oder deine Mitarbeiter Dritten zufügen. Ohne sie könntest du bei einem größeren Schadensfall schnell zahlungsunfähig werden.
Was genau deckt eine Inhaltsversicherung für mein Lager ab?
Eine Inhaltsversicherung schützt den Wert deiner im Lager befindlichen Waren und der dortigen Betriebseinrichtung. Dies umfasst Schäden durch Ereignisse wie Feuer, Leitungswasser, Sturm, Hagel und Einbruchdiebstahl. Sie erstattet dir die Kosten für die Wiederbeschaffung der beschädigten oder zerstörten Gegenstände, damit du deinen Betrieb wieder aufnehmen kannst.
Wie wichtig ist die Betriebsunterbrechungsversicherung im Großhandel?
Die Betriebsunterbrechungsversicherung ist im Großhandel von entscheidender Bedeutung. Sie deckt deine laufenden Kosten wie Miete und Personalkosten sowie den entgangenen Gewinn ab, wenn dein Betrieb aufgrund eines versicherten Ereignisses stillsteht. Dies gibt dir die finanzielle Luft zum Atmen, während du den Schaden beheben lässt und den Betrieb wieder aufnehmen kannst, und bewahrt dich vor dem finanziellen Kollaps durch Lieferausfälle.
Bin ich als Großhändler mit meiner eigenen Flotte ausreichend versichert?
Nur die Kfz-Haftpflichtversicherung reicht nicht aus. Du benötigst eine umfassende Flottenversicherung, die neben der gesetzlich vorgeschriebenen Haftpflicht auch Kaskoversicherungen (Teilkasko und Vollkasko) umfasst, um Schäden an deinen eigenen Fahrzeugen abzudecken. Dies minimiert die Kosten bei Unfällen, Diebstahl oder Vandalismus.
Sind digitale Risiken wie Cyberangriffe im Großhandel relevant?
Absolut. Die Digitalisierung hat auch im Großhandel Einzug gehalten. Bestellsysteme, Lagerverwaltung und Kundenkommunikation sind oft digitalisiert. Ein Cyberangriff kann den gesamten Betrieb lahmlegen und zu erheblichen finanziellen Verlusten und Reputationsschäden führen. Eine Cyberversicherung ist daher unerlässlich, um dich vor diesen modernen Risiken zu schützen.
Was passiert, wenn meine Kunden nicht bezahlen?
Wenn du deine Waren auf Ziel verkaufst und deine Kunden zahlungsunfähig werden, entsteht dir ein direkter finanzieller Schaden. Eine Kreditausfallversicherung (Warenkreditversicherung) sichert dich gegen solche Zahlungsausfälle ab und schützt dein Umlaufvermögen.
Muss ich als Kleinunternehmer im Großhandel auch an eine D&O-Versicherung denken?
Obwohl die D&O-Versicherung oft mit großen Konzernen assoziiert wird, kann sie auch für kleinere und mittelständische Unternehmen im Großhandel relevant sein. Wenn du oder deine leitenden Angestellten Entscheidungen treffen, die zu erheblichen finanziellen Verlusten führen könnten, schützt die D&O-Versicherung die persönlichen Vermögenswerte dieser Personen vor daraus resultierenden Haftungsansprüchen.


